삼성E&A(옛 삼성엔지니어링, 028050)의 사업 구조와 최근 실적, 수주 동향을 확인했습니다. 금융감독원 전자공시와 회사 공식 홈페이지, 증권가 리포트를 인용한 언론 보도를 기준으로 정리했으며, 기준일은 2026년 10월 9일입니다.
기업 개요
삼성E&A는 1970년에 설립된 플랜트 엔지니어링 기업으로, 2024년 사명을 삼성엔지니어링에서 삼성E&A로 변경했습니다. 회사 공식 홈페이지에 따르면 임직원은 6,597명이고 48개국에서 사업을 운영하며, 누적 완료 프로젝트는 1,646건입니다. 사업 영역은 오일·가스 프로세싱과 정유, 석유화학을 담당하는 Hydrocarbon 부문, 산업설비와 바이오 분야의 Advanced Tech 부문, 청정에너지와 수처리(ECO)를 다루는 New Energy 부문으로 나뉩니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성E&A (구 삼성엔지니어링) |
| 종목코드 | 028050 |
| 시장 / 업종 | KOSPI / 건설(플랜트·엔지니어링) |
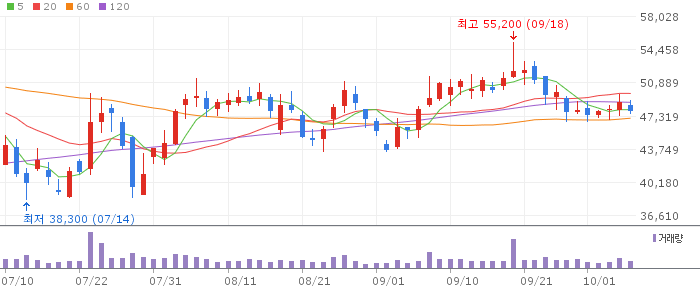
| 현재가 (전일대비) | 47,900원 (▼700원, -1.44%) |
| 시가총액 | 9조 4,570억원 |
| 52주 최고 / 최저 | 67,300원 / 23,150원 |
| PER / PBR | 7.63배 / 0.99배 |
| 기준 시각 | 2026-10-08 19:59:59 |
건설업종 내에서 삼성E&A는 시가총액 기준 상위권에 속하고, 영업이익과 순이익 규모로는 업종 내 1위 수준으로 분류됩니다. 수주잔고는 2025년 기준 17조 8,000억원으로, 향후 몇 년간 매출로 연결될 작업량을 확보한 상태입니다.
📱 투자 필수 도구
최근 공시와 뉴스
알파스퀘어 집계 기준 2026년 2분기 연결 실적은 매출 2조 6,093억원, 영업이익 2,730억원, 순이익 1,825억원이었습니다. 2025년 연간 실적은 매출 9조 289억원, 영업이익 7,920억원, 순이익 6,483억원으로 집계됐으며, 이 매출 규모는 회사 공식 홈페이지가 밝힌 “2025년 매출 9.0조원”과 대체로 일치합니다.
2026년 10월 2일 한국경제 보도에 따르면 키움증권은 삼성E&A의 3분기 영업이익을 2,760억원으로 추정했습니다. 이는 전년 동기 대비 56.3% 늘어난 수준이며 시장 컨센서스 2,481억원을 웃도는 전망치입니다. 같은 날 비즈트리뷴 보도에서는 유진투자증권이 3분기 매출 2조 7,116억원(전년 동기 대비 35.9% 증가), 영업이익 2,560억원(45.0% 증가), 영업이익률 9.4%를 전망했다고 전했습니다. 두 수치 모두 아직 공시되지 않은 증권사 추정치이며, 실제 3분기 보고서는 통상 45일 이내 제출 기한에 따라 11월 중순까지 공시될 예정입니다.
수주 측면에서는 같은 보도들이 3분기 중 사우디 SAN7 프로젝트에서 약 4조 7,000억원 규모의 수주를 확보했다고 전했습니다. 이에 따라 그룹사 수주 가이던스가 3조원에서 7조원으로 상향됐고, 3분기 전체 수주 가이던스는 최소 16조원 수준으로 조정될 것으로 보도됐습니다.
산업과 경쟁 환경
비즈트리뷴 보도는 2027년 매출이 13조원 이상으로 늘어날 수 있다는 유진투자증권과 키움증권의 전망을 전했습니다. 근거로 제시된 요인은 사우디 Fadhili 가스플랜트 매출이 2026년 하반기부터 2027년 상반기까지 정점을 기록할 것이라는 점, 올해 수주한 중동 LOA(약 3조 2,000억원)와 SAN7(약 4조 7,000억원) 프로젝트의 매출 기여가 본격화된다는 점, 삼성전자 반도체 투자 확대에 따른 그룹 캡티브 물량이 이어진다는 점입니다.
다만 이 역시 증권사의 전망치이며, 중동 지역의 지정학적 리스크나 원화 강세 같은 변수에 따라 실제 수치는 달라질 수 있습니다.
실적과 밸류에이션
알파스퀘어 기준 PER은 7.63배, PBR은 0.99배로 집계됩니다. 다만 다른 금융정보 사이트인 와이즈리포트에서는 같은 날 PER 15.32배, PBR 1.99배로 다르게 표기돼 있어, 산출 기준일이나 적용 실적 구간의 차이로 보입니다. 이 글에서는 조회 시점이 명확한 알파스퀘어 수치를 기준으로 사용했습니다.
수주잔고 17조 8,000억원은 매출의 약 두 배에 해당하는 규모로, 단기간에 일감이 줄어들 가능성은 낮아 보입니다. 다만 수주잔고가 매출로 전환되는 속도와 해외 프로젝트의 공정 진행 상황은 분기별로 확인이 필요합니다.
확인된 긍정 요인과 불확실성
- SAN7 등 중동 대형 프로젝트 수주로 수주 가이던스가 상향됐습니다.
- 삼성전자 반도체 투자 확대에 따른 그룹 캡티브 물량이 안정적인 매출 기반으로 작용하고 있습니다.
- 2025년 기준 수주잔고가 매출의 약 두 배 수준으로, 향후 매출 가시성이 상대적으로 높습니다.
- 3분기 실적은 아직 증권사 추정치 단계이며, 실제 공시된 확정 수치와는 차이가 날 수 있습니다.
- 중동 지역 지정학적 불확실성과 원화 강세는 해외 프로젝트의 원가와 수익성에 영향을 줄 수 있는 변수입니다.
- PER·PBR 등 밸류에이션 지표가 조회 사이트마다 다르게 집계되고 있어, 단일 지표만으로 저평가·고평가를 단정하기 어렵습니다.
결론
삼성E&A는 중동 대형 화공 프로젝트와 삼성전자 반도체 투자에 따른 캡티브 물량을 양대 축으로 수주와 매출 성장을 이어가고 있는 것으로 확인됩니다. 2026년 3분기 실적은 아직 증권사 전망치 단계이므로, 11월 중순으로 예상되는 실제 공시를 통해 확정 수치를 다시 확인할 필요가 있습니다. 이 글은 투자 권유가 아니며, 투자 판단과 책임은 투자자 본인에게 있습니다.
📱 투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 알파스퀘어, “삼성E&A(028050) 주가 및 재무 정보” (조회 2026-10-08)
- 한국경제, “기다리던 4.7조 터졌다…목표가 7.3만원” (2026-10-02)
- 비즈트리뷴, “삼성E&A, 3분기 실적·수주 모두 순항…내년 매출 13조원 이상 가능” (2026-10-02)
- 삼성E&A 공식 홈페이지, “회사 개요” (조회 2026-10-09)
- 와이즈리포트, “삼성E&A(028050) 기업현황” (조회 2026-10-09)