삼성중공업(010140)에 대해 금융감독원 전자공시시스템 공시 내역과 최근 실적 발표 보도, 증권·재무정보 사이트의 자료를 확인했습니다. 조사 기준일은 2026년 8월 30일이며, 본문에 인용한 수치는 대부분 2026년 2분기 실적과 8월 28일 종가를 기준으로 합니다.
기업 개요
삼성중공업은 1974년 설립돼 1994년 한국거래소에 상장한 조선·해양플랜트 전문 기업입니다. 거제조선소를 주력 생산기지로 두고 대전과 판교에 연구개발 조직을, 해외에 8개 법인을 운영하고 있습니다. 알파스퀘어가 정리한 기업 현황을 보면 조선해양 부문 매출 비중이 전체의 90.5%에 이르러, LNG운반선과 LNG-FPSO, 컨테이너선을 중심으로 한 상선·해양 사업이 실적을 좌우하는 구조입니다. 이 외에 토목·건축 부문의 시공 실적도 일부 포함돼 있습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성중공업 |
| 종목코드 | 010140 |
| 시장 | 코스피(KOSPI) |
| 업종 | 조선 |
| 기준일 | 2026년 8월 28일 |
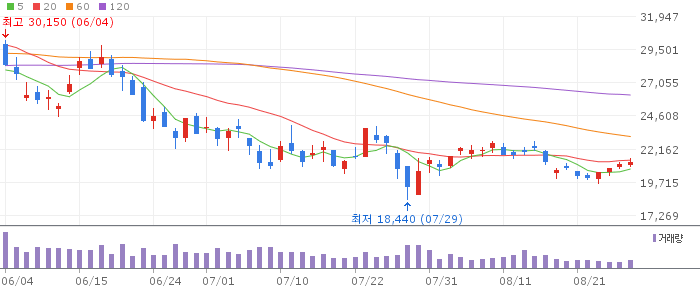
| 종가 | 21,200원 |
| 시가총액 | 18조 6,560억원 |
투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
최근 공시·뉴스
금융감독원 전자공시시스템(DART)에는 삼성중공업의 2026년 1분기 분기보고서가 2026년 5월 15일 접수·공시된 내역이 확인됩니다. 이후 나온 실적 발표를 종합하면, 2026년 2분기 연결 기준 매출액은 3조 2,307억원, 영업이익은 3,250억원으로 집계됐습니다. 전년 동기 대비 매출은 20%, 영업이익은 59% 늘어난 수치입니다. 디지털데일리 보도에 따르면 이 같은 증가는 해외 오퍼레이션 생산이 본격화되고 2도크 진수가 재개된 영향으로 설명됩니다.
상반기 누적으로는 매출 6조 1,330억원, 영업이익 5,981억원을 기록해 각각 전년 동기 대비 19%, 82% 늘었습니다. 앞서 1분기만 놓고 보면 매출은 전년 동기 대비 16.4%, 영업이익은 121.9% 늘어난 것으로 와이즈리포트 기업정보에 집계돼 있어, 분기를 거치며 수익성 개선폭이 커지는 흐름입니다.
수주 소식도 이어졌습니다. 파이낸셜뉴스는 2026년 6월 8일, 삼성중공업이 아프리카 지역 선주와 3조 6,536억원 규모의 FLNG(부유식 액화천연가스 생산설비) 본계약을 체결했다고 전했습니다. 예비 작업 계약 단계부터 공정을 선제적으로 진행해 온 프로젝트로, 상부 모듈 작업을 거쳐 2028년 인도가 예정돼 있습니다.
투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업·경쟁 환경
2026년 수주 목표는 상선 57억 달러, 해양 82억 달러를 더한 총 139억 달러로 제시돼 있습니다. 허핑턴포스트코리아가 2026년 8월 3일 보도한 내용을 보면, 상선 부문은 LNG운반선과 원유운반선, 가스운반선 등을 합쳐 7월 말 기준 58억 달러를 수주해 연간 목표를 이미 넘어섰습니다. 다만 같은 기사에서 인용된 분석은 선가 상승세가 둔화되는 국면에서 중장기 성장을 뒷받침할 신규 일감, 특히 부유식 데이터센터(FDC) 관련 실제 수주 확보가 과제로 남아 있다고 지적합니다.
LNG 밸류체인 확장도 눈에 띕니다. 올해 수주한 LNG운반선은 14척으로 국내 조선사 가운데 가장 많은 물량이고, 앞서 언급한 FLNG 계약까지 더해지며 LNG 관련 사업 비중이 계속 커지는 모습입니다. 이는 개별 매체 보도를 종합한 수치로, 최종 집계는 분기보고서 확정치와 다를 수 있습니다.
실적·재무·밸류에이션
2025년 연간 실적은 매출액 10조 6,500억원(전년 대비 7.54% 증가), 영업이익 8,622억원(71.52% 증가), 순이익 5,357억원(894.4% 증가)으로 와이즈리포트에 집계돼 있습니다. 순이익이 큰 폭으로 늘어난 것은 2024년 실적이 상대적으로 부진했던 데 따른 기저효과가 반영된 결과로 보입니다.
| 구분 | 매출액 | 영업이익 | 전년동기 대비 |
|---|---|---|---|
| 2025년 연간 | 10조 6,500억원 | 8,622억원 | 매출 +7.54%, 영업이익 +71.52% |
| 2026년 1분기 | – | – | 매출 +16.4%, 영업이익 +121.9% |
| 2026년 2분기 | 3조 2,307억원 | 3,250억원 | 매출 +20%, 영업이익 +59% |
| 2026년 상반기 누적 | 6조 1,330억원 | 5,981억원 | 매출 +19%, 영업이익 +82% |
밸류에이션 지표는 참고한 자료마다 다소 차이가 있습니다. 2026년 8월 28일 종가 21,200원, 시가총액 18조 6,560억원을 기준으로 와이즈리포트는 PER 34.2배, PBR 4.36배를 제시하는 반면, 알파스퀘어는 같은 날짜 기준으로 PER 38.89배, PBR 4.96배를 제시하고 있어 산정 시점이나 적용 실적 기간에 따라 수치가 엇갈립니다. 2026년 실적 컨센서스를 적용하면 EPS는 1,063원, PER은 19.95배 수준으로 낮아진다는 추정치도 와이즈리포트에 나와 있습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인할 긍정 요인과 불확실성·리스크
- 2026년 2분기 영업이익률이 두 자릿수(10%대)로 올라서는 등 분기를 거치며 수익성이 개선되는 추세입니다(디지털데일리, 2026-07-24).
- 상선 부문은 7월 말 기준 연간 수주 목표를 이미 초과 달성했고, 해양 부문도 아프리카향 FLNG 대형 계약을 확보해 2028년까지 이어질 일감을 쌓아뒀습니다(파이낸셜뉴스, 2026-06-08).
- 다만 신규 수주가 기존 LNG·상선 물량에 집중돼 있어, 선가 상승세가 꺾일 경우 중장기 성장 동력을 어디서 찾을지가 과제로 지적됩니다. 부유식 데이터센터 같은 신사업 영역은 아직 실제 수주로 이어지지 않은 단계입니다(허핑턴포스트코리아, 2026-08-03).
- 밸류에이션 지표는 참고 자료마다 편차가 있어(PER 기준 34~39배 수준), 단일 수치로 단정하기보다 여러 자료를 함께 확인할 필요가 있습니다.
결론
삼성중공업은 2026년 들어 분기마다 수익성이 개선되는 흐름을 보이고 있고, 상선과 해양 양쪽에서 수주 목표 달성 속도도 빠른 편입니다. 다만 이 글에서 정리한 내용은 공개된 공시와 보도자료를 바탕으로 한 사실 확인용 자료이며, 매수나 매도를 권유하는 내용이 아닙니다. 투자 판단은 최신 공시와 본인의 투자 목적, 위험 감내 수준을 함께 고려해 내리시기 바랍니다.
출처
- 전자공시시스템(DART), 삼성중공업 분기보고서 (2026-05-15)
- 디지털데일리, “삼성중공업, 2분기 영업이익 3250억원…전년비 59%↑” (2026-07-24)
- 파이낸셜뉴스, “삼성중공업, 3조6천억 FLNG 본계약… 작년 실적 22% 상회” (2026-06-08)
- 허핑턴포스트코리아, “삼성중공업 2026년 상선 수주 목표 7월에 달성했다” (2026-08-03)
- 와이즈리포트, 삼성중공업 기업현황 (2026-08-28 기준)
- 알파스퀘어, 삼성중공업 주가·재무 요약 (2026-08-28 기준)