SK스퀘어(402340)의 사업 구조와 최근 공시, 실적, 시장 평가를 살펴봤습니다. 기준일은 2026년 10월 15일이며, 공식 IR 자료와 공시, 복수의 시세·리서치 사이트를 직접 열어 확인한 내용만 담았습니다.
기업 개요
| 항목 | 내용 |
|---|---|
| 종목명 | SK스퀘어(402340) |
| 시장/업종 | KOSPI · 지주회사 |
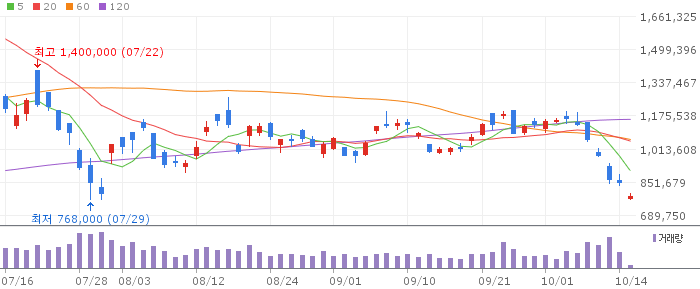
| 종가(2026-10-14) | 852,000원 (-0.58%) |
| 시가총액 | 약 112.4조원 (코스피 4위) |
| 52주 최고/최저 | 2,189,000원 / 236,500원 |
| 2026년 2분기 영업이익 | 19조 2,354억원 |
| 2026년 2분기 순이익 | 18조 6,750억원 |
SK스퀘어는 2021년 SK텔레콤에서 인적분할된 투자형 지주회사입니다. 최대 보유 지분인 SK하이닉스를 중심으로 반도체 사업 가치를 키우는 한편, 11번가(이커머스), SK쉴더스(보안), 티맵모빌리티(내비게이션 기반 모빌리티), 원스토어(앱마켓), 웨이브(OTT) 등 여러 포트폴리오 회사를 두고 있다고 회사 공식 IR 페이지에 안내돼 있습니다. 사업 모델 자체가 자회사의 지분가치 변동에 크게 좌우되는 구조여서, 연결 실적도 SK하이닉스의 실적에 상당 부분 연동되는 특징을 보입니다.
최근 실적과 공시
SK스퀘어는 2026년 8월 14일 2분기 실적을 공시했습니다. 영업수익(매출)은 3,285억원으로 전년 동기 대비 줄었지만, 영업이익은 19조 2,354억원, 순이익은 18조 6,750억원을 기록해 전년 동기 대비 각각 약 8배 수준으로 뛰었습니다. 이는 본업인 영업수익이 늘어난 것이 아니라, SK하이닉스 실적 호조가 지분법손익(2분기 기준 19조 2,672억원)에 반영된 결과입니다. 상반기 누적으로는 영업이익 27조 5,137억원, 순이익 27조 498억원이었습니다. 같은 자료에서 SK스퀘어의 순자산가치(NAV) 대비 주가 할인율은 38% 수준으로 소개됐습니다.
📱 투자 필수 도구
최근 동향
2026년 10월 11일 한국경제 보도에 따르면, SK스퀘어의 해외 투자법인 TGC스퀘어가 일본의 피지컬 AI 스타트업 무진(Mujin)의 시리즈D 투자 라운드에 참여했습니다. 개별 투자액은 공개되지 않았지만 전체 라운드 규모는 3,000억원을 웃돌 것으로 추정된다고 보도됐습니다. 회사 측은 반도체 제조 공정과 물류 자동화를 통한 자율형 팹(fab) 구현, 그리고 계열사와의 시너지를 투자 목적으로 들었습니다. TGC스퀘어는 이미 미국과 일본의 AI·반도체 기업 7곳에 선제적으로 투자해온 것으로 전해졌습니다.
이 글을 준비하면서 2026년 “11번가 매각” 관련 기사가 검색에 다수 노출됐지만, 실제로 열어본 보도 중 구체적 매각가·지분율이 담긴 기사는 2025년 10월 29일자였습니다. 날짜가 1년 가까이 지난 자료를 2026년 현재 소식처럼 다루지 않기 위해 본문에서는 제외했습니다. 11번가의 현재 소유 구조나 매각 진행 여부에 대해 2026년 10월 기준으로 확인된 공식 자료는 찾지 못했습니다.
밸류에이션과 시장 평가
시세와 밸류에이션 지표는 사이트마다 산정 기준이 달라 하나로 합치지 않고 각각 표시합니다. 치킨스탁은 2026년 10월 14일 종가 852,000원 기준 PER 3.42배, PBR 2.04배, EPS 248,807원, BPS 416,996원, ROE 59.7%로 집계했습니다. 같은 날 기준 와이즈리포트는 PER 12.82배, PBR 4.07배를 제시했습니다. 알파스퀘어는 2026년 10월 15일 오전 9시 12분 기준 786,000원(-7.75%)에 PER 5.54배, PBR 1.76배로 집계했는데, 이는 전날 종가 852,000원에서 하락한 수치와 맞아떨어집니다. PER·PBR 값이 사이트별로 적지 않게 벌어지는 것은 지분법손익 중심의 순이익 구조상 연환산 방식이나 자본 기준을 어떻게 잡느냐에 따라 결과가 크게 달라지기 때문으로 보이며, 어느 한 수치만 맞다고 단정하기 어려워 세 출처를 병기했습니다.
확인된 긍정 요인과 불확실성
- SK하이닉스 지분가치를 통한 실적 레버리지가 뚜렷합니다. 2분기 영업이익·순이익이 전년 대비 8배 가까이 늘어난 배경도 지분법손익 확대였습니다.
- TGC스퀘어를 통한 해외 AI·반도체 스타트업 투자가 이어지고 있어, SK하이닉스 외 영역에서도 신규 포트폴리오 가치를 쌓으려는 시도가 확인됩니다.
- 순자산가치(NAV) 대비 주가 할인율이 38%로 보도된 점은, 시장이 보유 지분가치를 액면 그대로 반영하지 않고 있다는 뜻으로 해석될 수 있습니다. 이 할인율이 좁혀질지, 계속 유지될지는 확인되지 않았습니다.
리스크 및 불확실성
- 실적의 대부분이 SK하이닉스 지분법손익에서 나오는 구조라, SK하이닉스 업황이 꺾이면 SK스퀘어 실적도 그대로 흔들릴 수 있습니다.
- 영업수익(매출) 자체는 전년 동기 대비 줄어든 상태로, 지주회사 본연의 사업에서 나오는 현금흐름 변화는 이번 공시만으로는 자세히 확인하지 못했습니다.
- PER·PBR 등 밸류에이션 지표가 출처별로 몇 배씩 차이가 나는 만큼, 어느 한 사이트의 숫자만으로 저평가·고평가를 단정하기는 어렵습니다.
- 11번가를 비롯한 비반도체 포트폴리오 회사들의 2026년 현재 구조조정 진행 상황은 신뢰할 수 있는 최신 자료로 확인하지 못했습니다.
결론
SK스퀘어는 SK하이닉스 지분가치가 실적과 주가를 좌우하는 투자형 지주회사라는 점이 이번 조사에서 다시 확인됐습니다. 2026년 2분기 실적이 크게 개선된 것도 본업 성장이 아니라 지분법손익 확대에 따른 결과였고, NAV 대비 할인율이나 TGC스퀘어의 해외 투자 행보는 포트폴리오 가치를 어떻게 평가할지에 대한 참고 자료로 볼 수 있습니다. 이 글은 특정 매수·매도를 권유하지 않으며, 투자 판단은 공시와 재무자료를 직접 확인한 뒤 신중하게 내려야 합니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 내외일보, “SK스퀘어, 2026년 2분기 실적 발표” (2026-08-14)
- 치킨스탁, SK스퀘어(402340) 주가·실적발표·공시 (2026-10-14 기준)
- 알파스퀘어, SK스퀘어 주가·투자정보 (2026-10-15 09:12 기준)
- 와이즈리포트, SK스퀘어 기업현황 (2026-10-14 기준)
- SK스퀘어 공식 IR, 사업 소개
- DART 전자공시시스템, SK스퀘어 정기공시 항목별 검색
- 한국경제, “SK스퀘어, 日 피지컬AI 스타트업 무진 투자…AI·반도체 밸류체인 확장” (2026-10-11)