SK바이오팜(326030)의 사업 구조와 최근 실적, 업계 동향을 2026년 10월 22일 기준으로 점검했습니다. 금융감독원 전자공시와 회사 공식 IR 자료, 증권사 리포트, 복수의 경제지 기사를 교차 확인해 확인된 사실만 정리했으며, 출처마다 수치가 다른 부분은 본문에 그대로 밝혀 두었습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | SK바이오팜(326030) |
| 시장 / 업종 | KOSPI / 바이오(신약개발) |
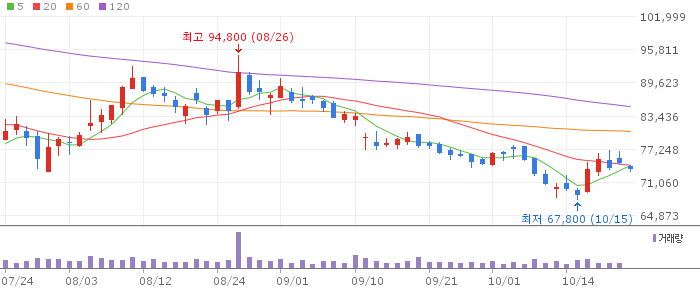
| 현재가 | 75,000원 (전일 대비 보합) |
| 52주 최고가 | 144,100원 |
| 시가총액 | 약 5.87조원 |
| 증권사 목표가 | 160,000원 (하나증권, 2026.10.19 신규) |
| 다음 분기보고서 제출기한 | 2026년 11월 16일 |
자료: 한국경제 마켓(종목 시세, 2026.10.22 20분 지연), Investing.com(2026.10.22 접속, 시가총액·52주 최고가 교차 확인), 하나증권 리포트(뉴스핌 2026.10.19 보도). 52주 최저가는 출처별로 67,800원과 73,000원으로 서로 달라 이 글에는 반영하지 않았습니다.
기업 개요
SK바이오팜은 SK그룹 계열의 신약 개발 전문기업으로, 중추신경계(CNS) 질환 치료제를 중심으로 사업을 펼치고 있습니다. 대표 제품은 성분명 세노바메이트, 미국 제품명 엑스코프리(XCOPRI)로 불리는 뇌전증(부분발작) 치료제입니다. 자체 개발한 신약을 미국 법인을 통해 직접 판매하는 구조를 갖추고 있어, 회사 매출의 대부분이 엑스코프리의 미국 처방 실적에서 나옵니다.
📚 투자 공부 추천 도서
최근 공시와 실적 발표
2026년 1분기 연결 기준 매출은 2,279억원으로 전년 동기 대비 57.8퍼센트 늘었고, 영업이익은 898억원, 당기순이익은 1,027억원을 기록했습니다. 미국 매출은 1,977억원으로 전년 동기 1,333억원보다 645억원 늘어 전체 성장을 이끌었습니다.
2분기에는 매출 2,474억원, 영업이익 971억원으로 분기 기준 역대 최고치를 다시 썼습니다. 세노바메이트의 2분기 미국 매출은 2,244억원으로 전년 동기 대비 45.6퍼센트 늘었고, 상반기 누적 미국 매출은 4,221억원에 달했습니다.
하나증권은 2026년 10월 19일 발행한 리포트에서 3분기 매출을 2,532억원(전년 대비 32.0퍼센트 증가), 영업이익을 968억원(전년 대비 38.0퍼센트 증가, 영업이익률 38.2퍼센트)으로 추정했습니다. 엑스코프리 처방량이 전분기 대비 6.3퍼센트 늘었고, 세노바메이트가 2026년 9월 16일 일본에서 품목 허가를 받으며 들어올 마일스톤 수익이 실적을 뒷받침할 요인으로 꼽혔습니다. SK바이오팜의 2026년 3분기 분기보고서 법정 제출 기한은 11월 16일입니다.
산업과 경쟁 환경
엑스코프리가 속한 뇌전증 치료제 시장은 미국이 가장 큰 비중을 차지하며, SK바이오팜은 현지 법인을 통한 직접 판매와 처방 확대로 시장 점유율을 늘려가는 전략을 쓰고 있습니다. 세노바메이트의 일본 품목 허가(2026년 9월 16일)는 미국 중심이었던 매출 구조를 다른 지역으로 넓히는 계기로 거론됩니다. 다만 해당 지역에서 실제 처방이 자리 잡기까지는 시간이 걸릴 수 있어, 당장의 실적 기여 규모는 아직 확인되지 않았습니다.
실적과 밸류에이션
| 분기 | 매출 | 영업이익 | 비고 |
|---|---|---|---|
| 2026년 1분기 | 2,279억원 | 898억원 | 순이익 1,027억원 |
| 2026년 2분기 | 2,474억원 | 971억원 | 분기 역대 최고 |
| 2026년 3분기(추정) | 2,532억원 | 968억원 | 하나증권 추정치, 확정 아님 |
하나증권은 이번 리포트에서 투자의견 매수(BUY)와 목표가 16만원을 신규로 제시했습니다. 이는 해당 증권사 한 곳의 추정과 의견이며, 실제 3분기 확정 실적은 11월 16일 분기보고서 공시를 통해 확인할 수 있습니다.
확인된 긍정 요인과 불확실성
- 엑스코프리의 미국 처방 매출이 2025년 이후 매 분기 전년 대비 두 자릿수 이상 성장하며 실적을 견인하고 있습니다.
- 세노바메이트가 2026년 9월 16일 일본 품목 허가를 받아 매출 지역이 다변화될 가능성이 생겼지만, 일본 매출의 실제 기여 규모는 아직 공시되지 않았습니다.
- 뉴스핌 보도에 따르면 SK바이오팜이 인수를 추진 중인 신약 후보 오파칼림의 임상 재개 여부가 앞으로 주가에 영향을 줄 변수로 거론되고 있습니다. 다만 해당 후보물질의 적응증이나 임상 중단 경위에 대한 구체적인 내용은 확인하지 못했습니다.
- 2026년 3분기 실적은 아직 하나증권의 추정치일 뿐이며, 확정 수치는 11월 16일 공시를 통해 나옵니다.
결론
SK바이오팜은 엑스코프리의 미국 매출 확대를 바탕으로 2026년 들어 매 분기 역대 최고 실적을 갈아치우고 있습니다. 세노바메이트의 일본 허가로 지역 다변화 가능성이 열렸고, 하나증권은 이를 반영해 매수 의견과 목표가 16만원을 제시했습니다. 다만 3분기 실적은 아직 추정 단계이고 오파칼림 임상 재개 여부 등 확인이 더 필요한 변수도 남아 있어, 11월 중순 분기보고서 공시와 후속 뉴스를 함께 확인할 필요가 있습니다. 이 글은 투자 권유가 아니며, 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
- 뉴스핌, “[리포트 브리핑]SK바이오팜, ‘실적은 양호할 것, 오파칼림 업데이트 중요(3Q26 Pre)’ 목표가 160,000원 – 하나증권” (2026.10.19)
- 헤럴드경제, “SK바이오팜, 2분기 영업익 971억 역대 최고…’세노바메이트’ 호조·’빅 바이오텍’ 가속” (2026.08.05)
- 약업신문, “[약업분석] SK바이오팜, 미국 매출이 실적 끌었다…순이익 1027억원” (2026년 5월 보도, 1분기 실적 기준)
- SK바이오팜 공식 홈페이지, IR 자료실 (2026.09.10 최신 자료 기준)
- 한국경제 마켓, SK바이오팜(326030) 종목 시세 (2026.10.22 조회, 20분 지연)
- Investing.com, SK Biopharmaceuticals(326030) 종목 정보 (2026.10.22 조회)
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.