SK이노베이션(096770)의 사업구조와 최근 공시, 2026년 상반기 실적, 증권가 실적 전망을 확인된 자료를 바탕으로 정리했습니다. 기준일은 2026년 9월 30일(Asia/Seoul)입니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | SK이노베이션 |
| 종목코드 | 096770 |
| 시장 / 업종 | 코스피 / 정유화학 |
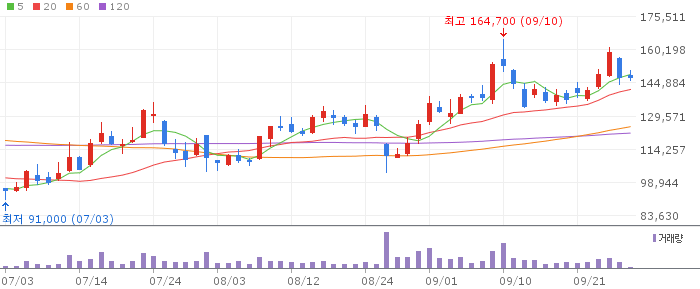
| 종가 (2026-09-28) | 149,200원 |
| 전일 대비 등락률 (2026-09-28) | +7.10% (+10,600원) |
| 52주 최고 / 최저 | 164,700원 / 87,700원 |
| 2026년 상반기 매출 | 53조 4,482억원 |
| 2026년 상반기 영업이익 | 5조 6,495억원 |
투자 공부 추천 도서
기업 개요
SK이노베이션은 SK그룹의 에너지 부문 중간지주회사로, 정유·윤활유·석유화학·배터리·자원개발·LNG 등 여러 사업을 자회사 형태로 운영하고 있습니다. 정유는 SK에너지와 SK인천석유화학이, 석유화학은 SK지오센트릭이, 윤활유는 SK엔무브가, 트레이딩은 SK트레이딩인터내셔널이, 배터리는 SK온이, 자원개발은 SK어스온이 각각 맡고 있습니다(한국어 위키백과, SK이노베이션 항목).
2024년 11월 SK이노베이션은 SK E&S를 흡수합병했고, SK E&S는 사내독립기업(CIC) 형태의 SK이노베이션 E&S로 편입되었습니다. 이 합병으로 정유·LNG 중심 기존 사업에 재생에너지, 수소, 전력 판매까지 더해진 종합 에너지 기업 구조로 재편되었습니다(한경, TheLec 등 보도 종합).
최근 공시와 실적
한국거래소 상장공시시스템(KIND)에는 SK이노베이션의 분기보고서(일반법인)가 2026년 5월 15일 접수된 기록이 확인됩니다. 3분기 정기 보고서는 자본시장법상 법정 제출기한(12월 결산 기준 11월 중순)이 남아 있어 기준일 현재 공시되지 않은 상태입니다.
이미 공시·보도된 분기 실적을 보면, 2026년 1분기 매출은 24조 2,121억원, 영업이익은 2조 1,622억원이었습니다. 중동 지역 정세 불안으로 유가가 오르면서 재고 관련 이익이 늘어난 영향이 컸고, 그중 SK에너지의 재고 관련 이익만 약 7,800억원으로 전체 영업이익의 60%가량을 차지했습니다(엠투데이, 2026-05-13).
2분기에는 매출 29조 1,572억원, 영업이익 3조 4,873억원을 기록해 전분기 대비 영업이익이 61.3% 늘었습니다. 전년 동기에는 4,016억원의 영업손실을 냈던 것과 비교하면 흑자 전환입니다. 상반기 누적으로는 매출 53조 4,482억원, 영업이익 5조 6,495억원입니다(CBC뉴스, 2026-07-30).
투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업과 경쟁 환경
정유 부문은 국제 유가와 정제마진 변화에 실적이 크게 좌우되는 구조입니다. 최근 중동 지역 긴장에 따른 유가 상승과 원유 정제마진 확대가 SK이노베이션을 포함한 국내 정유사 전반의 실적 개선 재료로 거론되고 있습니다(아시아경제, 2026-09-30). 윤활유 부문(SK엔무브)은 공급 차질 국면에서 수익성이 오히려 높아진 것으로 보도되었으며, 이는 특정 분기의 일시적 요인일 수 있어 다음 분기 실적으로 지속 여부를 확인할 필요가 있습니다.
배터리 부문(SK온)은 같은 산업 내 경쟁사 대비 수익성 확보가 관건으로 꼽혀 왔고, SK E&S 편입 이후에는 LNG 트레이딩과 전력 판매가 실적 변동성을 완충하는 역할을 하는 것으로 보도되고 있습니다. 다만 이 부분은 회사 자체 세부 지표를 직접 확인하지는 못했습니다.
실적과 밸류에이션
에프앤가이드 컨센서스 기준 2026년 연간 매출 전망치는 104조 7,559억원, 영업이익 전망치는 9조 2,984억원입니다. 개별 증권사 전망은 이보다 높은 편으로, 하나증권은 영업이익 11조 8,000억원(전년 대비 2,821% 증가, 3분기 영업이익 약 3조 1,000억원 포함)을, iM증권은 10조 4,410억원을 제시했습니다(아시아경제, 2026-09-30). 증권사별 전망치 차이가 크므로 하나의 확정 수치처럼 받아들이지 않는 편이 안전합니다.
주가는 실적 개선 기대를 반영해 9월 들어 여러 날 연속 상승세를 보였습니다. 9월 28일에는 전일 대비 7.10%(10,600원) 오른 149,200원에 거래를 마쳤습니다(중앙경제신문, 2026-09-28). 다만 9월 29~30일 종가에 대해서는 출처마다 수치가 다르게 확인되어(일부는 급등, 일부는 보합으로 표기) 이 글에서는 확정 수치로 제시하지 않았습니다. 투자자정보업체 인베스팅닷컴과 한경마켓 시세 페이지는 모두 145,900원, 52주 최고 164,700원, 52주 최저 87,700원을 공통으로 보여주고 있어 이 범위는 비교적 신뢰할 수 있습니다. 같은 출처(인베스팅닷컴)에서는 최근 12개월 기준 순손실로 PER이 음수(-33.09)로 표시되는데, 이는 과거 분기의 일회성 손실이 반영된 후행 지표이며 앞서 언급한 증권사들의 연간 영업이익 전망치와는 산정 기준이 다릅니다.
확인된 긍정 요인과 불확실성
- 1분기, 2분기 연속으로 영업이익이 개선되며 상반기 누적 영업이익이 전년 대비 흑자로 전환했습니다(엠투데이, CBC뉴스).
- 증권가에서는 정제마진 확대와 SK E&S 합병 효과를 근거로 2026년 연간 영업이익이 연간 기준 역대 최대 수준에 이를 수 있다는 전망을 내놓고 있습니다(아시아경제).
- 다만 이 전망치들은 증권사별 편차가 크고, 1분기 실적 개선의 상당 부분이 유가 상승에 따른 재고 관련 이익이라는 일시적 요인에 기대고 있어 유가가 다시 안정되면 이익 규모가 달라질 수 있습니다.
- 후행 PER이 음수로 표시될 만큼 최근 12개월 누적 기준으로는 순손실 구간이 있었던 것으로 나타나, 분기별 변동성이 여전히 크다는 점을 감안할 필요가 있습니다.
- 3분기 정기 공시가 아직 나오지 않아, 위 전망치들이 실제 분기보고서로 확정되기까지는 시차가 있습니다.
결론
SK이노베이션은 정유·화학·윤활유·배터리·LNG를 아우르는 종합 에너지 기업으로 재편된 이후, 2026년 상반기 들어 영업이익이 뚜렷하게 개선되는 흐름을 보이고 있습니다. 증권가는 유가 상승과 정제마진 확대를 근거로 연간 실적 전망을 상향하고 있지만, 전망치 편차가 크고 1분기 이익 개선에는 일시적 요인도 섞여 있어 3분기 정기 공시가 나온 뒤 수치를 다시 확인하는 것이 필요합니다. 이 글은 투자 권유가 아니며, 위에 정리한 확인 포인트를 바탕으로 각자 추가 검증을 거치시기 바랍니다.
출처
- 한국거래소 KIND, “SK이노베이션 분기보고서(일반법인)” (접수일 2026-05-15)
- 엠투데이, “SK이노, 1분기 영업익 2조1,622억 원 기록. 래깅효과. 재고 이익 증가” (2026-05-13)
- CBC뉴스, “[속보] SK이노베이션, 2분기 영업이익 3조4873억원…전년 대비 흑자전환” (2026-07-30)
- 아시아경제, “[이주의 관.종]SK이노베이션, 올해 사상 최대 실적 전망” (2026-09-30)
- 중앙경제신문, “SK이노베이션 주가, 9월 28일 장중 159,800원 7.10% 상승” (2026-09-28)
- 한국어 위키백과, “SK이노베이션” (열람일 2026-09-30)