두산에너빌리티(034020)에 대해 금융감독원 전자공시시스템(DART) 공시, 회사 공식 IR 자료, 최근 실적 발표 보도, 증권·재무정보 사이트의 자료를 확인했습니다. 조사 기준일은 2026년 8월 31일이며, 본문에 인용한 수치는 2026년 1·2분기 실적과 2026년 8월 28일 종가를 기준으로 합니다.
기업 개요
두산에너빌리티는 발전설비와 담수설비를 주력으로 하는 플랜트 기자재·EPC 기업입니다. 회사 공식 IR 자료를 보면 사업은 크게 네 영역으로 나뉩니다. 원자력·화력·복합화력·수력양수 발전용 기자재를 만드는 플랜트 기자재·서비스 부문, 해상풍력과 가스터빈, 소형모듈원전(SMR), 수소에너지, ESS 등을 다루는 에너지 솔루션 신사업 부문, 플랜트 EPC·Water EPC·건설을 맡는 플랜트 EPC/건설 부문, 3D 프린팅과 주조·단조, 리튬 회수 등을 담당하는 소재/제작 부문입니다. 연결 실적에는 두산밥캣과 두산퓨얼셀 등 자회사 실적도 함께 반영됩니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 두산에너빌리티 |
| 종목코드 | 034020 |
| 시장 | 코스피(KOSPI) |
| 업종 | 발전설비 |
| 기준일 | 2026년 8월 28일 |
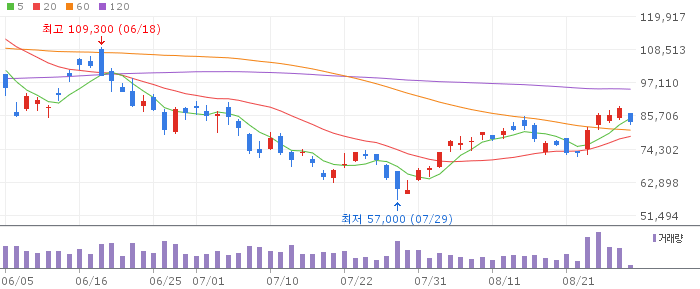
| 종가 | 88,200원 |
| 시가총액 | 56조 4,975억원 |
투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
최근 공시·뉴스
금융감독원 전자공시시스템(DART)에는 두산에너빌리티의 2026년 1분기 분기보고서가 2026년 5월 14일 접수·공시된 내역이 확인됩니다. 회사 공식 IR 자료에 따르면 2026년 1분기 연결 매출액은 4조 2,611억원으로 전년 동기 대비 13.7% 늘었고, 영업이익은 2,335억원으로 63.9% 증가했습니다(영업이익률 5.5%). 당기순이익은 602억원으로, 전년 동기 212억원 적자에서 흑자로 돌아섰습니다.
이투데이 보도에 따르면 2026년 2분기 연결 매출액은 4조 7,248억원(전년 동기 대비 3% 증가), 영업이익은 3,143억원(16% 증가), 당기순이익은 2,264억원(14% 증가)으로 집계됐습니다. 상반기 누적으로는 매출 8조 9,859억원(8% 증가), 영업이익 5,478억원(32% 증가)을 기록했으며, 수주잔고는 26조 3,509억원으로 전 분기 대비 약 2조 1,000억원 늘었습니다.
MBC 보도(2026년 8월 14일)를 보면 두산에너빌리티는 빌 게이츠가 설립한 미국 원자력 기업 테라파워가 와이오밍주에 짓는 첫 원자력발전소(케머러 1호기)에 나트륨 원자로의 보호용기와 지지구조물, 내부구조물 등 핵심 기자재를 제작해 공급하기로 했습니다. 회사 공식 IR 자료에도 해당 사업이 미국 원자력규제위원회(NRC)의 건설허가 승인을 받아 원자로 건물 시공에 들어갔다는 내용이 담겨 있습니다.
투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업·경쟁 환경
회사는 2026년 연간 수주 목표를 13조 3,000억원으로 제시했습니다. 공식 IR 자료를 보면 1분기 누적으로 약 2조 8,000억원을 달성했고, 이투데이 보도를 종합하면 상반기 누적 수주는 7조 1,225억원까지 늘었습니다. 남은 기간에는 대형 원전 3.5조원, SMR 1.0조원, 복합화력 주기기 1.0조원, 해외 복합 EPC 3.0조원, 해상풍력 등 1.1조원 규모 프로젝트를 추진 중이라고 IR 자료에 나와 있습니다.
글로벌 SMR 시장은 여러 업체가 동시에 움직이는 국면입니다. 공식 IR 자료에 따르면 미국 X-Energy는 2026년 4월 나스닥 상장을 통해 10억 달러 이상을 조달했고, 영국 롤스로이스는 영국 원자력청과 SMR 3기 건설 착수 계약을, 체코 국영에너지기업 CEZ와는 초기공사계약(EWC)을 각각 체결했습니다. 두산에너빌리티는 이 가운데 X-Energy, 롤스로이스 SMR 등 복수 프로젝트에 주기기 제작사로 참여를 추진하고 있다고 설명하고 있습니다.
가스터빈 사업도 성장축으로 꼽힙니다. IR 자료에 따르면 미국 내 첫 가스터빈 공급계약 체결 후 4개월 만에 누적 12기 수주를 달성했고, 이 중 2026년에만 데이터센터向 7기(2.5GW)를 수주했습니다. 스팀터빈 부문은 최근 5년간 300MW 이상 대형 스팀터빈 시장에서 점유율 37%로 1위를 유지하고 있다고 회사는 밝히고 있습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
실적·재무·밸류에이션
분기별 흐름을 보면 수익성이 꾸준히 개선되고 있습니다. 2026년 1분기 연결 영업이익률은 5.5%로 전년 동기(3.8%)보다 높아졌고, 2분기에도 영업이익 3,143억원을 기록하며 증가세를 이어갔습니다.
| 구분 | 매출액 | 영업이익 | 전년동기 대비 |
|---|---|---|---|
| 2026년 1분기 | 4조 2,611억원 | 2,335억원 | 매출 +13.7%, 영업이익 +63.9% |
| 2026년 2분기 | 4조 7,248억원 | 3,143억원 | 매출 +3%, 영업이익 +16% |
| 2026년 상반기 누적 | 8조 9,859억원 | 5,478억원 | 매출 +8%, 영업이익 +32% |
밸류에이션 지표는 참고한 자료와 기준일에 따라 차이가 큽니다. 와이즈리포트가 제시한 2026년 8월 28일 종가(88,200원, 시가총액 56조 4,975억원) 기준 PER은 666.54배, PBR은 7.26배입니다. 반면 8월 12일 종가(80,300원) 기준으로 집계한 다른 분석에서는 TTM PER 333.2배, 컨센서스 기준 PER 162.9배, PBR 6.4배로 제시돼, 산정 시점과 적용 이익 기준(과거 실적 대비 컨센서스 추정)에 따라 수치가 크게 엇갈립니다. 두 자료 모두 트레일링 순이익이 아직 작아 PER 자체가 매우 높게 나타나는 구간이라는 점은 공통적으로 확인됩니다. 같은 분석에서 증권가 목표주가 평균은 12만 9,375원으로 제시돼 있으나, 이는 특정 시점의 컨센서스 추정치이며 확정된 수치가 아닙니다. 2026년 실적 컨센서스를 적용한 EPS는 499원, 추정 PER은 176.92배 수준이라는 자료도 있습니다.
확인할 긍정 요인과 불확실성·리스크
- 분기를 거치며 연결 영업이익률이 개선되고 있고, 2026년 상반기 누적 영업이익이 전년 동기 대비 32% 늘었습니다(이투데이, 2026-07-27).
- 테라파워 SMR 기자재 수주, X-Energy·롤스로이스 등 복수 SMR 프로젝트 참여 추진 등 원전·SMR 관련 모멘텀이 이어지고 있습니다(공식 IR 자료; MBC, 2026-08-14).
- 수주잔고가 26조 3,509억원까지 늘어 향후 매출로 이어질 일감을 쌓아두고 있지만, 체코 테멜린 3·4호기처럼 사업 진행 여부가 아직 결정되지 않은 대형 프로젝트도 다수 포함돼 있어 수주 시점과 규모에 불확실성이 남아 있습니다(공식 IR 자료).
- 밸류에이션 지표는 참고 자료마다 편차가 매우 큽니다(PER 기준 163~667배 수준). 트레일링 순이익 기준 수치와 컨센서스 추정 기준 수치를 혼동하지 않고 각각의 전제를 확인할 필요가 있습니다.
결론
두산에너빌리티는 2026년 들어 분기마다 영업이익이 늘어나는 흐름을 보이고 있고, SMR과 가스터빈을 축으로 한 신규 수주도 이어지고 있습니다. 다만 이 글에서 정리한 내용은 공개된 공시와 보도자료, 회사 공식 자료를 바탕으로 한 사실 확인용 자료이며, 매수나 매도를 권유하는 내용이 아닙니다. 특히 밸류에이션 지표는 자료마다 편차가 크므로, 투자 판단은 최신 공시와 본인의 투자 목적, 위험 감내 수준을 함께 고려해 내리시기 바랍니다.
출처
- 전자공시시스템(DART), 두산에너빌리티 분기보고서 (2026-05-14)
- 두산에너빌리티 공식 IR, “’26년 1분기 기업설명회” (2026년 1분기 실적 기준)
- 이투데이, “두산에너빌리티, 2Q 영업익 전년比 16%↑…수주잔고 26.3조” (2026-07-27)
- MBC뉴스, “두산에너빌리티, 미국 테라파워 SMR 핵심 기자재 수주” (2026-08-14)
- 와이즈리포트, 두산에너빌리티 기업현황 (2026-08-28 기준)
- 불스토리, 두산에너빌리티 밸류에이션 점검 (2026-08-06, 2026-08-13 업데이트)