KT&G(033780)는 국내 담배 시장을 대표하는 기업으로, 국내외 궐련 사업과 전자담배(NGP), 홍삼 등 건강기능식품 사업을 함께 운영하고 있습니다. 2026년 10월 3일 기준으로 공개된 공시 자료와 뉴스, 증권사 리포트를 바탕으로 최근 실적과 주주환원 정책, 사업 현황을 정리했습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | KT&G |
| 종목코드 | 033780 (KOSPI) |
| 업종 | 담배 |
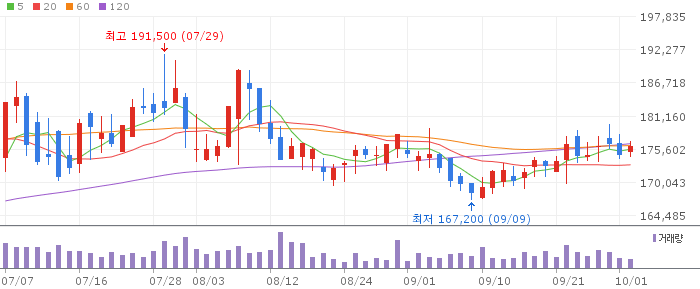
| 현재가 (2026-10-03 기준) | 176,900원 |
| 전일 대비 | +2,200원 (+1.26%) |
| 시가총액 | 약 18.36조원 |
| PER | 12.72배 |
| 배당수익률 | 3.78% (주당 6,600원) |
| 52주 최고/최저 | 192,400원 / 132,100원 |
기업 개요
KT&G는 1987년 4월 설립되었으며, 2026년 기준 임직원은 4,094명입니다. 회사 공식 홈페이지에 따르면 매출 구성은 담배 사업이 66.4%로 가장 큰 비중을 차지하고, 건강기능식품·생활 부문이 17.3%, 부동산 개발·운영이 10.8%, 제약·바이오 부문이 5.5%를 차지합니다. 주요 계열사로는 홍삼 제품을 생산하는 KGC인삼공사, 의약품을 제조하는 영진약품, 호텔 사업을 운영하는 상상스테이, 화장품 계열사 코스모코스 등이 있습니다.
담배 사업은 국내 궐련과 해외 수출용 궐련, 그리고 전자담배인 NGP(Next Generation Product)로 나뉩니다. 회사는 148개국에 궐련과 NGP 스틱을 수출하고 있으며, 해외 생산시설을 확대하는 방식으로 매출원가를 낮추고 수익성을 높이는 전략을 쓰고 있습니다.
투자 분석 도구
최근 실적과 공시
KT&G의 2025년 연결 매출액은 6조5,796억원으로 전년 대비 11.4% 늘었고, 영업이익은 1조3,495억원으로 13.5% 증가해 사상 최고치를 기록했습니다. 인건비 관련 일회성 비용 700억원을 제외한 조정영업이익은 1조4,198억원으로 19.4% 늘었습니다. 2025년 4분기만 놓고 보면 매출 1조7,137억원(+10.1%), 영업이익 2,488억원(+17.1%)이었습니다.
2026년 1분기 연결 실적은 매출 1조7,036억원(전년 동기 대비 +14.3%), 영업이익 3,645억원(+27.6%)으로 집계됐습니다. 사업부문별로 보면 담배 사업 매출이 1조1,559억원(+17%), 영업이익이 3,216억원(+27.2%)이었고, 이 중 해외궐련 매출은 5,596억원(+24.6%)으로 분기 기준 최대 실적을 새로 썼으며 영업이익은 전년 동기보다 56.1% 늘었습니다. 전자담배(NGP) 매출은 2,410억원으로 51.5% 증가했고, KGC 건강기능식품 부문은 매출 3,326억원(+5.8%), 영업이익 279억원(+53.3%)을 기록했습니다. 2026년 2분기 이후 정기 공시 수치는 이번 조사에서 독립적으로 확인하지 못해 본문에 포함하지 않았습니다.
주주환원 측면에서는 2026년 9월 22일 이사회에서 자사주 207만주(발행주식총수의 약 2%)를 장내 매입한 뒤 전량 소각하기로 결정했습니다. 규모는 약 3,600억원이며, 올해 들어 세 번째 대규모 주주환원 조치입니다. 중간배당금은 전년 주당 1,400원에서 올해 2,000원으로 올렸고, 회사는 4분기 중 중장기 주주환원정책을 새로 발표할 계획이라고 밝혔습니다.
산업·경쟁 환경
KB증권은 2026년 4월 8일 리포트에서 KT&G에 대해 투자의견 Buy, 목표주가 19만원을 유지했습니다. 당시 4월 7일 종가 기준 상승여력을 22.8%로 제시했으며, 해외궐련의 두 자릿수 성장세가 이어지면서 1분기 영업이익이 컨센서스였던 3,282억원을 웃돌 것으로 예상했습니다. 리포트는 KT&G를 경기 변동에 상대적으로 덜 민감한 방어주로 평가하면서, 2026년 해외 생산 확대에 따른 수익성 개선과 높은 총주주환원율을 근거로 하방 리스크가 제한적이라고 분석했습니다.
확인된 긍정 요인과 불확실성
- 해외궐련 사업이 매출과 영업이익 모두 두 자릿수로 늘며 전체 실적을 이끌고 있습니다(2026년 1분기 기준).
- 자사주 매입·소각과 중간배당 인상이 연이어 이뤄지며 주주환원 정책이 강화되는 흐름입니다.
- 해외 매출 비중이 높아지는 추세여서, 환율 변동이나 수출 대상국의 규제 변화가 실적에 영향을 줄 수 있습니다.
- 담배 산업은 국가별 세금·규제 정책 변화에 노출돼 있어, 국내외 정책 변화가 장기 실적 흐름에 변수로 작용할 수 있습니다.
- 2026년 2분기 이후 분기 실적은 이번 조사 시점에 공식 확인되지 않아, 향후 공시를 통한 재확인이 필요합니다.
결론
KT&G는 해외궐련과 NGP, 건강기능식품으로 사업을 다각화하면서 2025년에 이어 2026년 1분기에도 매출과 영업이익이 함께 늘어난 모습을 보였습니다. 동시에 자사주 매입·소각과 배당 인상을 통해 주주환원을 확대하고 있다는 점도 공시와 보도를 통해 확인됩니다. 다만 2분기 이후 실적과 향후 발표될 중장기 주주환원정책의 구체적 내용은 아직 공개되지 않았으므로, 추가 공시가 나오는 대로 확인이 필요합니다. 이 글은 투자 판단을 위한 참고 자료이며 매수나 매도를 권유하지 않습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- investing.com, “KT&G Corp (033780) 주가·시가총액·PER·배당수익률” (2026-10-03 (실시간 시세 조회 시점))
- 아주경제, “KT&G, 1분기 영업익 27.6% 늘어난 3645억원…”해외궐련이 실적 견인”” (2026-05-07)
- 스타뉴스, “KT&G, 2025년 영업이익 1.3조” (2026-02-08)
- KT&G 공식 홈페이지, “기업소개 – About Us” (상시 게시 (조회일 2026-10-03))
- KB증권, “KT&G(033780) 주가전망 – 방어주의 위엄” (2026-04-08)
- 뉴스1, “KT&G, 3600억 규모 자사주 매입·소각…”주주환원 강화”” (2026-09-22)