LG유플러스(032640)의 사업 구조, 최근 공시와 실적 자료를 2026년 10월 20일 기준으로 정리했습니다. 본문 수치는 연결 기준이며, 시세는 네이버페이 증권에 표시된 2026년 10월 20일 프리마켓 기준입니다.
기업 개요
LG유플러스는 이동통신, 초고속인터넷과 IPTV로 구성된 스마트홈, 기업회선과 데이터센터를 포함한 기업인프라 사업을 운영합니다. 휴대전화 회선과 가정용 인터넷·방송 가입자에게 반복적으로 요금을 받고, 기업 고객에게 통신망과 데이터센터·솔루션을 제공하는 구조입니다. 사업보고서 기반 자료에서는 LG헬로비전 등 종속기업의 케이블 방송 사업도 연결 실적에 포함되는 것으로 정리됩니다.
| 항목 | 내용 |
|---|---|
| 종목명 | LG유플러스 |
| 종목코드 | 032640 |
| 시장·업종 | KOSPI · 통신 |
| 프리마켓 표시 가격 | 15,600원 |
| 시가총액 | 약 6조 7,017억원 |
📚 투자 공부 추천 도서
최근 공시와 실적
LG유플러스의 2026년 2분기 연결 영업수익은 3조 6,949억원, 서비스수익은 3조 765억원, 영업이익은 3,445억원이었습니다. 영업수익은 전년 동기보다 3.9% 줄었지만 서비스수익은 2.0% 늘었고, 영업이익은 13.1% 증가해 회사가 발표한 분기 기준 최대치를 기록했습니다. 이는 단말 매출보다 반복적인 서비스 매출과 비용 효율화의 기여를 함께 봐야 하는 분기였습니다. LG, “2분기 영업이익 3445억원…역대 분기 최대 실적” (2026.08.06)
부문별로는 모바일 수익이 1조 6,602억원으로 0.9% 증가했고, 스마트홈 수익은 6,638억원으로 4.3% 늘었습니다. 기업인프라 수익은 4,644억원으로 8.6% 증가했으며, AIDC 매출은 1,241억원으로 28.9% 늘었습니다. 회사 자료상 AIDC 성장은 코로케이션 매출이 이끌었고, 기업인프라 안에서는 솔루션과 기업회선도 별도로 집계됩니다. LG유플러스, “유플러스 실적자료” (2026년 2분기 자료)
산업과 경쟁 환경
통신 본업에서는 회선 수와 5G 전환율, 가입자당 매출, 마케팅 비용이 함께 움직입니다. 2분기 전체 모바일 가입회선은 3,146만 7천여개, 5G 핸드셋 보급률은 84.9%로 회사가 발표했습니다. 스마트홈은 기가인터넷과 IPTV 가입자 증가가 매출을 지지했고, 기업인프라는 데이터센터와 기업용 솔루션을 성장축으로 제시했습니다.
경쟁사와의 차별화가 실제 이익으로 이어지는지는 AIDC의 가동률과 수주·운영 구조, 5G 가입자 증가가 마케팅 비용을 얼마나 상쇄하는지에서 확인할 수 있습니다. IBK투자증권은 2026년 1분기에 모바일·스마트홈·기업인프라가 모두 성장했고, AIDC 매출이 전년 동기 대비 31.0% 늘었다고 정리했습니다. 다만 해당 리포트의 연간 수치는 전망치이므로 확정 실적과 구분해야 합니다. IBK투자증권, “안정적인 실적 흐름” (2026.05.08)
실적과 밸류에이션
2026년 2분기 순이익은 2,177억원, EBITDA는 1조 348억원으로 회사가 발표했습니다. 2025년 연간 연결 영업수익은 15조 4,517억원, 영업이익은 8,921억원으로 정리되어 있습니다. 연간 확정 수치와 분기 잠정·발표 수치는 기간과 집계 기준이 다를 수 있으므로 같은 표에서 단순 합산하지 않았습니다. 코베스팅, “LG유플러스 기업 해부” (2026.10.12 기준)
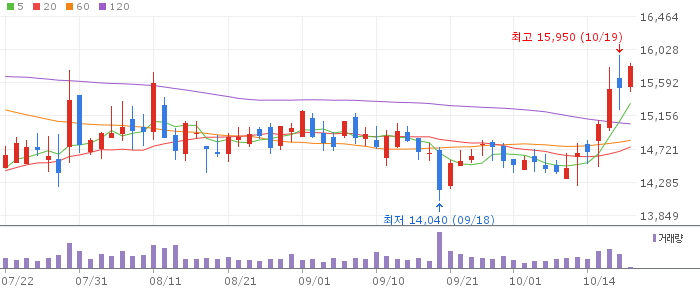
네이버페이 증권은 2026년 10월 20일 08시 09분 프리마켓 기준 가격을 15,600원, 시가총액을 6조 7,017억원으로 표시했습니다. 정규장 종가나 PER·PBR은 장중 및 데이터 갱신 시점에 따라 달라질 수 있어 별도 확정값으로 제시하지 않습니다. 네이버페이 증권, “LG유플러스 종목정보” (2026.10.20)
확인할 긍정 요인
- 모바일·스마트홈·기업인프라가 함께 서비스 매출을 구성해 단일 사업 의존도를 낮추는 구조입니다.
- 2분기 AIDC 매출과 기업인프라 수익이 전체 실적보다 빠르게 증가했습니다.
- 서비스수익 증가와 비용 효율화가 영업이익 개선으로 연결됐는지 다음 분기에도 확인할 수 있습니다.
불확실성과 리스크
- 통신시장 가입자 경쟁이 심해지면 판매수수료와 마케팅 비용이 늘어 수익성 개선 폭이 줄어들 수 있습니다.
- AIDC는 매출 성장률만으로 수익성을 판단하기 어렵고, 설비투자·전력비·가동률과 장기 계약 구조를 함께 확인해야 합니다.
- 프리마켓 가격은 정규장 가격과 다를 수 있으며, 본문 수치는 기준일 이후 변경될 수 있습니다.
결론
LG유플러스는 통신 가입자 기반 위에 스마트홈과 기업인프라를 더한 사업 구조를 갖고 있습니다. 최근 확인된 핵심 변화는 2분기 서비스수익과 영업이익의 개선, AIDC를 포함한 기업인프라 성장입니다. 다음 확인 지점은 가입자 증가가 마케팅 비용을 감당하는지, AIDC 성장이 현금흐름과 수익성으로 이어지는지, 그리고 통신 본업의 안정성이 유지되는지입니다. 이 글은 확인된 자료를 정리한 기업분석이며 특정 매매를 권유하지 않습니다.
출처
- LG, “2분기 영업이익 3445억원…역대 분기 최대 실적” (2026.08.06)
- LG유플러스, “유플러스 실적자료” (2026년 2분기 자료)
- 네이버페이 증권, “LG유플러스 종목정보” (2026.10.20)
- IBK투자증권, “안정적인 실적 흐름” (2026.05.08)
- 코베스팅, “LG유플러스 기업 해부” (2026.10.12 기준)
📱 투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.