삼성E&A(028050, 옛 사명 삼성엔지니어링)의 최근 공시와 실적을 확인했습니다. 조사 기준일은 2026년 8월 21일이며, 금융감독원 DART에 게재된 수주 공시, 회사 공식 IR 자료, 증권사 리포트, 언론 보도를 함께 살펴봤습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성E&A (옛 삼성엔지니어링) |
| 종목코드 | 028050 |
| 시장 / 업종 | 코스피 / 건설(플랜트 엔지니어링) |
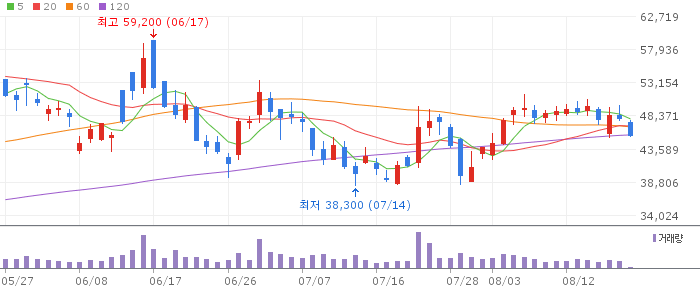
| 최근 종가 | 48,100원 (2026-08-07 종가) |
| 시가총액 | 약 9조 4,276억원 (2026-08-07 기준, 코스피 시가총액 75위) |
| PER / 배당수익률 | 15.14배 / 1.64% (2026-08-07 기준) |
| 52주 최고 / 최저 | 67,300원 / 23,150원 (와이즈리포트 기준) |
기업 개요
삼성E&A는 옛 삼성엔지니어링이 사명을 바꾼 회사로, 정유·석유화학·가스 등 화공 플랜트를 설계·조달·시공하는 화공 부문과, 반도체·2차전지 공장 등 첨단 산업설비를 짓는 부문, 수처리·환경 설비를 다루는 부문으로 나뉘어 있습니다. 2026년 상반기 부문별 매출은 화공 2조 2,031억원, 첨단산업 1조 4,122억원, 뉴에너지 1조 2,614억원을 기록했다고 아주경제가 보도했습니다.
2026년 3월 말 기준 증권사 리포트(유진투자증권, 류태환 애널리스트, 2026-03-31)에 따르면 최대주주는 삼성SDI 외 8인, 2대주주는 국민연금공단 외 1인으로 파악됩니다. 다만 이 지분 구성 자료는 5개월 이상 지난 시점의 조사로, 이후 변동 여부는 이번 조사에서 다시 확인하지 못했습니다.
최근 공시·뉴스
회사 공식 IR 자료에 따르면 2026년 1분기 영업이익은 1,882억원으로 전년 동기 대비 19.6% 늘었고, 2분기 영업이익은 2,731억원으로 전년 동기 대비 51% 증가했습니다. 아주경제(2026-07-23) 보도를 보면 2분기 매출은 2조 6,093억원(전년 동기 대비 19.8% 증가), 순이익은 1,825억원(28.8% 증가)이었고 신규 수주는 3조원 규모였습니다. 상반기 누적으로는 매출 4조 8,767억원(14.0% 증가), 영업이익 4,613억원(36.4% 증가), 순이익 3,458억원(15.7% 증가), 신규 수주 7조 6,000억원을 기록했습니다. 회사는 이 실적 개선을 대형 프로젝트 매출의 본격 반영과 원가 개선 덕분이라고 설명했습니다.
한국경제(2026-06-01)가 전한 DART 단일판매·공급계약체결 공시에 따르면, 삼성E&A는 2026년 5월 29일 Applied Materials Korea Innovation and Technology LLC와 1,677억 7천만원 규모 계약을 맺었습니다. 이는 직전 매출액 대비 약 1.86% 수준이며, 계약 기간은 2026년 5월 25일부터 2027년 12월 15일까지입니다.
📚 투자 공부 추천 도서
산업·경쟁 환경
유진투자증권 리포트(2026-03-31 기준)는 삼성전자가 2026년 시설·연구개발 투자로 110조원 이상을 집행할 계획이라고 전하며, 평택 P4·P5, 미국 텍사스 테일러 공장 등 반도체 관련 프로젝트에서 삼성E&A의 계약고와 매출이 늘어날 것으로 내다봤습니다. 다만 이 전망은 5개월 전 시점의 증권사 판단이라는 점을 감안해서 볼 필요가 있습니다.
같은 리포트는 수주 잔고의 51%가 중동(MENA) 지역 프로젝트에 몰려 있어, 당시 진행 중이던 이란 관련 정세 불안이 매출 인식 속도에 영향을 줄 수 있다고 지적했습니다. 이 리스크가 8월 현재까지 이어지고 있는지는 이번 조사의 최신 자료로 다시 확인하지 못했습니다.
실적·재무·밸류에이션
| 지표 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|
| 영업이익 | 1,882억원 (+19.6% YoY) | 2,731억원 (+51.0% YoY) |
| 매출액 | 미확인 | 2조 6,093억원 (+19.8% YoY) |
| 순이익 | 미확인 | 1,825억원 (+28.8% YoY) |
출처: 회사 공식 IR 자료(1분기 영업이익), 아주경제 2026-07-23 보도(2분기 및 순이익 수치). 1분기 매출과 순이익은 이번 조사에서 확인한 자료에 구체적 수치가 없어 표에 넣지 않았습니다.
회사는 2026년 연간 목표로 수주 12조원, 매출 10조원, 영업이익 8,000억원을 제시했고, 아주경제는 상반기 실적 흐름을 볼 때 이 목표 달성이 무난할 것이라는 전망을 전했습니다. 한편 유진투자증권은 2026년 실적을 매출 10조 7,790억원, 영업이익 9,434억원으로 추정하고 투자의견 매수, 목표주가 4만 9,000원을 제시했는데, 이는 2026년 3월 30일 종가(3만 3,250원) 기준의 오래된 자료입니다. 8월 7일 종가(4만 8,100원)가 이미 3월 시점의 목표주가에 근접해 있어, 이 목표주가는 현재 시점과 괴리가 있는 것으로 보입니다. 밸류에이션 정보 사이트 와이즈리포트가 집계한 최근 컨센서스는 2026년 예상 EPS 3,777원, 목표주가 6만 7,069원으로 유진투자증권의 3월 전망보다 높았는데, 두 수치는 조사 시점이 달라 직접 비교하기보다는 시차를 감안해 참고하는 것이 맞습니다.
확인된 긍정 요인과 불확실성·리스크
- 2026년 1, 2분기 모두 매출과 영업이익이 전년 동기 대비 두 자릿수 이상 증가하며 실적 개선 흐름이 이어지고 있습니다(회사 IR, 아주경제).
- 삼성전자의 반도체 설비 투자 확대가 첨단산업 부문 수주로 이어질 가능성이 있다고 증권사 리포트는 분석했습니다. 다만 이는 3월 시점 전망이라는 점을 감안해야 합니다.
- 수주 잔고 중 중동 비중이 높은 편이어서(3월 시점 51%), 해당 지역 정세에 따라 매출 인식 시점이나 원가율이 흔들릴 여지가 있습니다.
- 증권사 목표주가와 최근 컨센서스 목표주가 사이에 상당한 차이가 있고, 두 자료 모두 확인 시점이 다르므로 어느 한쪽 수치만으로 밸류에이션을 판단하기는 어렵습니다.
결론
이번 조사에서는 삼성E&A의 2026년 상반기 실적이 매출·영업이익·순이익 모두 전년 동기 대비 늘었다는 점, DART 공시로 확인되는 개별 수주 건이 존재한다는 점, 그리고 목표주가·리스크 관련 자료 중 일부는 몇 개월 전 시점이라 최신성이 떨어진다는 점을 확인했습니다. 투자 여부를 판단하기 전에는 DART에서 최신 분기보고서 원문과 이후 공시를 직접 확인하는 것이 필요합니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 삼성E&A 공식 IR, “재무 하이라이트” (2026-08 확인)
- 아주경제, “삼성E&A, 2분기 영업익 2731억원…전년比 51%↑” (2026-07-23)
- 한국경제, “삼성E&A 수주공시 – Applied Collaboration Center Korea” (2026-06-01)
- 유진투자증권, “삼성E&A – 1Q26 Preview: 나에겐 삼성전자가 있다” (2026-03-31)
- 중앙이코노미뉴스, “8월 1주차 삼성E&A 주가 상승세 후 하락 마감” (2026-08-08)
- 와이즈리포트, “삼성E&A(028050) 기업현황” (2026-08 확인)