한국전력(015760)에 대해 금융감독원 전자공시시스템(DART), 회사 공식 홈페이지, 국내 경제매체 보도, 증권사 리포트 인용 기사, 시세 정보 사이트를 교차 확인해 정리했습니다. 기준일은 2026년 8월 19일(한국 시간)이며, 이후 발표되는 실적이나 공시로 수치가 달라질 수 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 한국전력공사(한국전력) |
| 종목코드 | 015760 |
| 시장 | 유가증권시장(KOSPI) |
| 업종 | 전력 |
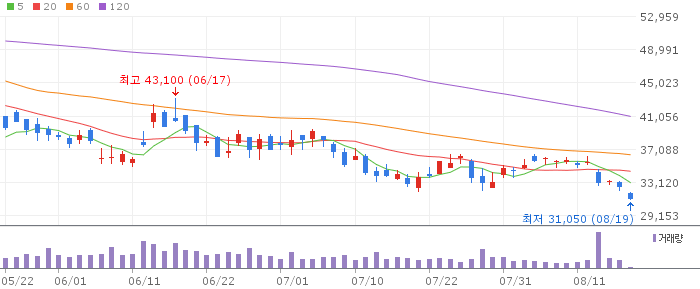
| 현재가(2026-08-19 기준) | 32,600원 |
| 시가총액 | 약 20조 9,300억원 |
| 52주 최고가 | 69,500원 |
| 52주 최저가 | 32,000원 |
| 본사 소재지 | 전남 나주시 |
기업 개요
한국전력공사는 발전, 송전, 배전, 판매로 이어지는 국내 전력산업 전반을 담당하는 공기업입니다. 원자력과 화력, 신재생 등 여러 발전원을 가진 발전 자회사들을 두고 있고, 스마트그리드와 에너지저장장치(ESS), 전기차 충전 인프라 같은 신사업도 함께 벌이고 있습니다. 본사는 전라남도 나주시에 있습니다.
매출의 대부분은 국내 전력판매에서 나오기 때문에, 국제 연료가격과 정부의 전기요금 결정이 실적에 직접적인 영향을 미치는 구조입니다. 발전 자회사가 부담하는 연료비와 전력도매가(SMP) 흐름도 원가에 그대로 반영됩니다.
📚 투자 공부 추천 도서
최근 공시·뉴스
2026년 상반기(1~6월) 연결 기준 매출액은 46조 3,173억원으로 전년 동기 대비 0.3% 늘었지만, 영업이익은 4조 9,127억원으로 16.6% 줄었고 당기순이익도 2조 7,965억원으로 21.0% 감소했습니다. 전력 판매량이 266.7TWh로 0.6% 줄어든 가운데 연료비는 10조 1,429억원으로 8.8% 늘어난 영향이 컸습니다.
같은 시기 보도된 재무구조 관련 소식을 보면, 연결 기준 부채는 210조 7천억원으로 작년 말보다 5조 1천억원 늘었습니다. 차입금은 133조 3천억원이고, 상반기에만 이자비용으로 2조 1천억원, 하루 평균 약 115억원을 지출했습니다. 영업이익 흑자를 냈지만 재무 부담은 여전히 이어지는 모습입니다.
이 실적이 나오기 전인 7월 중순, 신한투자증권은 2분기 연결 영업이익이 전년 동기 대비 8.8% 줄어든 1조 9,000억원 안팎을 기록하되 시장 컨센서스에는 부합할 것으로 내다보며 투자의견을 매수로 상향하고 목표주가를 4만 5,000원으로 제시한 바 있습니다.
산업·경쟁 환경
국제 에너지가격과 전력도매가(SMP)의 움직임이 원가에 직접 영향을 줍니다. 7월 중순 기준 평균 발전용 LNG가격은 768.6원/N㎥로 전년보다 4.7% 낮았고, SMP도 118.1원/kWh로 3.7% 낮은 수준이었습니다. 다만 8월 들어서는 흐름이 바뀌었다는 분석도 나왔습니다. iM증권은 원전 예방정비로 화석연료 발전 비중이 일시적으로 늘어난 가운데, 미·이란 사이 무력 충돌 여파로 유가와 LNG 가격이 강세로 돌아서면서 연료비가 14.1% 늘었다고 짚었습니다.
원전 가동률은 발전단가를 좌우하는 핵심 변수로 꼽힙니다. 새울 3호기 상업가동을 비롯한 예방정비 종료에 따른 가동률 회복이 하반기 원가 부담을 낮출 요인으로 거론되지만, iM증권은 이 효과만으로는 SMP와 연료비 상승분을 상쇄하기 부족하다고 평가했습니다.
전기요금은 정부가 결정하는 구조여서, 요금 조정 속도가 한전 실적의 방향을 가르는 정책 변수로 계속 거론되고 있습니다.
| 항목(2026년 상반기, 연결 기준) | 수치 |
|---|---|
| 매출액 | 46조 3,173억원 (전년 동기 대비 +0.3%) |
| 영업이익 | 4조 9,127억원 (전년 동기 대비 -16.6%) |
| 당기순이익 | 2조 7,965억원 (전년 동기 대비 -21.0%) |
| 전력 판매량 | 266.7TWh (-0.6%), 판매단가 167.6원/kWh |
| 연결 기준 부채 | 210조 7천억원 (작년 말 대비 +5조 1천억원) |
| 차입금 | 133조 3천억원 |
| 상반기 이자비용 | 2조 1천억원 (하루 평균 약 115억원) |
| 신한투자증권 목표주가 | 4만 5,000원 (매수, 2026-07-16) |
| iM증권 목표주가 | 4만 8,000원 (매수, 5만 3,000원에서 하향, 2026-08-13) |
확인된 긍정 요인
- 상반기 연결 영업이익 4조 9,127억원으로 흑자 기조는 유지했습니다.
- 새울 3호기 상업가동 등 원전 예방정비 종료로 가동률이 개선되면 발전단가 부담이 줄어들 여지가 있습니다.
- 신한투자증권과 iM증권 모두 투자의견은 매수를 유지하고 있습니다.
불확실성과 리스크
- 연결 기준 부채가 210조 7천억원에 달하고, 하루 이자비용만 약 115억원에 이르는 재무 부담이 이어지고 있습니다.
- iM증권은 하반기 영업이익이 상반기 대비 73% 줄어든 1조 3,000억원에 그칠 수 있다고 내다봤습니다.
- 미·이란 무력 충돌 등 지정학 리스크에 따른 유가·LNG 가격 변동성이 원가에 그대로 반영될 수 있습니다.
- 전기요금 조정은 정부 소관이라 회사가 독자적으로 통제하기 어려운 변수입니다.
결론
한국전력은 2026년 상반기에도 흑자를 유지했지만, 전년 대비 이익 규모는 줄었고 부채와 이자비용 부담은 계속 늘고 있습니다. 하반기는 원전 가동률 회복과 국제 연료가격, 전기요금 정책 조정 속도에 따라 실적 방향이 갈릴 것으로 보입니다. 이 글은 투자 권유가 아니며, 실적 발표와 공시 일정을 꾸준히 확인하는 것이 필요합니다.
📚 투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처 목록
- 한국전력공사 공식 홈페이지, “회사 소개 및 사업 개요” (상시)
- 금융감독원 전자공시시스템(DART), 한국전력공사 정기공시 목록, “2026년 사업연도 반기보고서 등 공시 확인” (2026-08-19 확인)
- 전자신문, “”한전, 상반기 영업이익 4.9조…판매량 감소·연료비 상승에 흑자 폭은 하락”” (2026-08-12)
- 헤럴드경제, “”한전, 상반기 4.9조 영업이익에도…부채 211조·하루 이자 115억원”” (2026-08-12)
- 이투데이, “”iM證 ‘한국전력, 하반기 비용 부담 본격화…목표가 4만8000원↓’”” (2026-08-13)
- 뉴스핌, “”[모닝 리포트] ‘한국전력, 하반기 원가 부담 넘어 원전·정책 모멘텀 주목’”” (2026-07-16)
- 알파스퀘어, “한국전력 종목정보(시세·투자지표)” (2026-08-19 조회)
- Investing.com, “Korea Electric Power Corp (KEPCO) 시세 정보” (2026-08-19 조회)