삼성중공업(010140)의 사업 구조와 최근 실적, 수주 현황을 2026년 10월 18일 기준으로 확인했습니다. 금융감독원 전자공시시스템(DART)의 잠정실적 공시, 국내 경제지 보도, 회사 사업부문 공개 자료를 교차 확인해 아래 내용을 정리했습니다.
기업 개요
삼성중공업은 1974년 8월 5일 설립된 삼성그룹 계열 조선·해양플랜트 제조사로, 1994년 1월 28일 유가증권시장에 상장했습니다. 본사는 경기 성남시에 있고, 주력 생산기지인 거제조선소에서 선박과 해양설비를 건조합니다.
사업은 크게 두 축으로 나뉩니다. 상선 부문에서는 LNG운반선, 초대형 컨테이너선, 원유운반선, 탱커 등을 건조하고, 해양플랜트 부문에서는 FPSO(부유식 원유생산저장하역설비)와 FLNG(부유식 액화천연가스 생산설비), 드릴십 등을 다룹니다. 두 사업을 연결하는 축은 LNG 관련 기술로, 회사는 멤브레인형 화물창 기술과 이중연료 추진 엔진을 LNG운반선에 적용한 경험을 FLNG·FPSO 설계에 확장하는 방식을 취하고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성중공업 |
| 종목코드 | 010140 |
| 시장 / 업종 | 코스피 / 조선 |
| 설립 / 상장 | 1974.08.05 / 1994.01.28 |
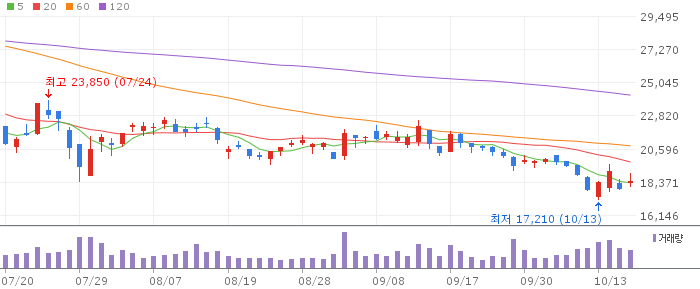
| 주가(2026.10.14 장중) | 19,030원 (+3.65%) |
| 52주 최고 / 최저 | 35,900원 / 17,210원 |
| 시가총액(2026.10.14 기준) | 약 16조 7,464억원 |
투자 공부 추천 도서
최근 공시와 뉴스
삼성중공업은 2026년 7월 24일 DART에 연결재무제표 기준 2분기 잠정실적을 공시했습니다. 2분기 매출은 3조2,307억원으로 전년 동기 대비 20.4% 늘었고, 영업이익은 3,250억원으로 58.7% 증가했습니다. 순이익은 2,228억원으로 전년 동기보다 4.9% 늘었습니다. 상반기 누적으로는 매출 6조1,330억원, 영업이익 5,981억원을 기록했는데, 각각 전년 동기 대비 19%, 82% 증가한 수치입니다.
수주 측면에서는 2026년 6월 8일 아프리카 지역 선주와 3조6,536억원 규모의 FLNG 본계약을 체결했다고 공시했습니다. 인도 예정일은 2028년이며, 이 계약을 포함한 당시 누적 수주액은 96억달러로 전년 연간 수주액 79억달러를 넘어선 수준이었습니다. 이후 7월까지 누적 신규수주는 100억달러로 늘어 연간 수주 목표 139억달러의 약 98%에 도달했습니다. 회사는 올해 초 연간 매출 목표를 12조8,000억원, 수주 목표를 상선 57억달러와 해양 82억달러를 합한 139억달러로 제시한 바 있습니다.
산업 및 경쟁 환경
삼성중공업은 LNG운반선과 해양플랜트를 두 축으로 하는 포트폴리오를 추진하고 있습니다. LNG운반선에서 쌓은 화물창·추진 기술을 FPSO, FLNG 설계에 적용하는 구조이며, 올해 해양플랜트 분야에서 5건의 수주를 성공시켰다는 보도가 있었습니다. 2분기 실적 개선의 배경으로는 해외 생산기지 가동 본격화와 거제조선소 2도크 진수 재개가 꼽혔습니다.
FLNG는 설비 한 기당 가격이 15억~30억달러 수준으로 추정되는 고부가가치 선종이며, 이 분야에서 삼성중공업이 국내 조선사 중 상대적으로 강점을 보유하고 있다는 평가가 나옵니다. 다만 이는 특정 매체의 평가이며, 전체 글로벌 수주 점유율 수치를 교차 확인하지는 못했습니다.
실적, 재무, 밸류에이션
최근 확인된 수치를 기준으로 2026년 2분기와 상반기 실적은 다음과 같습니다.
| 구분 | 매출 | 영업이익 | 전년 대비 |
|---|---|---|---|
| 2026년 2분기 | 3조2,307억원 | 3,250억원 | 매출 +20.4%, 영업이익 +58.7% |
| 2026년 상반기 | 6조1,330억원 | 5,981억원 | 매출 +19%, 영업이익 +82% |
연간 가이던스인 매출 12조8,000억원 달성 여부는 하반기 실적이 추가로 공시돼야 가늠할 수 있습니다. 3분기 보고서 법정 제출 기한은 2026년 11월 16일로, 아직 확정 실적은 공시되지 않았습니다.
확인된 긍정 요인과 불확실성
- 2분기 영업이익률이 약 10.1%로 두 자릿수를 기록했고, 상반기 영업이익이 전년 동기 대비 82% 늘었습니다(머니투데이, DART 공시 기준).
- 7월까지 누적 신규수주가 연간 목표의 98%에 도달해, 남은 하반기 수주 부담이 크지 않은 상황으로 보입니다.
- FLNG 등 고부가 해양플랜트 비중 확대가 수익성 개선에 기여하고 있다는 분석이 있으나, 설비 인도는 2028년처럼 장기간에 걸쳐 이뤄져 매출 인식 시점과 실제 수주 시점 사이에 시차가 있습니다.
- 3분기 확정 실적과 연간 매출 목표 달성 여부는 아직 공시되지 않아 확인하지 못했습니다.
- 주가는 10월 중순 기준 52주 최저가에 가까운 구간에 있었고, 같은 기간 52주 최고가와는 두 배 가까운 차이를 보여 변동성이 큰 편입니다.
결론
삼성중공업은 2026년 2분기와 상반기에 매출과 영업이익이 모두 전년 동기 대비 두 자릿수 이상 늘었고, 연간 수주 목표에도 7월까지 98% 수준으로 근접했습니다. FLNG를 포함한 해양플랜트 수주가 상선 부문과 함께 포트폴리오를 구성하고 있다는 점도 확인됐습니다. 다만 3분기 확정 실적과 연간 매출 목표 달성 여부는 아직 공시 전이라는 점, 그리고 주가가 52주 최저가에 가까운 구간에서 움직였다는 점은 추가로 지켜볼 부분입니다. 이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
- 금융감독원 전자공시시스템(DART), “삼성중공업 연결재무제표기준영업(잠정)실적(공정공시)” (2026.07.24)
- 머니투데이, “삼성중공업, 2분기 영업익 3250억원…전년 대비 59%↑” (2026.07.24)
- 파이낸셜뉴스, “삼성중공업, 3조6천억 FLNG 본계약… 작년 실적 22% 상회” (2026.06.08)
- 중앙이코노미뉴스, “삼성중공업 주가, 10월 14일 장중 19,030원 3.65% 상승” (2026.10.14)
- 서울파이낸스, “[창간23 / K-조선③] LNG선·해양플랜트 투트랙…삼성중공업, 고부가 해양 포트폴리오 완성” (2025.09.17)
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.