삼성전기(009150)의 사업 구조와 최근 실적, 업황을 2026년 10월 13일 기준으로 정리했습니다. 공식 IR 자료, 국내 언론 보도, 시장 데이터 제공업체의 스냅샷, 전자공시 확인 내용을 함께 살펴봤습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성전기 |
| 종목코드 | 009150 |
| 시장 / 업종 | 코스피 / 전자부품 |
| 종가 (2026-10-12) | 1,487,000원 (-3.82%) |
| 시가총액 (보통주 기준) | 약 111조원 |
| PER / PER(Fwd.12M) | 163.42배 / 39.87배 |
| PBR | 11.77배 |
| 2026년 2분기 매출 / 영업이익 | 3조 4,572억원 / 4,404억원 |
기업 개요
삼성전기는 적층세라믹커패시터(MLCC)를 비롯한 수동소자, 카메라모듈과 통신모듈을 다루는 광학솔루션, 반도체 패키지기판을 생산하는 패키지솔루션 세 축으로 사업을 운영하고 있습니다. 최근에는 기존 MLCC 기술을 바탕으로 실리콘 캐패시터까지 포트폴리오를 넓혀, AI 서버와 데이터센터용 전력 부품 공급을 늘리는 방향으로 사업을 재편하고 있습니다.
2026년 2분기 사업부문별 매출을 보면 컴포넌트 부문이 1조 6,494억원으로 가장 크고, 광학솔루션이 1조 362억원, 패키지솔루션이 7,716억원을 기록했습니다. 전분기 대비로는 컴포넌트와 패키지솔루션이 각각 17%, 6% 늘었고, 광학솔루션은 4% 줄었습니다.
투자 공부 추천 도서
최근 공시와 뉴스
삼성전기는 2026년 7월 30일 2분기 경영실적을 공시했습니다. 매출 3조 4,572억원, 영업이익 4,404억원으로 전년 동기 대비 매출은 24%, 영업이익은 107% 늘었다고 밝혔습니다. 같은 날 머니투데이도 속보로 영업이익 증가율을 동일하게 보도했습니다.
회사 발표에 따르면 2분기 중 글로벌 고객사 10여 곳과 MLCC 장기공급계약을 체결했습니다. 또한 별도로 한 글로벌 고객사와는 2027~2028년 납품을 전제로 1조 5,570억원 규모의 AI 서버용 실리콘 캐패시터 공급계약을 맺었다고 보도된 바 있습니다. 전자공시시스템과 연동된 한국거래소 공시뷰어에서는 삼성전기의 분기보고서가 2026년 5월 15일 접수된 것으로 확인됩니다.
산업과 경쟁 환경
MLCC와 반도체 패키지기판을 모두 공급할 수 있다는 점이 삼성전기가 강조하는 차별점입니다. 회사는 MLCC, 패키지기판, 실리콘 캐패시터를 함께 묶어 AI 반도체 전력 공급망에 대응하는 전략을 추진하고 있습니다. 실리콘 캐패시터는 MLCC보다 두께가 얇고 전압 변화에 따른 용량 변동이 작으며 등가직렬인덕턴스(ESL)가 100배 이상 낮아 빠른 전력 응답이 필요한 AI 서버용 부품으로 거론됩니다.
패키지솔루션 부문에서는 플립칩 볼그리드어레이(FC-BGA) 기판이 주요 빅테크 고객사의 AI 가속기와 서버, CPU용으로 공급되고 있다고 전해집니다. 이 시장은 고부가 기판에 대한 수요 확대와 함께 경쟁사들도 투자를 늘리고 있는 분야로, 공급 측 증설 속도가 수요를 얼마나 따라가는지가 관전 포인트로 꼽힙니다.
실적과 밸류에이션
2026년 2분기 실적은 전년 동기(매출 2조 7,846억원, 영업이익 2,130억원) 대비 큰 폭으로 개선된 수치입니다. 전분기 대비로도 매출 8%, 영업이익 57% 증가해 분기 연속 개선 흐름을 보였습니다.
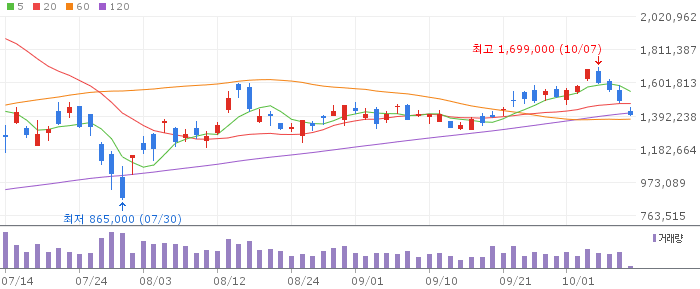
시장 데이터 제공업체 에프앤가이드 기준으로 2026년 10월 12일 종가는 1,487,000원이었고, 전일 대비 3.82% 하락했습니다. 같은 기준으로 PER은 163.42배, 12개월 선행 PER은 39.87배, PBR은 11.77배로 집계됩니다. 후행 PER과 선행 PER의 차이가 큰 편인데, 이는 올해 들어 분기별 이익이 가파르게 늘고 있어 과거 실적 기준 지표와 향후 실적 전망 기준 지표 사이에 괴리가 생긴 것으로 풀이됩니다. 주요 주주는 삼성전자 외 특수관계인이 23.77%, 국민연금공단이 9.95%를 보유하고 있습니다.
확인된 긍정 요인과 불확실성
- AI 서버와 데이터센터용 고부가 MLCC, 실리콘 캐패시터 수요 확대가 2분기 실적 개선의 주된 배경으로 거론됩니다.
- FC-BGA 기판은 주요 빅테크 고객사향 공급이 늘고 있다고 전해지나, 특정 고객사별 구체적인 물량이나 단가는 확인하지 못했습니다.
- 실리콘 캐패시터 관련 대형 공급계약은 2027~2028년 인도를 전제로 하고 있어, 실제 매출로 인식되는 시점과 규모는 계약 이행 과정에서 달라질 수 있습니다.
- 광학솔루션 부문은 2분기 매출이 전분기 대비 줄었는데, 구체적인 원인에 대한 회사 측 설명은 확인하지 못했습니다.
- PER, PBR 등 밸류에이션 지표가 업종 평균과 비교해 어떤 수준인지는 기준 시점에 따라 달라질 수 있어, 투자 판단에 활용할 경우 최신 수치를 다시 확인할 필요가 있습니다.
결론
삼성전기는 2026년 2분기에 매출과 영업이익 모두 전년 동기 대비 큰 폭으로 늘었고, 그 배경으로 AI 서버·데이터센터용 부품 수요 확대가 꼽히고 있습니다. 다만 대형 공급계약의 실제 이행 시점, 광학솔루션 부문의 분기 변동 요인, 현재 밸류에이션 수준에 대한 해석은 추가로 확인이 필요한 부분입니다. 이 글은 투자 권유가 아니며, 투자 판단에 앞서 최신 공시와 복수의 자료를 직접 확인하시길 권합니다.
투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 삼성전기, “삼성전기, 2026년 2분기 경영실적” (2026-07-30)
- 머니투데이, “[속보]삼성전기, 2Q 영업이익 4404억원…전년比 107%↑” (2026-07-30)
- 에프앤가이드, “삼성전기(009150) 기업정보 스냅샷” (2026-10-12 기준)
- 한국거래소 KIND(DART 연계), “삼성전기 분기보고서(일반법인)” (2026-05-15 접수)
- CEOSCOREDAILY, “MLCC·기판·실리콘 캐패시터 ‘삼각편대’ 뜬다”…삼성전기, AI서버 전략” (2026-06-14)