삼성전자우(005935)는 삼성전자 보통주와 같은 사업 기반을 공유하는 우선주입니다. 2026년 11월 10일 기준으로 회사 공식 자료와 최근 공개시장 자료를 확인해 사업 구조, 2026년 3분기 실적, 주주환원, 반도체 업황과 확인할 위험 요인을 정리했습니다.
기업 개요
삼성전자의 사업은 Device Experience(DX), Device Solutions(DS), 삼성디스플레이(SDC), 하만으로 나뉩니다. DX에는 모바일·네트워크와 영상디스플레이·생활가전이, DS에는 메모리·시스템LSI·파운드리가 포함됩니다. 삼성전자우는 이 회사의 우선주이므로 기업 분석은 삼성전자 사업 실적을 중심으로 보되, 주가와 배당은 우선주 조건을 따로 확인해야 합니다. (삼성전자 공식 사업분야, 2026년 11월 확인)
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성전자우 |
| 종목코드 | 005935 |
| 시장·업종 | KOSPI · 반도체 |
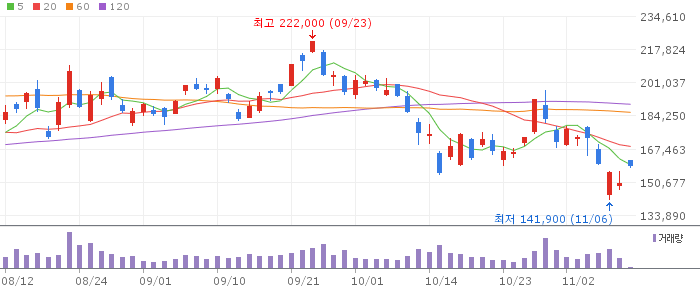
| 최근 확인 종가 | 150,900원 |
📱 투자 필수 도구
📱 투자 필수 도구
최근 공시·뉴스
삼성전자는 2026년 10월 29일 연결 기준 3분기 매출 195.3조원, 영업이익 107.4조원을 발표했습니다. DS부문 매출은 147.1조원, 영업이익은 106.5조원이었고, DX부문 매출은 52.1조원, 영업이익은 0.8조원이었습니다. 이는 회사 뉴스룸의 실적 발표 수치입니다. (삼성전자 뉴스룸, 2026년 10월 29일)
공식 발표에서 확인되는 실적의 의미는 메모리와 서버용 SSD, HBM4 판매 확대가 분기 실적을 이끌었다는 점입니다. 반면 회사는 환율 하락이 부품 사업을 중심으로 영업이익에 약 10조원의 부정적 효과를 냈고, DX에서는 메모리 가격과 원자재·물류비 부담이 이어졌다고 설명했습니다. 사실과 해석을 구분하면, 실적 개선은 확인되지만 사업부별 수익성이 같은 방향으로 움직인 것은 아닙니다.
산업·경쟁 환경
AI 인프라 투자가 메모리와 서버용 저장장치 수요의 주요 변수로 작용하고 있습니다. 회사는 4분기와 2027년 계획에서 HBM4, DDR5, QLC SSD, 서버 SSD 판매 확대와 4나노·2나노 파운드리 양산 확대를 제시했습니다. 이는 회사의 계획이지 확정된 실적이 아니므로 실제 수요, 고객 인증, 수율과 가격 변화로 검증할 필요가 있습니다.
경쟁 환경에서는 메모리 가격과 공급능력, HBM 고객사 인증, 파운드리 선단공정 수율이 핵심 변수입니다. 회사 자료만으로 경쟁사별 점유율이나 삼성전자우의 상대적 밸류에이션을 확정할 수는 없어 해당 수치는 적지 않았습니다.
실적·재무·밸류에이션
회사 발표 기준 2026년 3분기 연결 매출은 195.3조원, 영업이익은 107.4조원, 연구개발비는 14.4조원입니다. 우선주 주당순이익은 11,492원으로 제시됐습니다. (삼성전자 뉴스룸, 2026년 10월 29일)
시장 정보 페이지에서 2026년 11월 9일 종가로 확인된 삼성전자우 가격은 150,900원이며, 표시된 주가수익률은 6.71배, 분기 배당금은 1,478원입니다. 이 수치는 시장 데이터 제공 페이지의 시점과 산출 기준에 따라 달라질 수 있으므로 회사의 확정 재무제표와 함께 확인해야 합니다. (Google Finance, 2026년 11월 9일)
2026년 3분기 현금배당은 보통주와 우선주 각각 주당 4,601원, 총 30조원으로 회사가 안내했습니다. 배당만으로 투자 결과를 단정할 수 없고, 우선주 가격과 배당 기준일, 세금 및 향후 이사회 결정을 함께 봐야 합니다.
확인할 긍정 요인과 불확실성
- 긍정 요인: AI 관련 메모리 수요, HBM4·서버 SSD 판매 확대, DS부문의 높은 이익 기여, 주주환원 계획입니다.
- 불확실성: 메모리 가격의 변동, 고객 인증과 수율, 환율, 원자재·물류비, DX 수요와 제품 경쟁입니다.
- 자료 한계: 3분기 발표는 잠정실적 성격의 공시·발표 자료이며, 이 글에서 확인한 시장 지표는 2026년 11월 9일 기준입니다. DART 원문 세부 페이지는 이번 실행의 웹 리더에서 열리지 않아 그 원문에만 있는 수치는 사용하지 않았습니다.
결론
삼성전자우를 볼 때는 삼성전자의 반도체 실적 회복 여부와 우선주의 배당·가격 조건을 따로 나눠 확인하는 편이 적절합니다. 다음 확인 포인트는 HBM4와 서버용 SSD 출하가 실제 매출·이익으로 이어지는지, 파운드리 수율과 고객 수주가 개선되는지, 환율과 메모리 가격 변동이 이익에 미치는 영향, 그리고 우선주 배당 및 주주환원 결정입니다. 이는 투자 권유가 아니라 공개자료를 바탕으로 한 점검 항목입니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처 목록
- 삼성전자, 사업분야 (확인일 2026년 11월 10일)
- 삼성전자 뉴스룸, 삼성전자 2026년 3분기 실적 발표 (2026년 10월 29일)
- 네이버 증권, 삼성전자우 종목 페이지 (확인일 2026년 11월 10일)
- Google Finance, 삼성전자우(005935) 주가 및 뉴스 (2026년 11월 9일 기준)
- 매일경제 마켓, 삼성전자 연결재무제표기준영업 잠정실적 공정공시 (2026년 10월 29일)