삼성전자(005930)에 대해 2026년 9월 20일(Asia/Seoul) 기준으로 확인 가능한 공시와 공식 자료, 언론 보도를 조사했습니다. 금융감독원 전자공시시스템(DART), 삼성전자 반도체 뉴스룸, 언론사 보도, 시세 정보 제공 페이지를 직접 열람해 교차 확인했으며, 확인하지 못한 수치는 다루지 않았습니다.
기업 개요
삼성전자는 DX(Device eXperience), DS(Device Solutions), 삼성디스플레이(SDC), 하만(Harman) 네 축으로 구성된 전자기업입니다. DS부문은 다시 메모리, 시스템LSI, 파운드리 세 사업부로 나뉘며, 메모리 사업부가 D램·낸드플래시·플래시 기반 스토리지를, 파운드리 사업부가 위탁생산을 담당하는 구조입니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성전자 |
| 종목코드 | 005930 |
| 시장 / 업종 | 코스피 / 반도체 |
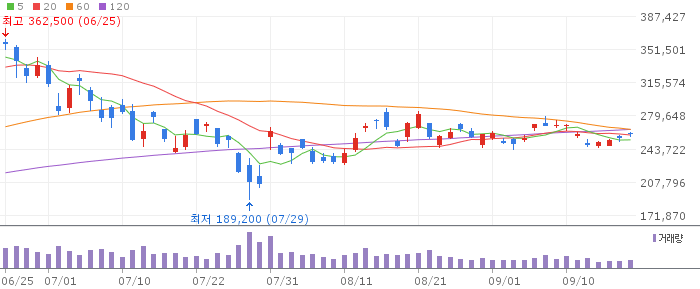
| 현재가 (전일대비) | 261,000원 (+3.37%) |
| 시가총액 | 약 1,683.22조원 |
| PER (TTM) | 38.23배 |
| 52주 최고 / 최저 | 374,500원 / 75,900원 |
| 시세 기준시각 | 2026-09-18 20:21 (20분 지연 시세) |
투자 공부 추천 도서
최근 공시·뉴스
DART에는 2026년 3월 10일 접수된 삼성전자의 사업보고서(2025 회계연도분)가 정기공시로 등록되어 있습니다. 이후 실적 관련해서는 삼성전자 반도체 뉴스룸이 2026년 7월 30일 공개한 2분기 실적 자료가 가장 최근의 공식 수치입니다.
해당 자료에 따르면 삼성전자의 2026년 2분기 연결 매출은 171.5조원으로 전분기 대비 28% 늘었고, 영업이익은 89.5조원으로 전분기 대비 56% 증가했습니다. DS부문만 보면 매출 127.5조원, 영업이익 89.2조원을 기록했으며, 메모리 사업은 에이전틱 AI 확산에 따른 서버향 수요 증가에 힘입어 역대 최대 분기 실적을 냈다고 밝혔습니다. 같은 자료에서 HBM4 공급 확대와 업계 최초 HBM4E 샘플 출하 사실도 함께 언급됐습니다.
HBM 시장 점유율과 관련해서는 아이뉴스24가 2026년 9월 3일 보도한 내용을 확인했습니다. 삼성전자의 2분기 HBM 점유율은 33%로 1분기 21%에서 12%포인트 상승했고, 1위인 SK하이닉스(50%)와의 격차도 1분기 37%포인트에서 2분기 17%포인트로 좁혀졌습니다. 3위는 마이크론으로 18%를 기록했습니다.
참고로 삼성전자가 “세계 최초 HBM4 양산 출하”를 발표한 시점은 2026년 2월 12일로, 위 2분기 실적 발표보다 앞선 자료입니다. 최신 상황 판단에는 7월 30일과 9월 3일 자료를 우선 참고하는 것이 맞습니다.
3분기 전망과 관련해서는 서울경제 기사를 인용한 2026년 9월 16일자 보도를 확인했습니다. 시장에서는 삼성전자의 3분기 영업이익 전망치를 107조 4000억원으로 보고 있으며, 이 경우 분기 영업이익이 처음으로 100조원을 넘어설 가능성이 거론되고 있습니다. 다만 이는 아직 확정 실적이 아닌 시장 전망치라는 점을 밝혀둡니다.
산업·경쟁 환경
메모리 반도체 수요는 에이전틱 AI 확산에 따른 서버향 제품 중심으로 강세를 보이고 있다는 것이 삼성전자 측 설명입니다(반도체 뉴스룸, 2026-07-30). HBM 시장에서는 SK하이닉스가 여전히 50%로 1위를 지키고 있지만, 삼성전자가 한 분기 만에 점유율을 12%포인트 끌어올리며 격차를 좁힌 점이 최근 경쟁 구도의 변화로 확인됩니다(아이뉴스24, 2026-09-03). 파운드리 사업은 첨단 공정 경쟁력 강화와 성숙 공정의 원가 경쟁력 확보를 함께 추진하는 구조로, 이 조직 구성 자체는 최근 실적 자료에서도 유지되고 있는 것으로 확인됩니다.
실적·재무·밸류에이션
현재 시가총액은 약 1,683.22조원, PER(TTM)은 38.23배 수준입니다(MSN 금융, 2026-09-18 20:21 기준, 20분 지연 시세). 52주 최고가 374,500원과 최저가 75,900원 사이의 차이가 커, 최근 1년 동안 주가 변동폭이 상당했다는 점을 확인할 수 있습니다. 3분기 영업이익 전망치 107조 4000억원은 시장 컨센서스 성격의 수치이며, 실제 발표되는 확정 실적과는 차이가 날 수 있습니다.
확인된 긍정 요인과 불확실성·리스크
- 긍정 요인: 2026년 2분기 매출과 영업이익 모두 전분기 대비 큰 폭으로 늘며 분기 기준 최대 실적을 기록했습니다.
- 긍정 요인: HBM 시장 점유율이 한 분기 만에 21%에서 33%로 올라 1위와의 격차가 줄었고, 업계 최초로 HBM4E 샘플을 출하했습니다.
- 불확실성: PER 38배대는 과거 대비 밸류에이션 부담이 있다는 뜻으로 해석될 수 있으며, 이 수치가 향후 실적 전망을 어떻게 반영하고 있는지는 추가 확인이 필요합니다.
- 불확실성: 3분기 영업이익 107조 4000억원은 아직 시장 전망치 단계로, 확정 공시 전까지는 변동 가능성이 있습니다.
- 리스크: 메모리 반도체는 수요 사이클에 따라 실적 변동성이 큰 산업으로, 52주 주가가 75,900원에서 374,500원까지 크게 움직인 이력이 이를 보여줍니다.
결론
이번 조사에서 확인한 사실은 2026년 2분기 매출·영업이익이 전분기 대비 크게 늘었다는 점, HBM 시장 점유율이 빠르게 상승하고 있다는 점, 그리고 3분기 실적에 대한 시장 기대치가 높아지고 있다는 점입니다. 다만 3분기 수치는 아직 확정되지 않았고 현재 PER 수준도 함께 고려할 필요가 있습니다. 이 글은 투자 권유가 아니며, 투자 판단은 최신 공시와 본인의 분석을 바탕으로 이루어져야 합니다.
투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 삼성전자 반도체 뉴스룸, “삼성전자, 2026년 2분기 실적 발표” (2026-07-30)
- 아이뉴스24(다음뉴스), “삼성전자, 2Q HBM 점유율 21%→33% ‘껑충’” (2026-09-03)
- 서울경제(SPTA타임즈코리아 재인용), “AI 감속론 뚫고 서버 D램값 5.5배↑…분기 영업익 ‘100조 시대’ 연다” (2026-09-16)
- 삼성전자 반도체 뉴스룸, “삼성전자, 세계 최초 업계 최고 성능의 HBM4 양산 출하” (2026-02-12, 시점이 다소 지난 자료)
- MSN 금융, 삼성전자(005930) 종목 시세 (2026-09-18 20:21 기준, 20분 지연 시세)
- 금융감독원 전자공시시스템(DART), 삼성전자 사업보고서 (접수일 2026-03-10)
- 삼성전자 반도체 뉴스룸, “[어바웃 DS] 삼성전자 DS부문 사업 개요” (2017-03-13, 조직 구조 참고자료)