기준일 2026년 10월 31일입니다. SK하이닉스의 최신 공시와 공식 실적 발표, 시장 자료를 바탕으로 메모리 사업 구조와 2026년 3분기 잠정 실적, HBM 중심의 산업 환경을 확인했습니다. 3분기 수치는 외부감사인의 검토가 끝나지 않은 잠정치이므로 확정 분기보고서에서 바뀔 수 있습니다.
기업 개요
SK하이닉스는 DRAM과 NAND 플래시를 중심으로 메모리 반도체를 공급합니다. AI 서버용 HBM과 서버 DDR5, 기업용 SSD처럼 데이터센터 수요와 연결된 제품 비중을 높이는 전략이 사업의 핵심 축입니다. 회사 IR 자료는 주요 제품을 DRAM·NAND 플래시로 설명하며, 최근 실적 발표에서는 HBM4와 321단 TLC 기업용 SSD의 출하 확대를 별도로 언급했습니다.
📚 투자 공부 추천 도서
| 항목 | 내용 |
|---|---|
| 종목명 | SK하이닉스 |
| 종목코드 | 000660 |
| 시장 | KOSPI |
| 업종 | 반도체 |
| 2026년 3분기 매출 | 104조 6,155억원 |
| 2026년 3분기 영업이익 | 83조 3,338억원 |
최근 공시와 뉴스
회사는 2026년 10월 28일 3분기 매출 104조 6,155억원, 영업이익 83조 3,338억원, 순이익 39조 7,756억원을 발표했습니다. 전분기와 비교하면 매출은 32%, 영업이익은 38% 늘었고, 영업이익률은 80%였습니다. 순이익은 전분기의 93조 9,226억원보다 58% 줄었는데, 분기별 투자이익과 비용 인식의 영향을 함께 확인해야 하며 영업이익과 같은 방향으로 해석하면 안 됩니다. 위 수치는 회사가 외부감사 전 잠정치로 제시한 연결 기준입니다. SK hynix Newsroom, “SK hynix Announces 3Q26 Financial Results” (2026-10-28)
이번 발표에서 회사는 HBM4 출하가 본격화됐고 4분기에는 HBM4가 출하량과 매출에서 HBM3E를 넘어 주력 제품이 될 것으로 예상했습니다. 또 14개 주요 고객과 장기공급계약을 체결했고, 해당 계약 물량이 2027~2028년 전체 생산능력의 50%를 넘는다고 설명했습니다. 이는 수요 가시성을 높이는 요인이지만 회사의 전망과 계획에 해당하므로 실제 출하와 가격 조건으로 계속 확인해야 합니다. SK hynix Newsroom, “SK hynix Announces 3Q26 Financial Results” (2026-10-28)
산업과 경쟁 환경
AI 데이터센터 투자가 서버용 메모리 수요를 끌어올리는 가운데 경쟁의 초점은 범용 메모리 물량보다 HBM의 성능, 전력 효율, 패키징 및 고객 인증으로 이동하고 있습니다. SK하이닉스는 HBM4와 서버 DDR5, 고용량 eSSD를 성장 제품으로 제시했습니다. 다만 메모리 산업은 가격과 공급 조정의 영향을 크게 받기 때문에 AI 투자 속도, 고객별 수요 집중도, 경쟁사의 증설 시점이 실적 변동성을 좌우할 수 있습니다.
실적 발표 전 연합뉴스는 증권사 10곳의 3분기 영업이익 전망 평균을 76조 2,605억원으로 보도했고, 당시 시장의 관심이 실적 규모뿐 아니라 장기공급계약과 호황 지속 가능성에 있다고 전했습니다. 실제 잠정 영업이익은 이 사전 전망 평균을 웃돌았지만, 전망치와 실제치는 산출 시점과 기준이 다르므로 단순 비교보다 이후 계약 이행과 제품별 수익성을 함께 봐야 합니다. 연합뉴스, “SK하이닉스 내일 3분기 실적공개…주주환원 카드 나오나” (2026-10-27)
실적과 재무 확인
2026년 3분기 매출은 104조 6,155억원, 영업이익은 83조 3,338억원, 영업이익률은 80%로 회사가 발표했습니다. 전년 동기와 비교한 매출 증가율은 328%, 영업이익 증가율은 632%이며, 순이익은 39조 7,756억원으로 전년 동기보다 216% 늘었습니다. 회사는 이 수치가 K-IFRS 연결 기준 잠정 실적이며 외부감사인의 검토가 완료되지 않았다고 밝혔습니다. SK hynix Newsroom, “SK hynix Announces 3Q26 Financial Results” (2026-10-28)
정식으로 확인 가능한 직전 정기보고서는 DART에 제출된 2026년 8월 14일 반기보고서이며, 기준일은 2026년 6월 30일입니다. 따라서 3분기 잠정 발표의 숫자를 확정 재무제표와 동일하게 취급하지 않았습니다. 금융감독원 DART, “SK하이닉스 반기보고서” (2026-08-14)
뉴스핌에 실린 하나증권 리포트는 10월 13일 기준으로 3분기 실적과 향후 업황을 추정했지만, 이는 실제 발표 전의 전망입니다. 이 글에서는 해당 리포트의 목표주가나 투자의견을 투자 판단 근거로 사용하지 않고, 발표 전 시장 기대가 실제 결과와 달라질 수 있다는 점만 확인했습니다. 뉴스핌, “[리포트 브리핑]SK하이닉스, ‘컨센서스에 부합’” (2026-10-13)
확인할 긍정 요인과 불확실성
- 긍정 요인: HBM4와 서버 DDR5, 기업용 SSD 등 고부가 제품의 출하 확대가 공식 발표에서 확인됐습니다.
- 긍정 요인: 2027~2028년 생산능력의 50%를 넘는 장기공급계약 물량을 확보했다는 회사 설명은 단기 수요 가시성을 높이는 자료입니다.
- 불확실성: 장기계약이 실제 매출과 이익으로 전환되는 과정에서 가격 조건, 고객별 물량, 제품 수율을 확인해야 합니다.
- 불확실성: 메모리 가격 사이클, AI 데이터센터 투자 조정, 경쟁사의 증설과 기술 전환이 마진을 바꿀 수 있습니다.
- 불확실성: 3분기 실적은 아직 감사 또는 검토가 끝나지 않은 잠정치이며, DART 확정 보고서와 차이가 날 수 있습니다.
결론
SK하이닉스는 2026년 3분기에 HBM과 서버 메모리 수요를 바탕으로 분기 매출 100조원을 처음 넘겼다고 발표했습니다. 현재 확인할 핵심은 HBM4 전환이 계획대로 진행되는지, 장기공급계약이 수익성 있는 출하로 이어지는지, 그리고 대규모 투자와 주주환원이 현금흐름 안에서 지속 가능한지입니다. 이 글은 확인 가능한 자료를 정리한 기업분석이며, 매수·매도 또는 수익을 권유하지 않습니다.
출처
- SK hynix Newsroom, “SK hynix Announces 3Q26 Financial Results” (2026-10-28)
- 금융감독원 DART, “SK하이닉스 반기보고서” (2026-08-14)
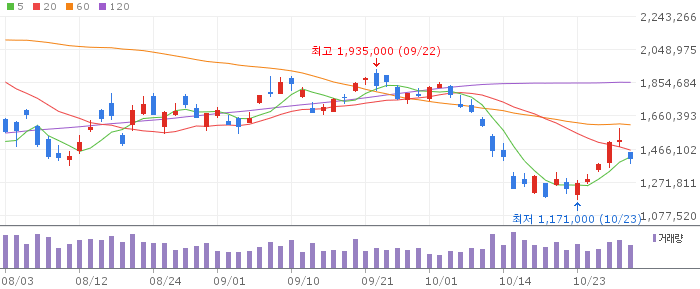
- 네이버 금융, “SK하이닉스(000660)” (접속 기준 2026-10-31)
- 연합뉴스, “SK하이닉스 내일 3분기 실적공개…주주환원 카드 나오나” (2026-10-27)
- 뉴스핌, “[리포트 브리핑]SK하이닉스, ‘컨센서스에 부합’” (2026-10-13)
📚 투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.