기본 정보
SK하이닉스(000660)는 코스피 시장의 반도체 업종에 속한 메모리 반도체 제조사입니다. 이 글은 2026년 9월 21일 기준으로 확인 가능한 공시, 회사 발표 자료, 언론 보도를 바탕으로 정리했습니다. 최근 공시된 2026년 2분기 실적과 9월 중순까지 나온 HBM 관련 소식을 중심으로 사업 현황을 살펴봅니다.
| 항목 | 내용 |
|---|---|
| 종목명 | SK하이닉스 |
| 종목코드 | 000660 |
| 시장 / 업종 | 코스피 / 반도체 |
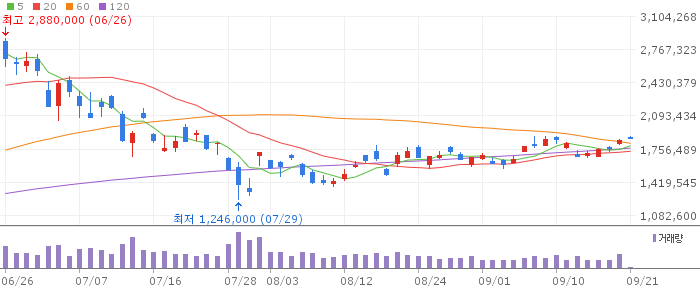
| 주가 | 1,857,000원 |
| 시가총액 | 약 1,350조원 |
| 52주 최고 / 최저 | 2,987,000원 / 333,000원 |
| 발행주식수 | 약 7억 2,887만주 |
| 데이터 기준일 | 2026-09-18 (Investing.com) |
주가, 시가총액, 52주 최고·최저, 발행주식수는 Investing.com이 2026년 9월 18일 기준으로 제공한 수치입니다. 같은 시점 다른 매체 검색 결과와 시가총액이 소폭(약 1,342조원~1,353조원) 차이가 있어 근사치로 표기했습니다. PER은 출처마다 수치가 크게 엇갈려 이번 글에서는 신뢰할 수 있는 단일 수치를 확인하지 못해 제외했습니다.
투자 공부 추천 도서
기업 개요
SK하이닉스는 D램과 낸드플래시 등 메모리 반도체를 설계, 생산하는 회사입니다. 최근에는 고대역폭메모리(HBM), AI 서버용 고용량 D램 모듈, 기업용 솔리드스테이트드라이브(eSSD) 등 인공지능 인프라에 쓰이는 고부가가치 제품 비중을 늘리는 방향으로 사업을 재편하고 있습니다. 회사는 2026년 2분기 실적 발표에서 HBM과 AI 서버향 제품 판매 확대를 실적 개선의 핵심 요인으로 꼽았습니다.[1]
최근 공시와 뉴스
SK하이닉스는 2026년 7월 29일 2분기 경영실적을 발표했습니다. 매출액 79조 3,187억원, 영업이익 60조 5,426억원(영업이익률 76퍼센트), 순이익 93조 9,226억원으로 분기 기준 최대 실적을 기록했습니다.[1][2] 상반기 누적 매출은 처음으로 100조원을 넘어섰고, 전년 동기 대비 매출은 257퍼센트, 영업이익은 557퍼센트 늘었습니다.[2]
회사는 D램과 낸드플래시 모두 전 분기에 이어 가격이 큰 폭으로 오른 가운데, HBM과 AI 서버용 D램, eSSD 등 고부가가치 제품 판매를 늘려 수익성을 끌어올렸다고 설명했습니다.[2] HBM4는 2분기부터 양산 출하를 시작했고 하반기에 생산을 더 확대할 계획이며, 차세대 HBM4E는 상반기에 샘플 공급을 마쳤다고 밝혔습니다.[1]
3분기 실적은 아직 공시되지 않았습니다. 다만 업계 전망으로는 매출 100조 2,906억원, 영업이익 78조 7,009억원 수준이 거론되고 있으며, 이는 전년 동기 대비 각각 310.2퍼센트, 591.4퍼센트 증가한 수치입니다.[3] 미국 투자은행 제프리스는 3분기 D램과 낸드플래시 가격이 전 분기 대비 40에서 50퍼센트 오를 것으로 내다봤습니다.[3] 이 수치들은 전망치이며, 정식 분기보고서를 통한 확정 실적은 아니라는 점을 밝혀둡니다.
9월 중순에는 SK하이닉스가 엔비디아의 차세대 AI 플랫폼 ‘베라 루빈’에 탑재될 48기가바이트 16단 HBM4 제품의 대량 출하를 3분기 중 시작했다는 공급망 추적 보고서가 나왔습니다.[4] 다만 이 내용은 회사나 엔비디아의 공식 발표가 아니라 업계 분석 보고서를 인용한 것이라는 점을 함께 밝혀둡니다.[4]
산업과 경쟁 환경
메모리 반도체 업황은 AI 데이터센터 투자 확대에 힘입어 수요 우위 국면이 이어지고 있는 것으로 보입니다. 16단 HBM4 대량 출하 신호와 관련해, 삼성전자와 마이크론은 아직 12단 제품 중심으로 대응하고 있다는 분석이 나왔습니다.[4] 다만 메모리 성능 경쟁의 무게중심이 반도체 자체보다 첨단 패키징 역량으로 옮겨가고 있다는 지적도 있습니다. 대만 TSMC의 첨단 패키징 공정인 CoWoS 전체 라인 리드타임은 52주에서 78주에 달하고, 올해 공급 부족률은 약 20퍼센트로 추정됩니다.[4] 이는 HBM 공급망 전반의 병목 요인으로 거론됩니다.
SK하이닉스의 고밀도 HBM4 대량 출하는 평균판매단가 방어와 고부가가치 제품 중심 매출 확대로 이어질 수 있으며, 국내 기판·장비 협력사의 가동률 상승과도 맞물려 있다는 분석입니다.[4]
실적과 밸류에이션
| 2026년 2분기 실적 | 금액 |
|---|---|
| 매출액 | 79조 3,187억원 |
| 영업이익 | 60조 5,426억원 |
| 영업이익률 | 76퍼센트 |
| 순이익 | 93조 9,226억원 |
순이익이 영업이익보다 큰 것은 영업외 손익 항목이 반영된 결과로 보이나, 이번에 확인한 자료에는 세부 내역까지는 나오지 않아 구체적인 원인은 밝히지 않습니다.[1][2]
목표주가를 둘러싼 증권사 간 시각차도 뚜렷합니다. 7월 초 기준으로 BNK투자증권은 투자의견 보유에 목표주가 185만원을 제시하며, AI 인프라 투자 증가율이 내년부터 둔화하고 메모리 가격이 연말 이후 하락 전환할 수 있다는 점을 근거로 들었습니다.[5] 반면 KB증권은 투자의견 매수에 목표주가 420만원을 제시하며 AI 에이전트, 로보틱스, 자율주행 등으로 수요처가 넓어지는 구조적 확대 국면이라고 판단했습니다.[5] 대신증권 390만원, 상상인증권 380만원, NH투자증권 410만원, IBK투자증권과 교보증권 400만원 등 다른 증권사들도 목표주가를 상향 조정한 바 있습니다.[5] 이 수치들은 2026년 7월 9일 시점 자료로, 이후 목표주가가 달라졌을 가능성이 있다는 점을 밝혀둡니다.
확인된 긍정 요인과 리스크
- 긍정 요인: 2분기 매출과 영업이익 모두 분기 기준 최대치를 기록했고, HBM4 양산이 계획대로 진행되고 있습니다.[1][2]
- 긍정 요인: 16단 HBM4 대량 출하 신호가 상대적으로 먼저 포착되어, 고부가가치 제품 비중 확대에 유리한 위치에 있는 것으로 보입니다.[4]
- 불확실성: 3분기 실적은 아직 확정 공시되지 않았고, 현재 나온 수치는 전망치라는 한계가 있습니다.[3]
- 불확실성: 증권사별 목표주가가 185만원에서 420만원까지 넓게 갈려 있어, AI 투자 사이클의 지속 여부에 대한 시장의 판단이 아직 일치하지 않은 것으로 보입니다.[5]
- 리스크: 첨단 패키징 공정의 리드타임이 길고 공급 부족률이 추정치로 약 20퍼센트에 달해, HBM 공급망 병목이 생산 확대 속도에 영향을 줄 수 있습니다.[4]
결론
이번 글에서 확인한 내용을 정리하면, SK하이닉스는 2026년 2분기에 분기 기준 최대 실적을 냈고 HBM4 양산도 순조롭게 진행되고 있는 것으로 보입니다. 다만 3분기 실적은 아직 전망치 단계이고, 목표주가에 대한 증권사 간 시각차도 커서 투자 판단에 참고할 때는 추가 공시와 후속 보도를 함께 확인할 필요가 있습니다. 이 글은 투자 권유가 아니며, 특정 종목의 매수나 매도를 추천하지 않습니다.
출처
- SK하이닉스 뉴스룸, “SK하이닉스, 2026년 2분기 경영실적 발표” (2026-07-29)
- 서울신문, “[속보]SK하이닉스 2분기 영업익 60조 5426억원…분기 최대 실적” (2026-07-29)
- 파이낸셜뉴스, “‘믿을 건 결국 경쟁력’ 삼성전자·SK하이닉스, 3Q 대박 성적 예고” (2026-08-11)
- 글로벌이코노믹, “SK하이닉스, 16단 HBM4 양산 선점… 패키징 병목이 가를 승부처” (2026-09-17)
- 인베스트조선, “SK하이닉스 목표가 ‘185만 vs 420만’…증권가 시각 왜 갈렸나” (2026-07-09)
- Investing.com, “SK Hynix Inc (000660) 시세 정보” (2026-09-18 기준)
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.