천보(278280)는 2차전지 전해질 소재와 전자소재를 함께 생산하는 코스닥 상장 정밀화학 기업입니다. 이 글은 2026년 10월 21일 기준으로 금융감독원 전자공시 관련 자료, 재무정보 사이트, 국내 경제지 보도를 교차 확인해 작성했습니다. 최신 실적과 밸류에이션 수치는 확인한 출처의 기준일을 함께 표기했습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 천보 |
| 종목코드 / 시장 | 278280 / 코스닥 |
| 업종 | 2차전지소재·정밀화학 |
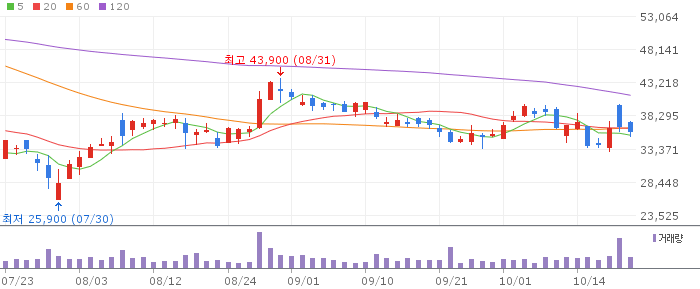
| 현재가 | 36,150원 |
| 전일 대비 | -750원 (-2.03%) |
| 시가총액 | 약 4,429억원 |
| 상장일 | 2019년 2월 11일 |
| 본사 | 충북 충주시 |
| 데이터 기준 | 2026년 10월 21일 15시 10분경 |
기업 개요
천보는 2007년 10월 설립되어 2019년 2월 코스닥에 상장한 정밀화학 소재 기업입니다. 충북 충주시에 본사를 두고 있으며 2026년 6월 기준 직원 수는 151명입니다. 사업보고서 기준 매출 구성은 2차전지소재가 56.42%로 가장 크고, 전자소재 31.81%, 의약품소재 3.31%, 정밀화학소재 2.94%, 기타 5.52% 순입니다. 2차전지소재는 매출의 77.08%를, 전자소재는 61.52%를 해외에 수출하고 있는 반면 의약품소재는 전량 내수로 판매됩니다.
📚 투자 공부 추천 도서
2차전지소재 중 핵심 제품은 리튬이차전지용 전해질 LiFSI입니다. 회사 측 설명에 따르면 2016년 세계 최초로 LiFSI를 상용화했고, 이후 10년 가까이 관련 생산 체제를 다져왔습니다. 전자소재 부문에서는 LCD 식각액 첨가제 ATZ 등을 생산하고 있습니다.
최근 공시·뉴스
한국경제 보도(2026년 10월 19일)에 따르면 천보는 중국 주요 배터리 소재 제조사 4곳에 모두 차세대 전해액 소재를 공급하고 있습니다. 수출 규모는 3년 전부터 꾸준히 확대돼 왔고, 현재는 개별 기업 기준으로 수백억원 수준이라고 전했습니다. 같은 보도는 핵심 제품인 LiFSI의 본격적인 대량 양산이 2027년부터 시작될 것으로 전망했고, 미국의 완성차 업체와도 직접 공급을 협의 중이라고 설명했습니다. 이 보도를 기준으로 하면 2027년 매출은 2025년(1,338억원) 대비 약 두 배인 2,500억원 수준, 영업이익은 2025년 37억원에서 200억원 안팎으로 늘어날 것으로 전망되며, LiFSI 사업의 영업이익률은 20% 이상을 목표로 한다고 보도됐습니다.
천보는 2026년 2월 매출액 또는 손익구조가 30% 이상 변동했다는 공시를 제출한 바 있습니다(IRGO IR 자료 확인). 또한 2026년 4월 매일경제 보도를 인용한 증권사 분석(미래에셋증권)에서는 천보의 F전해질(LiFSI) 최종 모델이 북미 완성차 업체의 특정 전기차 모델 양산에 쓰일 수 있다는 분석이 제시된 바 있습니다. 다만 이는 증권사의 해석이며, 구체적인 계약 규모나 공급 일정을 담은 공시는 확인되지 않았습니다. 발표 시점도 반년 이상 지난 자료라는 점을 염두에 둘 필요가 있습니다.
산업·경쟁 환경
2차전지 전해질 시장은 기존 LiPF6 중심 구조에서 LiFSI 같은 차세대 첨가제·전해질로 수요가 옮겨가는 단계입니다. 천보는 이 분야에서 상용화 시점이 가장 빨랐던 기업으로 꼽히며, 그 결과 중국 배터리 소재 업체들이 천보 제품을 채택하는 사례로 이어졌다는 것이 한국경제 보도의 요지입니다. 다만 중국 업체들도 자체적으로 유사 소재 생산을 확대하는 추세여서, 가격 경쟁력을 어떻게 유지하느냐가 중장기 과제로 남아 있습니다.
실적·재무·밸류에이션
연도별 실적(연결 기준)을 보면 2022년 매출 3,289억원, 영업이익 565억원, 순이익 428억원으로 정점을 찍은 뒤 2023년과 2024년에는 연속으로 영업손실을 냈습니다. 2025년에는 매출 1,338억원, 영업이익 37억원으로 흑자 전환했지만 순이익은 -600억원으로 여전히 적자였습니다.
| 연도 | 매출액 | 영업이익 | 순이익 |
|---|---|---|---|
| 2022년 | 3,289억원 | 565억원 | 428억원 |
| 2023년 | 1,827억원 | -80억원 | -455억원 |
| 2024년 | 1,449억원 | -228억원 | -323억원 |
| 2025년 | 1,338억원 | 37억원 | -600억원 |
밸류에이션은 순이익 적자가 이어지고 있어 PER 해석에 주의가 필요합니다. 10월 20~21일 기준으로 참고한 두 출처의 수치가 소폭 달라 병기하면, PER은 -6.86배(치킨스탁) 또는 -7.00배(밸류라인), PBR은 1.02배(치킨스탁) 또는 1.00배(밸류라인)입니다. 같은 시점 위세이프리포트 기준 EPS는 -5,710원, BPS는 36,443원으로 치킨스탁이 제시한 EPS -5,272원, BPS 35,590원과 차이가 있어 하나로 합치지 않고 그대로 나열합니다. 치킨스탁 기준 PSR은 2.82배로, 업종 중앙값 1.46배보다 높은 수준입니다.
확인된 긍정 요인과 불확실성·리스크
- 2025년 영업이익이 37억원으로 흑자 전환했고, 한국경제 보도 기준 2027년에는 영업이익이 200억원 안팎까지 늘어날 것으로 전망됩니다.
- 2차전지소재 매출 비중이 56.42%로 올라서며 전해질 중심 사업 구조로 재편되고 있습니다.
- 중국 4대 배터리 소재 업체가 모두 천보 제품을 쓰고 있다는 점은 글로벌 공급망 내 위치를 보여주는 근거이지만, 개별 기업 기준 수출 규모는 아직 수백억원 수준으로 회사 전체 매출(1,338억원) 대비 제한적입니다.
- 순이익은 2022년 이후 4년 연속 적자이거나 2025년처럼 영업이익만 흑자인 상태로, 완전한 수익성 회복까지는 시간이 더 필요해 보입니다.
- 테슬라 관련 공급 가능성은 증권사 분석 수준의 해석이며, 실제 계약 체결을 공시한 자료는 확인되지 않았습니다.
결론: 확인 포인트 요약
이번 조사에서 확인한 핵심은 천보가 2차전지 전해질, 특히 LiFSI를 중심으로 사업 구조를 재편하고 있고 2025년 영업이익이 흑자로 돌아섰다는 점입니다. 중국 수출 확대와 미국 업체와의 공급 협의는 아직 진행 중인 사안으로, 구체적인 계약 공시가 나오는지 지켜볼 필요가 있습니다. 순이익 적자가 이어지고 있는 만큼 2027년 전망치가 실제 실적으로 이어지는지도 다음 분기·반기 공시에서 확인할 부분입니다. 이 글은 투자 권유가 아니며, 투자 판단은 각자의 책임으로 이뤄져야 합니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 한국경제, “천보 美·中에 차세대 배터리 전해액 수출” (2026-10-19)
- 치킨스탁, 천보(278280) 재무 분석·밸류에이션 (2026-10-20 기준)
- 치킨스탁, 천보(278280) 주가·실적발표·공시 (2026-10-21 기준)
- 밸류라인, 천보(278280) 개요 (2026-10-21 기준)
- 기업모니터(와이즈리포트), 천보 기업개요 (2026년 6월 결산 기준)
- IRGO, 천보 IR 자료 (2026-10 조회)
- 시그랩, 천보(278280) 종목 분석 — 매일경제 보도 인용 미래에셋증권 분석 검토 (2026-04-13 보도 기준)