펄어비스(263750)에 대해 2026년 10월 16일 기준으로 공식 발표 자료와 공시, 국내 언론 보도, 증권사 리포트를 교차 확인했습니다. 신작 ‘붉은사막’ 흥행으로 실적이 급격히 개선된 배경과, 그에 따라 시장이 어떤 점을 우려하고 있는지를 중심으로 정리했습니다.
기업개요
펄어비스는 2010년 설립된 게임 개발사로, 2017년 코스닥에 상장했습니다. 대표 지식재산권(IP)은 ‘검은사막’과 2026년 3월 출시한 신작 ‘붉은사막’이며, 두 타이틀 모두 자체 엔진으로 개발한 3D MMORPG·오픈월드 액션어드벤처 장르입니다. 매출의 대부분이 해외에서 발생하는 구조로, 2026년 2분기 기준 해외 매출 비중이 91%에 달했고 이 중 북미·유럽 비중이 75%를 차지했습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 펄어비스 |
| 종목코드 | 263750 |
| 시장/업종 | 코스닥 · 게임 |
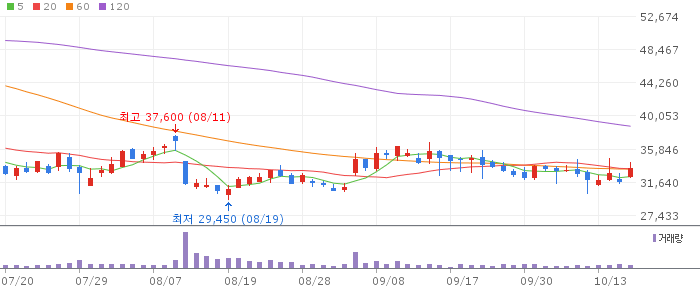
| 현재가 | 33,350원 (+3.25%) |
| 시가총액 | 약 2조 300억원 |
| PER / PBR | 적자(-285.55배) / 2.87배 |
| 배당수익률 | 0%(무배당) |
| 52주 최고 / 최저 | 77,400원 / 29,450원 |
※ 알파스퀘어 2026-10-16 15:12 기준 시세. 출처에 따라 PER·PBR 수치가 다르므로 아래 밸류에이션 항목에서 별도로 설명합니다.
📚 투자 공부 추천 도서
최근 공시 및 실적
펄어비스는 2026년 1분기에 연결 기준 매출 3,285억원, 영업이익 2,121억원, 순이익 1,700억원을 기록했습니다. 전년 동기 대비 각각 419.8%, 2,584.8%, 2,107.8% 늘어난 수치로, ‘붉은사막’ IP 매출만 2,665억원에 달해 전체 IP 매출의 81.2%를 차지했습니다(디지털데일리, 2026-05-12).
2분기에는 매출 1,926억원, 영업이익 676억원, 순이익 709억원을 기록했습니다. 매출은 전년 동기 대비 247.7% 늘었고 영업이익은 흑자 전환하며 전년 대비 7,411.1% 증가했습니다. 다만 1분기보다는 매출과 영업이익 모두 줄어든 흐름입니다. IP별로는 붉은사막이 1,361억원, 검은사막이 550억원을 기록했습니다(뉴스핌·NSP통신, 2026-08-11~12 / 펄어비스 공식 IR 게시판).
회사는 2026년 연간 가이던스로 매출 8,790억~9,754억원, 영업이익 4,876억~5,726억원을 제시한 상태입니다(한국경제, 2026-05-12). 2026년 반기보고서는 2026-08-14 금융감독원 전자공시시스템(DART)에 접수된 것으로 확인됩니다.
산업 및 경쟁 환경
펄어비스의 실적 개선은 ‘붉은사막’의 글로벌 패키지 판매 호조에 크게 의존하고 있습니다. 회사 발표에 따르면 붉은사막은 출시 83일 만에 600만장이 판매됐습니다. 다만 신작 출시 초기의 패키지 판매 효과가 시간이 지나며 둔화되는 구조라는 점은 게임업계에서 통상적으로 나타나는 패턴입니다.
차기작 ‘도깨비’는 2026년 7월 기준 프리 프로덕션(초기 개발) 단계이며, 회사는 출시 목표를 2028년 하반기로 제시했습니다(다음뉴스, 2026-07-08). 붉은사막 개발 과정에서 구축한 자체 엔진 ‘블랙스페이스 엔진’을 활용해 개발 기간을 단축하겠다는 계획이지만, ‘붉은사막’과 ‘도깨비’ 사이에 신작 공백기가 2년 이상 이어질 가능성이 있습니다.
실적·재무·밸류에이션
밸류에이션 지표는 출처별로 차이가 큽니다. 알파스퀘어(2026-10-16 15:12)는 PER -285.55배(적자 기준), PBR 2.87배를 제시하고, 밸류라인(2026-10-16 15:10)은 PER 7.48배, PBR 1.94배로 다른 수치를 보여줍니다. 와이즈리포트(2026-10-15)는 최근 4개 분기 EPS가 음수여서 PER을 “N/A”로 표기하되, 2026년 컨센서스 EPS 5,034원을 기준으로 한 포워드 PER은 6.42배라고 안내합니다. 세 출처 모두 현재가와 52주 최고·최저(77,400원/29,450원)는 비슷하게 일치하지만 PER·PBR 산정 기준(적자 기준인지, 컨센서스 기준인지)이 달라 수치를 하나로 합치지 않고 그대로 병기합니다.
목표주가도 시점별로 차이가 큽니다. 유안타증권은 2026년 6월 30일 커버리지를 개시하며 매수 의견과 목표주가 52,000원을 제시했는데, 2027년 전망으로 매출 5,229억원(-42.1%), 영업이익 1,883억원(-59.9%)의 큰 감익을 예상했습니다(뉴스퀘스트, 2026-06-30). 이는 2026년의 실적 호조가 ‘붉은사막’ 초기 패키지 판매에 집중돼 있고, 이듬해에는 그 효과가 빠지면서 실적이 꺾일 수 있다는 분석입니다. 반면 한국경제 컨센서스 페이지(2026-10-15 기준)에는 매수 의견과 목표주가 71,455원이 집계되어 있어, 유안타의 6월 전망보다 더 높은 수준입니다. 2026년 5월 중순에는 한 증권사가 목표주가 100,000원을 제시했다는 보도도 있었으나, 이는 주가가 5만원대였던 시점의 리포트로 현재 주가(3만원대)와 비교하면 시점 차이가 크다는 점을 밝혀 둡니다.
확인된 긍정 요인과 불확실성·리스크
- 2026년 1·2분기 모두 전년 대비 세 자릿수 이상의 매출·영업이익 성장을 기록했고, 해외 매출 비중이 90% 이상으로 높아 글로벌 흥행이 실적에 직접 반영되는 구조입니다.
- 회사가 제시한 2026년 연간 가이던스(매출 8,790억~9,754억원, 영업이익 4,876억~5,726억원)는 실제 1·2분기 실적 추이와 큰 괴리 없이 진행되고 있는 것으로 보입니다.
- 다만 1분기 대비 2분기 실적이 매출·영업이익 모두 둔화된 점은 ‘붉은사막’ 초기 판매 효과가 벌써 꺾이기 시작했다는 신호로 해석될 수 있습니다.
- 차기작 ‘도깨비’의 출시 목표가 2028년 하반기로, 신작 공백기가 길어질 가능성이 있습니다. 유안타증권은 이 공백을 근거로 2027년 실적이 큰 폭으로 꺾일 수 있다고 전망했습니다.
- 현재 주가(33,350원)는 52주 최고가(77,400원)에서 절반 이상 하락한 상태로, 시장이 이미 2027년 이후의 실적 둔화 우려를 상당 부분 반영하고 있는 것으로 볼 수 있습니다.
- 최근 4개 분기 EPS가 음수로 집계돼 트레일링 PER을 정상적으로 산출하기 어려운 상태이며, 밸류에이션 지표가 출처마다 크게 엇갈리는 점도 참고가 필요합니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
결론
펄어비스는 ‘붉은사막’ 흥행에 힘입어 2026년 상반기 실적이 크게 개선됐고, 회사가 제시한 연간 가이던스도 대체로 그 흐름을 따라가고 있습니다. 동시에 1분기보다 2분기 실적이 둔화된 점, 차기작 ‘도깨비’의 출시가 2028년 하반기로 예정돼 신작 공백이 길어질 수 있다는 점, 그리고 증권사별로 2027년 실적 전망과 목표주가가 크게 엇갈린다는 점은 투자 판단에 앞서 직접 확인해 볼 만한 지점입니다. 이 글은 투자 권유가 아니며, 본문에 인용된 수치와 전망은 각 출처와 발표 시점을 함께 확인하시기 바랍니다.
출처
- 펄어비스 공식 IR, “2026년 2분기 실적발표” (2026-08-11)
- 뉴스핌, “펄어비스, 2분기 영업이익 676억원·전년비 74배 급증” (2026-08-11)
- NSP통신, “[기업실적]펄어비스, 2Q 실적 ‘상승’” (2026-08-12)
- 디지털데일리, “‘붉은사막’ 1분기 매출 2665억원…펄어비스, 역대 최대 실적” (2026-05-12)
- 다음뉴스, “펄어비스, 차기작 ‘도깨비’ 2028년 하반기 내놓는다” (2026-07-08)
- 뉴스퀘스트, “펄어비스, 2026년 정점 후 ‘실적 절벽’…내년 영업이익 60% 급감 전망” (2026-06-30)
- 한국경제 마켓, 펄어비스 컨센서스 (2026-10-15)
- 알파스퀘어, 펄어비스 실시간 시세 (2026-10-16)
- 밸류라인, 펄어비스 종목 개요 (2026-10-16)
- 와이즈리포트, 펄어비스 기업현황 (2026-10-15)
- 금융감독원 전자공시시스템(DART), 펄어비스 정기공시 항목별 검색 (반기보고서 2026-08-14 접수)