원익IPS(240810)는 반도체와 디스플레이 제조용 장비를 함께 공급하는 코스닥 상장사입니다. 2026년 9월 15일 기준으로 최근 공시, 2분기 실적, 증권사 리포트, 업황 관련 보도를 확인해 종목의 현재 상태를 정리했습니다. 아래 수치와 사실은 모두 실제로 열람한 자료를 근거로 작성했으며, 확인하지 못한 부분은 별도로 밝혔습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 원익IPS |
| 종목코드 | 240810 |
| 시장/업종 | 코스닥 / 반도체·디스플레이 장비 |
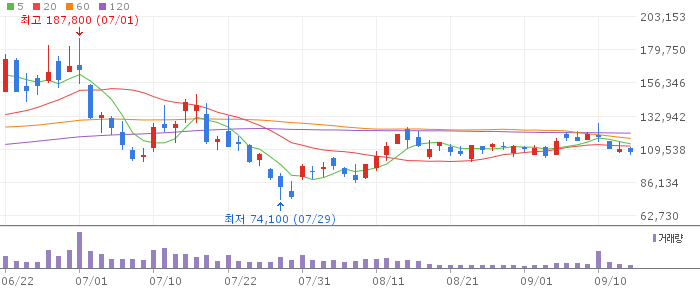
| 현재가(전일대비) | 108,400원 (-1.54%) |
| 시가총액 | 5조 4,041억원 |
| PER / PBR | 39.66배 / 3.41배 |
| 배당수익률 | 0.29% |
| 52주 최고 / 최저 | 187,800원 / 43,200원 |
알파스퀘어 종목 시세 기준 (2026-09-15 14:52 조회)
📚 투자 공부 추천 도서
기업 개요
원익IPS는 2016년 원익홀딩스의 반도체·디스플레이·태양광 장비 사업부문이 인적분할되며 설립됐습니다. 반도체 부문에서는 웨이퍼 위에 박막을 형성하는 증착 장비와 열처리 장비를 주력으로 공급하며, 2014년 3D NAND 플래시용 Mold 공정 설비 양산화, 2018년 10나노급 D램 공정 진출 등을 거쳐 삼성전자와 SK하이닉스를 주요 고객사로 두고 있습니다. 디스플레이 부문에서는 Dry Etcher와 플렉시블·폴더블 패널 제조에 쓰이는 박막봉지 설비를 공급합니다. 최근 매출 비중은 반도체가 절반을 조금 넘고 디스플레이가 나머지를 차지하는 구조로 알려져 있습니다.
최근 공시·뉴스
원익IPS는 2026년 8월 6일 2분기 잠정 실적을 발표했습니다. 연결 기준 매출액은 2,165억원으로 전년 동기 대비 10.6% 줄었고, 영업이익은 184억원으로 전년 동기 대비 49.6% 감소했습니다. 반면 당기순이익은 899억원으로 전년 동기 대비 225.2% 늘었는데, 영업이익 감소와 순이익 급증이 함께 나타난 배경은 특별이익 등 영업외 항목의 영향으로 보이며, 두 지표를 같은 성격의 수치로 보고 비교하지 않도록 유의할 필요가 있습니다. 전분기(1분기) 대비로는 매출액이 31.3%, 영업이익이 71.3%, 순이익이 307.8% 늘어 분기별로는 개선세가 뚜렷했습니다. 2026년 상반기 누적으로는 매출액 3,814억원(전년 동기 대비 4.1% 증가), 영업이익 291억원(0.2% 증가), 순이익 1,120억원(388.2% 증가)을 기록했습니다.
2분기 실적이 시장 기대에 미치지 못한 이유로는 해외 파운드리 고객사향 장비 출하 시점이 7월로 일시 지연된 점이 꼽혔으며, 이 물량은 3분기 실적에 반영될 것으로 언급됐습니다. 금융감독원 전자공시시스템(DART)에는 2026 사업연도 반기보고서가 정상적으로 등록되어 있는 것을 확인했습니다.
증권사 리포트도 잇따랐습니다. NH투자증권은 2026년 6월 29일 목표주가를 기존 16만1,000원에서 20만7,000원으로 상향하고 매수 의견을 유지했는데, 국내 주요 고객사의 미국 파운드리 공사 재개와 메모리 신규 라인·세대 전환 투자 가시화를 근거로 들었습니다. SK증권도 반도체 투자 확대를 반영해 목표주가를 18만원으로 상향한 것으로 확인됩니다. 다만 두 리포트가 제시한 목표주가는 발표 시점과 산정 기준이 다르므로 단순 비교보다는 각 증권사의 논리를 참고하는 것이 적절합니다.
산업·경쟁 환경
반도체 장비 업황은 메모리 업체들의 투자 사이클에 크게 좌우됩니다. 국내 D램 증설과 낸드 세대 전환 투자 의지가 이어지면서 원익IPS의 반도체 부문 수주 기대가 유지되고 있는 것으로 파악됩니다. 다만 디스플레이 부문은 모바일·PC 수요 위축으로 투자 속도 조절이 예상된다는 분석이 나오고 있으며, 한 증권사 분석에서는 2027년에 반도체 부문 호조가 디스플레이 부문의 불확실성을 상쇄할 것으로 전망하기도 했습니다. 반도체와 디스플레이 두 축을 함께 보유한 사업구조상, 어느 한쪽 투자 사이클이 꺾이더라도 다른 쪽에서 완충 작용을 기대할 수 있다는 점이 이 회사의 특징으로 꼽힙니다.
실적·재무·밸류에이션
밸류에이션 지표는 조회 시점과 산정 기준에 따라 출처마다 차이가 있었습니다. 알파스퀘어는 2026년 9월 15일 14시 52분 기준 PER 39.66배, PBR 3.41배, 시가총액 5조 4,041억원, 현재가 108,400원(-1.54%)을 제시했습니다. 반면 와이즈리포트는 하루 앞선 9월 14일 기준으로 PER 64.31배, PBR 5.52배, 시가총액 5조 4,041억원, 현재가 110,100원을 제시해 PER·PBR 수치에 차이가 있었습니다. 두 수치를 섞지 않고 본문 표에는 알파스퀘어 기준을 사용했으며, 실제 밸류에이션을 판단할 때는 산정 시점과 순이익 기준(연결·별도, 분기·연간 환산 여부)에 따라 숫자가 달라질 수 있다는 점을 감안할 필요가 있습니다.
주요 주주 구성은 와이즈리포트 기준 원익홀딩스 외 3인이 32.95%로 최대주주이며, 삼성전자 외 1인이 7.54%를 보유하고 있는 것으로 확인됩니다. 주요 고객사인 삼성전자가 지분을 보유하고 있는 점은 참고할 만한 사실입니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인할 긍정 요인과 불확실성·리스크
- 긍정 요인: 국내 메모리 업체들의 D램 증설, 낸드 세대 전환 투자 기대감을 반영해 NH투자증권·SK증권이 목표주가를 상향했습니다.
- 긍정 요인: 2분기 실적 부진의 원인으로 지목된 해외 파운드리향 장비 출하 지연분이 3분기로 이연되어 반영될 것으로 언급됐습니다.
- 불확실성: 2분기 영업이익은 전년 동기 대비 49.6% 감소했고, 상반기 누적 영업이익도 전년 동기 대비 0.2% 증가에 그쳐 외형 대비 수익성 개선 속도는 아직 뚜렷하지 않습니다.
- 불확실성: 디스플레이 부문은 모바일·PC 수요 위축에 따른 투자 속도 조절이 거론되고 있어, 반도체 부문 회복 속도와 디스플레이 부문 둔화 속도의 상대적 크기를 지켜볼 필요가 있습니다.
- 불확실성: PER 39~64배 수준으로 산정 기준에 따라 밸류에이션 부담에 대한 평가가 갈릴 수 있습니다.
결론
원익IPS는 반도체·디스플레이 장비를 함께 공급하는 사업구조를 바탕으로 2026년 2분기 매출·영업이익이 전년 동기 대비 줄었지만 분기 기준으로는 개선세를 보였고, 증권사들은 하반기 메모리 투자 확대를 근거로 목표주가를 상향했습니다. 다만 영업이익 개선 속도와 디스플레이 부문 투자 둔화 여부는 아직 확정되지 않은 변수이며, 이 글은 투자 권유가 아니라 공개된 자료를 확인한 결과를 정리한 것임을 밝힙니다.
출처
- 다음 금융, “원익IPS(240810) 코스닥 시세” (2026-09-15 조회)
- 알파스퀘어, “원익IPS 주가 실시간 시세 및 투자정보” (2026-09-15 조회)
- 와이즈리포트, “원익IPS 기업현황” (2026-09-14 조회)
- 원익IPS 공식 홈페이지, “사업개요” (2026-09-15 조회)
- 금융감독원 전자공시시스템(DART), “원익IPS 정기공시 항목별 검색” (2026-09-15 조회, 2026 반기보고서 등록 확인)
- EBN, “원익IPS, 2분기 영업익 184억원…전년비 49.6%↓” (2026-08-06)
- 뉴스핌, “[모닝 리포트] 원익IPS 목표가 상향…주요 고객사 메모리 투자 반영” (2026-06-29)
- 뉴스에프씨, “‘어닝 쇼크’ 원익IPS, 디스플레이 불확실성 ‘반도체 상쇄’” (2026-08-10)