에스티팜(237690)은 올리고뉴클레오타이드 원료의약품(API) 위탁개발생산(CDMO) 사업을 주력으로 하는 코스닥 상장 제약회사입니다. 2026년 9월 28일 기준으로 공개된 공시와 뉴스, 회사 자료, 증권사 리포트를 확인해 사업 현황과 최근 실적, 밸류에이션을 정리했습니다.
기업개요
에스티팜은 30년 이상 원료의약품을 생산해 온 회사로, 최근 몇 년간 사업 축이 저분자화합물(Small Molecule) 중심에서 올리고뉴클레오타이드 CDMO로 옮겨갔습니다. 회사는 스스로를 “Global API CDMO Company”로 소개하고 있으며, 본사는 서울 강남구에 있고 제조·연구개발 시설은 경기도 시흥과 안산에 자리잡고 있습니다. 사업 영역은 크게 저분자화합물·올리고뉴클레오타이드·mRNA를 다루는 CDMO 위탁생산개발, 자회사 AnaPath를 통한 위탁임상서비스(CRO), 그리고 자체 연구개발(Virtual R&D, Global R&D)로 나뉩니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 에스티팜 |
| 종목코드 | 237690 |
| 시장 / 업종 | 코스닥 / 제약 |
| 현재가 | 93,000원 (+1.86%) |
| 시가총액 | 1조 9,060억원 |
| PER / PBR | 44.00배 / 4.16배 |
| 배당수익률 | 0.55% |
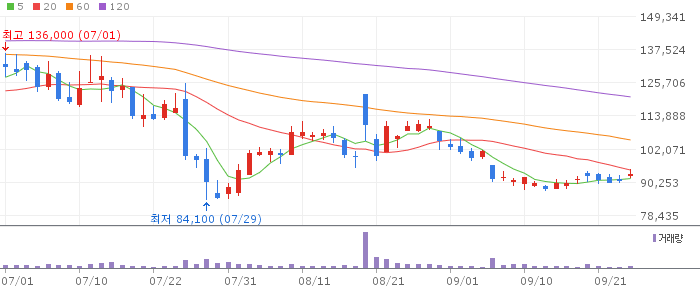
| 52주 최고 / 최저 | 172,100원 / 84,100원 |
알파스퀘어 종목 시세 기준, 2026-09-28 15:11 조회
📊 투자 분석 도구
최근 공시와 실적 뉴스
에스티팜은 2026년 7월 27일 2분기 실적을 발표했습니다. 연결 기준 매출액은 1,085억원으로 전년 동기 대비 58.9% 늘었고, 영업이익은 183억원으로 41.7% 증가했습니다. 순이익은 132억원으로 145.0% 늘어 매출과 이익이 함께 커진 분기였습니다(뉴스핌, 머니투데이, 아시아경제 공통 확인).
실적 증가를 이끈 쪽은 올리고뉴클레오타이드 사업부입니다. 올리고 부문 매출은 796억원으로 전년 동기 대비 83.1% 늘었고, 이 가운데 상업화 프로젝트 매출이 497억원으로 올리고 매출의 62%를 차지했습니다. 저분자화합물 부문 매출도 175억원으로 162.1% 증가했으며, ADC(항체약물접합체)용 링커 매출이 20억원 포함됐습니다. 회사가 밝힌 6월 말 기준 수주잔고는 2억9,600만달러로, 지난해 말 2억2,300만달러 대비 약 33% 늘었습니다.
DART 전자공시시스템에서 에스티팜의 2026년 반기보고서 제출 사실을 확인했습니다. 다만 DART의 상세 조회 화면은 접속 시 목록 링크만 노출되고 본문 수치까지는 직접 확인되지 않아, 구체적인 재무 수치는 위의 언론 보도를 근거로 삼았습니다.
산업과 경쟁 환경
에스티팜이 속한 올리고뉴클레오타이드 CDMO 시장은 RNA 치료제 파이프라인 확대와 맞물려 성장하는 분야입니다. KB증권은 2026년 7월 20일 자 리포트에서 에스티팜의 파트너사인 아이오니스의 트린골자가 미국 FDA로부터 중증 고중성지방혈증 적응증 확대 승인을 받았고, 노바티스의 펠라카르센도 임상 3상 결과 발표를 앞두고 있다는 점을 근거로 올리고 부문의 상업화 매출 확대를 전망했습니다. 회사가 밝힌 40개 이상의 글로벌 CDMO 프로젝트 진행 현황도 이런 흐름과 맞닿아 있습니다.
다만 이런 성장 전망과 실제 신규 계약의 규모·시점은 파트너사의 임상·허가 일정에 좌우되는 부분이 커서, 특정 분기의 매출 증감이 회사 자체의 영업 활동보다 외부 파이프라인 이벤트에 따라 크게 움직일 수 있다는 점은 구조적인 특징으로 봐야 합니다.
실적·재무·밸류에이션
밸류에이션 지표는 조회 시점과 출처에 따라 차이가 있었습니다. 알파스퀘어 기준으로는 9월 28일 15시 11분 현재가 93,000원(+1.86%), 시가총액 1조 9,060억원, PER 44.00배, PBR 4.16배, 배당수익률 0.551%였습니다. 같은 날 와이즈리포트에서는 현재가 91,300원, EPS 2,706원, BPS 28,666원 기준 PER 33.74배, PBR 3.18배로 다소 낮게 표시됐는데, 이는 조회 시점의 수 분 차이와 EPS·BPS 산출 기준 차이에서 비롯된 것으로 보입니다. 두 수치를 섞지 않고 각각 병기합니다.
목표주가는 증권사별로 편차가 있습니다. 직접 확인한 KB증권 리포트(2026-07-20)는 투자의견 매수에 목표주가 20만원을 제시했습니다. 이 밖에 흥국증권과 DB금융투자가 2025년 12월에 각각 16만원, 15만5,000원의 목표주가를 낸 이력이 검색됐으나, 두 리포트 모두 실적 발표 이전인 지난해 12월 자료라 이번 2분기 실적을 반영하지 못한 수치라는 점을 밝혀둡니다.
52주 최고가(172,100원)와 최저가(84,100원)를 비교하면 현재 주가는 고점 대비 약 46% 낮은 수준입니다. 검색 범위 안에서는 이 하락의 구체적인 원인을 직접 설명하는 언론 기사를 확인하지 못해, 원인을 단정하지 않고 주가 흐름 자체만 사실로 남겨둡니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인할 긍정 요인과 불확실성
- 2분기 매출·영업이익·순이익이 모두 두 자릿수 이상 늘었고, 특히 올리고 부문 상업화 매출 비중이 커지고 있다는 점은 실적 자료로 확인됩니다.
- 6월 말 기준 수주잔고가 전년 말 대비 약 33% 늘어난 점은 향후 매출 인식의 기반이 될 수 있는 지표입니다.
- 파트너사(아이오니스, 노바티스 등)의 임상·허가 일정에 실적이 연동되는 구조라, 해당 파트너사의 진행 상황이 지연되면 에스티팜의 매출 전망도 함께 바뀔 수 있습니다.
- PER 44배(알파스퀘어 기준)는 코스닥 제약업종 평균 PER(와이즈리포트 기준 140.48배)보다는 낮지만, 절대적인 수준에서는 낮지 않은 편이라 향후 실적 증가 속도가 주가에 이미 상당 부분 반영돼 있을 가능성을 염두에 둘 필요가 있습니다.
- 증권사별 목표주가·밸류에이션 지표 편차가 크게 나타난 만큼, 단일 출처의 숫자만으로 판단하기보다 여러 자료를 함께 확인하는 편이 좋습니다.
결론
에스티팜은 2026년 2분기에 매출과 이익이 함께 늘었고, 성장을 이끈 올리고뉴클레오타이드 CDMO 사업의 수주잔고도 증가했습니다. 동시에 목표주가와 밸류에이션 지표가 출처마다 다르게 나타났고, 52주 고점 대비 주가가 큰 폭으로 낮아진 상태라는 점도 함께 확인됐습니다. 이 글은 투자 판단을 대신하지 않으며, 공개된 자료를 바탕으로 확인된 사실을 정리한 것입니다. 추가 판단이 필요하다면 DART 공시와 회사 IR 자료를 직접 확인하시길 권합니다.
출처
- 뉴스핌, “에스티팜, 2분기 매출·영업이익 동반 성장…올리고가 견인” (2026-07-27)
- 머니투데이, “에스티팜, 2분기 매출 1085억…전년 比 59%↑” (2026-07-27)
- 아시아경제, “에스티팜, 2Q 영업익 42%↑…올리고·저분자 상업화” (2026-07-27)
- DART 전자공시시스템, 에스티팜 정기공시 항목별 검색 (2026년 반기보고서 접수 확인)
- 에스티팜 공식 홈페이지 (회사개요·사업소개)
- 알파스퀘어, 에스티팜 종목 시세 (2026-09-28 조회)
- 와이즈리포트, 에스티팜 기업개요 (2026-09-28 조회)
- KB증권, 에스티팜 투자 리포트 (2026-07-20)
- 치킨스탁, 에스티팜(237690) 시세·공시 (2026-09-28 조회)