와이지엔터테인먼트(122870)를 2026년 9월 18일 기준으로 조사했습니다. 최근 분기 실적 공시, 회사 공식 IR 자료, 증권사 리포트, 알파스퀘어·와이즈리포트의 시세 정보를 교차 확인하여 정리했습니다.
기업 개요
와이지엔터테인먼트는 1998년 설립되어 2011년 코스닥에 상장한 음악 콘텐츠 기업입니다. 블랙핑크, 빅뱅, 베이비몬스터, 트레저 등 소속 아티스트의 음반·음원 제작, 매니지먼트, 콘서트, MD(기획상품), 라이선스 사업을 병행하고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 와이지엔터테인먼트 |
| 종목코드 | 122870 |
| 시장/업종 | 코스닥 / 엔터테인먼트(연예매니지먼트) |
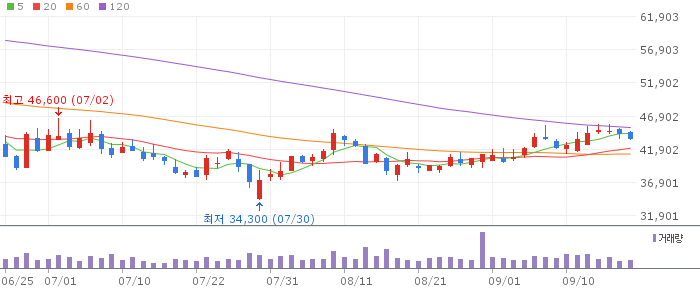
| 현재가 | 43,450원 (▼1.47%) |
| 시가총액 | 8,242억원 |
| PER / PBR | 35.15배 / 2.51배 |
| 배당수익률 | 0.43% |
| 52주 최고/최저 | 105,900원 / 34,300원 |
알파스퀘어 종목 시세 기준, 2026-09-18 15:12 조회
투자 공부 추천 도서
매출 구조는 음반·음원 판매, 콘서트 및 팬미팅, MD·라이선스, 매니지먼트 수수료 등으로 나뉘어 있습니다. 최근에는 베이비몬스터와 트레저의 신보 연계 MD 판매, 디지털 콘텐츠 수요 확대가 실적에 기여하고 있다고 회사 측이 설명했습니다.
최근 공시와 뉴스
회사 공식 IR 공시자료실에 따르면 2026년 8월 7일 연결재무제표기준영업(잠정)실적을 공시했고, 2026년 8월 14일에는 반기보고서(2026년 6월 기준)를 제출했습니다. 잠정실적 공시와 같은 날 보도된 머니투데이 기사에 따르면 2026년 2분기 연결 매출은 1,277억 6,000만원으로 전년 동기 대비 27.2% 늘었고, 영업이익은 109억 6,800만원으로 31.2% 증가해 증권가의 보수적 전망을 웃돌았습니다. 회사는 베이비몬스터·트레저의 신보 연계 MD 판매와 디지털 콘텐츠 수요 확대를 실적 개선의 배경으로 들었습니다.
2026년 7월 21일 이데일리 보도에 인용된 메리츠증권 분석에서는 빅뱅이 약 10년 만에 나선 월드투어가 하반기 27회 공연, 관객 약 130만명 규모로 진행될 것으로 예상된다고 전했습니다. 같은 기사는 베이비몬스터 앨범이 약 81만장, 트레저 앨범이 약 106만장 판매된 것으로 집계했다고 밝혔습니다.
산업 및 경쟁 환경
2026년 9월 기준 증권가 리포트들은 에스엠, JYP Ent.와 함께 와이지엔터테인먼트를 포함한 엔터업종 전반의 투자심리가 약세를 보이고 있다고 진단하고 있습니다. 개별 아티스트의 활동 스케줄에 따라 분기 실적 변동성이 큰 산업 구조여서, 메가 IP의 컴백·투어 일정이 주가 흐름에 직접적인 영향을 주는 패턴이 반복되고 있습니다.
실적 및 밸류에이션
알파스퀘어 기준(2026-09-18 15:12) PER은 35.15배, PBR은 2.51배입니다. 반면 와이즈리포트는 전일 종가 44,100원, EPS 1,974원, BPS 27,689원을 기준으로 PER 22.34배, PBR 1.59배, 배당수익률 0.68%를 제시하고 있어 알파스퀘어의 0.43%와 차이가 있습니다. 기준 시점과 순이익 산정 방식이 달라 생기는 차이로 보이며, 두 수치를 그대로 병기합니다. 표의 기본 수치는 사이트에서 통상 사용하는 알파스퀘어 기준을 따랐습니다.
목표주가는 증권사별로 엇갈립니다. 2026년 9월 9일 아시아경제 보도에 따르면 LS증권은 목표주가를 기존 6만9,000원에서 6만2,000원으로 낮추면서도 매수 의견은 유지했습니다. 근거로는 빅뱅 월드투어의 흥행(140만명 이상 모객 전망에 따른 MD·라이선스 매출 증가 기대)과 블랙핑크 등 메가 IP의 활동 공백 우려를 함께 들었습니다. 검색 과정에서 확인된 다른 리포트로는 하나금융투자의 7만6,000원, KB증권의 7만원, 한화투자증권의 9만원 등이 있었으나 이들 리포트의 원문은 직접 열람하지 못해 발행 증권사명과 목표주가 언급 수준으로만 참고했습니다.
확인된 긍정 요인과 불확실성
- 빅뱅의 약 10년 만의 월드투어가 하반기 실적에 본격 반영되는 구간이며, 2분기 실적은 이미 증권가 전망치를 웃돈 바 있습니다.
- 베이비몬스터·트레저 등 저연차 아티스트의 앨범 판매와 투어 확대가 이어지고 있습니다.
- 다만 블랙핑크 등 메가 IP의 활동 공백이 우려 요인으로 반복 언급되고 있으며, 이는 다수 증권사의 목표주가 하향 조정 근거로 작용했습니다.
- 엔터업종 전반의 투자심리 약세가 개별 기업 주가에도 영향을 주고 있는 것으로 보입니다.
- PER·PBR·배당수익률 등 밸류에이션 지표가 정보 제공처마다 차이를 보이므로, 특정 수치 하나만으로 판단하기보다 여러 자료를 함께 참고할 필요가 있습니다.
결론
와이지엔터테인먼트는 2026년 2분기 실적이 예상을 웃돌았고 하반기에는 빅뱅 투어와 저연차 아티스트들의 활동이 맞물려 있는 상황입니다. 동시에 메가 IP의 활동 공백과 엔터업종 전반의 투자심리 약화가 목표주가 하향의 배경으로 지목되고 있어, 향후 공시되는 3분기 실적과 아티스트별 활동 일정을 함께 확인해볼 필요가 있습니다. 이 글은 투자 판단을 대신하지 않으며, 확인된 사실 정리를 목적으로 합니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 머니투데이, “와이지엔터, 2분기 영업이익 110억원… 증권가 보수적 전망 깨고 ‘서프라이즈’” (2026-08-07)
- 와이지엔터테인먼트 공식 IR, 공시자료실 (반기보고서 2026-08-14 접수 확인)
- 알파스퀘어, 와이지엔터테인먼트 종목 시세 (2026-09-18 조회)
- 와이즈리포트, 와이지엔터테인먼트 기업현황 (2026-09-18 조회)
- 이데일리, “와이지엔터, 빅뱅 10년 만의 월드투어…하반기 실적 ‘빅뱅’-메리츠” (2026-07-21)
- 아시아경제, “[클릭 e종목] ‘빅뱅 투어 본격화했지만’ 와이지 목표주가 소폭 하향” (2026-09-09)