네오위즈(095660)의 최근 공시와 실적, 사업 현황을 2026년 10월 8일(Asia/Seoul) 기준으로 확인했습니다. 금융감독원 전자공시시스템(DART)의 2026년 반기보고서 등재 현황, 회사 공식 홈페이지, 알파스퀘어·밸류라인·와이즈리포트의 시세 및 재무 데이터, 그리고 디지털데일리·뉴스핌·머니투데이·아시아경제 등 언론 보도를 교차 확인하여 정리했습니다.
기업개요
네오위즈는 2007년 네오위즈홀딩스의 인적분할로 설립되어 코스닥시장에 재상장한 게임 개발·퍼블리싱 기업입니다. 게임포털 피망을 통한 보드·카지노 게임과 함께 PC·콘솔·모바일 플랫폼에서 다양한 장르의 게임을 서비스하고 있으며, 대표 타이틀로는 소울라이크 액션게임 ‘P의 거짓’, JRPG ‘브라운더스트2’, 캐주얼 게임 ‘고양이와 스프’, 리듬게임 ‘디제이맥스 리스펙트 V’ 등이 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 네오위즈 |
| 종목코드 | 095660 |
| 시장 / 업종 | 코스닥 / 게임 |
| 현재가 | 17,620원 (-2.65%) |
| 시가총액 | 3,916억원 |
| PER / PBR | 10.63배 / 0.90배 |
| 배당수익률 | 1.25% |
| 52주 최고 / 최저 | 31,550원 / 16,100원 |
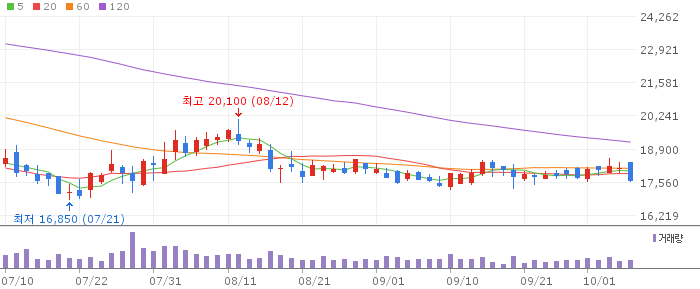
알파스퀘어 종목 시세 기준, 2026-10-08 15:15 조회
투자 공부 추천 도서
경영 구조 측면에서는 2026년 8월 신작개발그룹장이던 박성준 대표가 공동대표로 정식 선임되어, 신작 개발을 맡는 박성준 대표와 기술 기반 신규사업·경영관리를 맡는 배태근 대표의 공동대표 체제로 전환됐습니다. 박 대표는 선임 당시 “P의 거짓 이후 글로벌 시장에서 통하는 새로운 흥행 IP를 만들어내겠다”는 방향을 밝혔습니다.
최근 공시 및 실적 뉴스
네오위즈는 2026년 2분기 연결 기준 매출 1,021억원, 영업이익 79억원, 순이익 184억원을 기록했습니다. 매출은 전년 동기 대비 7% 감소했고 영업이익은 57% 줄었지만, 순이익은 44.1% 늘었습니다.
부문별로는 모바일 게임 매출이 532억원으로 전년 동기 대비 21% 늘었고, PC·콘솔 게임 매출은 373억원으로 35% 줄었습니다. 기타 매출은 116억원으로 37% 증가했습니다. 회사는 모바일 부문 호조를 ‘브라운더스트2’ 3주년 캠페인과 콘텐츠 업데이트, ‘고양이와 스프’의 산리오 IP 협업 효과로 설명했고, PC·콘솔 부문 부진은 ‘P의 거짓’, ‘셰이프 오브 드림즈’ 등 기존 타이틀이 판매 안정화 구간에 들어선 데다 전년 6월 DLC ‘P의 거짓: 서곡’ 출시에 따른 역기저효과가 겹친 결과라고 밝혔습니다.
DART 정기공시 항목별 검색에서는 네오위즈의 2026 사업연도 반기보고서가 등재되어 있는 것을 확인했습니다. 다만 동적 검색 페이지 특성상 세부 수치까지는 직접 확인하지 못해, 구체적인 실적 수치는 위 언론 보도를 근거로 삼았습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업 및 사업 환경
네오위즈의 2023년작 ‘P의 거짓’은 소울라이크 장르에서 흥행한 대표 타이틀로 꼽히며, 2025년 6월 출시한 확장팩 ‘P의 거짓: 서곡’은 뉴욕 게임 어워드에서 ‘최고의 확장팩(Best DLC)’을 수상했습니다. 다만 두 타이틀 모두 출시 이후 판매가 안정화 구간에 들어서면서 2026년 들어서는 전년 대비 역기저효과가 실적에 반영되고 있습니다.
2026년 8월 출시한 MMORPG 신작 ‘킹덤2’는 출시 초반 구글플레이 매출 순위 30위권에 올랐으나 이후 200위권 밖으로 밀려난 것으로 파악됐으며, 증권가에서는 일 매출을 1억원 이하로 추정하는 등 실적 기여도가 낮을 것으로 보고 있습니다. 회사는 다음 성장 축으로 울프아이 스튜디오의 신작과 ‘와인드업 데드맨’ 공개를 예고했지만, 구체적인 출시 일정은 아직 확정되지 않았습니다. 이 때문에 증권가에서는 신작 라인업의 공백기가 2027년 상반기까지 이어질 수 있다는 분석이 나오고 있습니다.
실적·밸류에이션
2026년 10월 8일 기준 네오위즈 주가는 17,620원으로 전일 대비 2.65%(480원) 하락했고, 시가총액은 3,916억원입니다. 52주 최고가는 31,550원, 최저가는 16,100원으로, 현재가는 52주 최고가 대비 절반 수준에 머물러 있습니다.
밸류에이션 지표는 자료마다 차이가 있어 하나로 단정하지 않고 함께 밝힙니다. 알파스퀘어는 PER 10.63배, PBR 0.90배, 배당수익률 1.25%로 집계했고, 같은 날 밸류라인은 PER 6.17배, PBR 0.71배, 배당수익률 1.25%로, 와이즈리포트는 PER 7.92배, PBR 0.67배, 배당수익률 1.67%로 각각 집계했습니다. 현재가와 시가총액, 52주 범위는 세 자료가 대체로 일치했지만 PER·PBR 산출 기준(연결·별도, 적용 순이익 구간 등)에 따라 수치 차이가 발생한 것으로 보여, 어느 한쪽 수치만 확정적으로 쓰지 않았습니다.
증권가 목표주가는 대체로 하향 조정되는 분위기입니다. 현대차증권은 2026년 9월 2일 투자의견 중립, 목표주가 2만원을 제시하며 ‘킹덤2’의 실적 기여가 낮을 것으로 평가했습니다. NH투자증권은 2026년 9월 23일 목표주가를 기존 2만6,000원에서 2만원으로 내리면서도 투자의견은 중립을 유지했고, 신작 공백기 장기화를 주된 이유로 들었습니다.
확인된 긍정 요인
- 모바일 게임 부문은 ‘브라운더스트2’와 ‘고양이와 스프’를 중심으로 2026년 2분기 매출이 전년 동기 대비 21% 증가하며 견조한 흐름을 이어가고 있습니다.
- ‘P의 거짓’과 확장팩 ‘P의 거짓: 서곡’은 해외 게임 시상식에서 수상하며 PC·콘솔 부문의 개발 역량을 대외적으로 입증했습니다.
- 2026년 2분기 순이익은 전년 동기 대비 44.1% 증가해, 영업이익 감소에도 수익성 지표 자체는 개선된 부분이 있습니다.
불확실성 및 리스크
- PC·콘솔 부문 매출은 기존 타이틀의 판매 안정화와 전년 DLC 역기저효과로 2026년 2분기 35% 감소했고, 이 흐름이 당분간 이어질 수 있습니다.
- 신작 ‘킹덤2’의 흥행 부진으로 당장 실적을 받쳐줄 다음 타이틀이 뚜렷하지 않은 상태이며, 증권가는 신작 공백기가 2027년 상반기까지 이어질 가능성을 언급하고 있습니다.
- 복수의 증권사가 목표주가를 하향 조정했고, 현재 주가는 52주 최고가 대비 큰 폭으로 낮은 수준에 머물러 있습니다.
- PER·PBR·배당수익률 등 밸류에이션 지표가 자료마다 다르게 집계되고 있어, 어느 한 수치만으로 단정하기보다 여러 자료를 함께 참고할 필요가 있습니다.
결론
네오위즈는 모바일 게임 부문의 꾸준한 성장과 ‘P의 거짓’ 시리즈로 다진 PC·콘솔 개발 역량을 보유한 회사입니다. 다만 2026년 들어 기존 타이틀의 역기저효과와 신작 ‘킹덤2’의 흥행 부진이 겹치며 영업이익이 줄었고, 다음 성장 동력으로 꼽히는 울프아이 스튜디오 신작과 ‘와인드업 데드맨’의 구체적인 출시 일정은 아직 확인되지 않았습니다. 이번 글에서 정리한 실적, 밸류에이션, 증권가 의견의 변화를 투자 판단 전에 확인할 포인트로 참고하시기 바랍니다. 이 글은 투자 권유가 아니며, 특정 종목의 매수·매도를 추천하지 않습니다.
출처
- 금융감독원 전자공시시스템(DART), 네오위즈 정기공시 항목별 검색 (2026-10-08 조회, 2026 사업연도 반기보고서 등재 확인)
- 네오위즈 공식 홈페이지, 회사소개 및 IR 안내 (2026-10-08 조회)
- 디지털데일리, “네오위즈, 2분기 매출 1021억원…’P의 거짓’ 박성준 공동대표 공식 선임” (2026-08-12)
- 뉴스핌, “네오위즈, 2분기 영업이익 79억원…전년 대비 57% 감소” (2026-08-12)
- 머니투데이, “네오위즈, 내년까지 신작 공백기…목표주가↓-NH” (2026-09-23)
- 아시아경제, “[클릭 e종목]네오위즈, 신작 구체화 후 접근해야…목표가 2만원” (2026-09-02)
- 알파스퀘어, 네오위즈(095660) 종목 시세 (2026-10-08 15:15 조회)
- 밸류라인, 네오위즈(095660) 투자지표 (2026-10-08 15:10 조회)
- 와이즈리포트, 네오위즈 기업현황 (2026-10-08 조회)