코스닥 상장사 ISC(095340)에 대해 조사했습니다. 기준일은 2026년 9월 22일이며, 금융감독원 전자공시시스템(DART) 연동 공시 이력, 회사 공식 홈페이지, 알파스퀘어·와이즈리포트·한국경제 컨센서스 등 국내 금융 정보 사이트, 그리고 증권사 리포트를 인용한 언론 보도를 교차 확인했습니다. 아래 수치와 사실은 실제로 열람한 출처에 근거하며, 출처마다 수치가 다른 경우에는 하나로 합치지 않고 각각 표시했습니다.
기업 개요
ISC는 2001년 설립돼 2007년 코스닥에 상장한 반도체 테스트 솔루션 업체입니다. 대표는 김정렬이며 본사는 경기도 성남시 수정구에 있습니다. 주력 제품은 반도체 칩을 검사할 때 칩과 테스트 장비를 연결하는 테스트 소켓으로, 실리콘 러버 소켓을 비롯해 번인소켓·포고핀소켓 등 여러 방식의 소켓을 함께 생산합니다. 회사 홈페이지는 5G 스마트폰, 자율주행차, AI·빅데이터, 스마트팩토리 등 반도체가 쓰이는 여러 분야에 자사 테스트 소켓이 적용된다고 소개하고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | ISC |
| 종목코드 | 095340 |
| 시장 / 업종 | 코스닥 · 반도체(테스트 솔루션) |
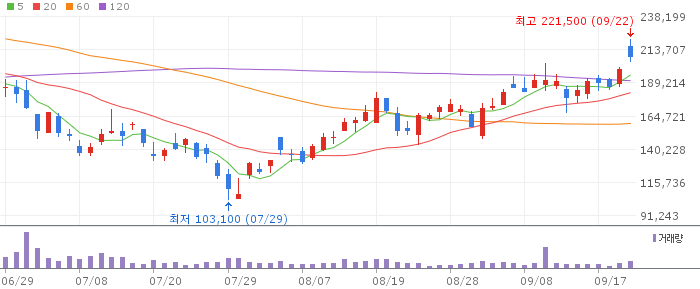
| 현재가 (2026-09-22 15:11 기준) | 208,500원 (+4.72%) |
| 시가총액 | 약 4조 2,200억원 |
| PER / PBR | 41.96배 / 4.24배 |
| 배당수익률 | 0.77% |
| 52주 최고 / 최저 | 292,500원 / 69,700원 |
※ 위 표의 시세·밸류에이션 지표는 알파스퀘어 기준이며, 출처마다 수치가 다르게 집계되는 경우가 있어 밸류에이션 항목에서 별도로 설명합니다.
투자 공부 추천 도서
최근 공시와 실적
ISC는 2026년 반기보고서를 2026년 8월 14일 공시했습니다. 실적 흐름을 보면 1분기와 2분기 모두 전년 동기 대비 뚜렷한 성장세가 확인됩니다. 한화투자증권 리포트를 인용한 이데일리 보도(2026년 5월 26일)에 따르면 1분기 매출액은 683억원으로 전년 동기 대비 115% 늘었고, 영업이익은 236억원으로 237% 증가해 영업이익률이 34.6%에 달했습니다. 이어 치킨스탁이 회사의 8월 24일 기업설명회 자료를 근거로 작성한 기사(2026년 8월 25일)에 따르면 2분기 매출액은 729억원(전년 대비 +41%), 영업이익은 213억원(전년 대비 +55%)을 기록했습니다. 같은 자료 기준으로 AI 관련 매출이 591억원으로 전체 매출의 81%를 차지했고 전년 대비 71% 늘었으며, 메모리 매출은 160억원으로 전년 대비 176% 증가했습니다. 다만 이 수치는 외부감사 완료 전 잠정치라는 점이 기사에 명시돼 있어, 확정 실적은 이후 공시로 다시 확인할 필요가 있습니다.
산업과 경쟁 환경
ISC의 최근 성장은 AI 반도체용 테스트 수요 확대와 맞물려 있습니다. 이데일리 보도에 인용된 한화투자증권 리포트는 ISC가 GPU(그래픽처리장치)·ASIC(주문형반도체)·CPU(중앙처리장치) 수요 확대의 수혜를 함께 받을 수 있는 업체로 평가했습니다. 구글 TPU, 그록의 언어처리장치 등 학습용 GPU와 추론용 ASIC이 동시에 성장하는 구도에서 ISC의 소켓이 두 영역 모두에 쓰이고, CPU 시장에서도 러버 소켓의 원가 절감 장점을 앞세워 점유율을 넓힐 수 있다는 설명입니다. 같은 보도에 따르면 ISC의 고객사는 인텔, AMD, 엔비디아, 퀄컴, 삼성전자 등 전 세계 약 350곳으로, 전년의 330곳에서 늘어났습니다. 회사는 2029년까지 연간 생산능력을 현재 200만 개에서 500만 개로 확대할 계획이라고 치킨스탁 기사(2026년 8월 25일)를 통해 밝혔는데, 이는 성장 기대를 반영하는 동시에 향후 설비투자 부담으로 이어질 수 있는 지점입니다.
실적과 밸류에이션
밸류에이션 지표는 참고한 사이트마다 차이가 있었습니다. 알파스퀘어(2026년 9월 22일 15시 11분 기준)는 PER 41.96배, PBR 4.24배, 배당수익률 0.77%를 제시했고, 같은 날짜 기준 시가총액은 약 4조 2,200억원이었습니다. 반면 와이즈리포트는 전일 종가 199,100원을 기준으로 PER 75.19배, PBR 7.59배, 배당수익률 0.43%를 표기했으며 업종 평균 PER은 33.43배로 소개했습니다. 두 수치가 같은 기업에 대해 크게 갈리는 이유는 명확히 확인하지 못했으며, 이 글의 기본 정보 표에는 알파스퀘어 수치를 기준으로 사용했습니다. 한국경제 컨센서스 페이지(2026년 9월 21일 기준)는 투자의견 매수, 평균 목표주가 219,400원, 당시 주가 199,100원, 컨센서스 PER 40.50배를 보여줬습니다. 이보다 앞서 신한투자증권은 2026년 5월 28일자 리포트에서 목표주가 31만원을 제시한 바 있고, 알파증류소는 3월 19일 목표가 27만원에 매수 의견을 냈습니다. 목표주가가 시점별로 14만원대부터 31만원대까지 폭넓게 분포한다는 점은 실적 성장 속도에 대한 증권사별 평가 차이가 크다는 뜻으로 볼 수 있습니다.
확인된 긍정 요인과 불확실성
- 1분기와 2분기 모두 매출과 영업이익이 전년 대비 두 자릿수에서 세 자릿수까지 늘어나는 등 성장세가 이어지고 있습니다(이데일리 2026-05-26, 치킨스탁 2026-08-25).
- AI 관련 매출 비중이 2분기 기준 81%까지 높아져 있어, AI 반도체 투자 사이클이 둔화될 경우 실적 변동성이 커질 수 있습니다(치킨스탁 2026-08-25).
- 고객사가 350곳으로 늘며 인텔·AMD·엔비디아·퀄컴·삼성전자 등으로 분산돼 있다는 점은 특정 고객 의존도를 낮추는 요인입니다(이데일리 2026-05-26).
- 알파스퀘어 기준 PER 42배, 와이즈리포트 기준 PER 75배로 두 출처 모두 업종 평균(와이즈리포트 기준 33.43배)을 웃돌아, 밸류에이션 부담이 있다는 점은 출처와 무관하게 공통적으로 확인됩니다.
- 2분기 실적은 외부감사 완료 전 잠정치로 보도됐다는 점에서, 확정 공시 수치와 차이가 있을 수 있습니다(치킨스탁 2026-08-25).
- 2029년까지 생산능력을 2.5배로 늘리는 증설 계획이 예고돼 있어 향후 설비투자 규모와 시기가 실적에 미칠 영향은 아직 구체적으로 확인되지 않았습니다(치킨스탁 2026-08-25).
결론
ISC는 AI 반도체용 테스트 소켓 수요 확대를 배경으로 2026년 들어 분기별 실적이 뚜렷하게 성장한 기업입니다. 다만 밸류에이션 지표는 참고 사이트에 따라 편차가 크고, 최근 실적치도 외부감사 이전 잠정 수치라는 단서가 붙어 있습니다. 이 글은 투자 조언이나 매수·매도 추천이 아니며, 확인된 사실과 출처 간 수치 차이를 정리해 참고 자료로 제공하는 데 목적이 있습니다. 투자 판단은 최신 공시와 확정 실적을 직접 확인한 뒤 각자 책임 아래 내리시기 바랍니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 치킨스탁, “기업IR자료분석 ISC, 2분기 매출·영업이익 40% 이상 증가 AI 비중 81%” (2026-08-25)
- 이데일리, “ISC, GPU·ASIC·CPU 모두 수혜…AI 실적 성장 본격화-한화” (2026-05-26)
- IRGO(DART 연동 공시 이력), “ISC(095340) 공시 이력 — 2026년 반기보고서 접수 2026-08-14” (2026-08-14 접수)
- ISC 공식 홈페이지, “ISC 회사소개 — 반도체 테스트 솔루션” (확인일 2026-09-22)
- 알파스퀘어, “ISC(095340) 실시간 시세 및 투자정보” (2026-09-22 15:11 기준)
- 와이즈리포트, “ISC 기업현황 — 기업모니터” (확인일 2026-09-22)
- 한국경제, “ISC-컨센서스 — 시장종합” (2026-09-21 기준)
- 네이트뉴스, “리포트 브리핑 ISC, 2026년 하반기 전망 목표가 31만원 – 신한투자증권” (2026-05-28)