파트론(091700)에 대해 2026년 10월 6일 기준으로 공개된 자료를 확인했습니다. 금융감독원 전자공시시스템(DART)에 올라온 2026년 2분기 잠정실적 공시, 회사 공식 홈페이지의 사업 소개, 증권사 리포트와 금융 매체의 실적 기사를 교차 확인해 사업 구조와 최근 실적, 밸류에이션을 정리했습니다. 수치는 각 출처와 기준일을 함께 표기했습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 파트론(Partron) |
| 종목코드 / 시장 | 091700 / KOSDAQ |
| 업종 | 전자부품 |
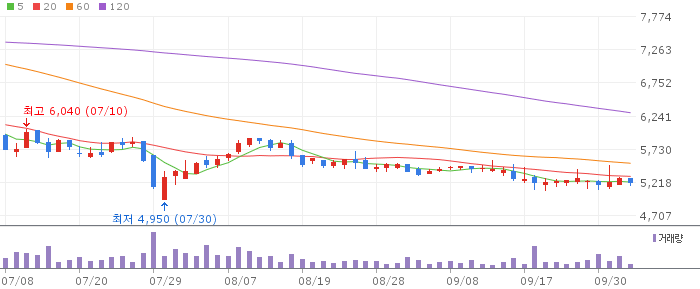
| 현재가(2026-10-06 15:13 기준) | 5,220원 (전일 대비 +0.19%) |
| 시가총액 | 약 2,605억원 |
| 상장주식수 | 50,000,000주 |
| PBR | 0.50배 |
| 본사 / 생산거점 | 경기 화성 / 중국 옌타이, 베트남 푸토성(2개 공장) |
PER은 자료마다 기준이 달라 하나로 단정하지 않았습니다. 와이즈리포트 기준으로는 8.80배, 치킨스탁파이 기준으로는 6.8배(업종 중앙값 6.8배 KOSDAQ 1,824개 종목 중 시가총액 338위)로 서로 다르게 집계되어 있어, 산출 기준(별도·연결, 최근 4개 분기 적용 시점 등)에 따른 차이로 보입니다.
기업 개요
파트론은 경기 화성에 본사를 두고 중국 옌타이와 베트남 푸토성 공장에서 생산하는 전자부품 제조업체입니다. 회사 공식 홈페이지에서는 사업을 크게 네 영역으로 나누어 소개하고 있습니다. 스마트폰 등에 들어가는 모바일 부품(Mobile Components), 차량용 전자부품(Automotive Electronics), 고객사 주문에 맞춘 OEM·ODM 생산, 네트워크 부품(Network) 사업입니다.
주력 제품은 스마트폰용 카메라 모듈과 RF(무선통신) 부품으로, 삼성전자 등 세트업체에 공급하는 B2B 구조입니다. 최근에는 차량용 카메라 부품을 포함한 전장 부품으로 공급 영역을 넓혀가는 중입니다.
투자 공부 추천 도서
최근 공시와 실적
DART에 올라온 2026년 2분기 잠정실적 공시(접수번호 20260730900575, 공시일 2026년 7월 30일)에 따르면 연결 기준 2분기 매출액은 3,550억원으로 전년 동기 대비 17.8% 늘었습니다. 반면 영업이익은 45억원으로 전년 동기 대비 30.1% 줄었고, 순이익은 39억원으로 전년 동기 대비 292.1% 늘었습니다. 매출은 늘었지만 영업이익은 줄고 순이익은 크게 늘어난 모양새로, 영업외 요인이 순이익에 영향을 준 것으로 추정됩니다(세부 내역은 반기보고서 본문 확인이 필요합니다).
1분기 실적은 출처 간 수치가 달랐습니다. 2026년 4월 30일자 네이트뉴스 기사는 연결 매출 4,510억원(전년 동기 대비 +37.5%), 영업이익 122억원(전년 동기 대비 +93.9%)으로 보도했습니다. 반면 2026년 7월 11일자 아이디얼라이프 기사는 매출 4,359억원(+32.9%), 영업이익 195억원(+209%)으로 다른 수치를 제시하고 있어, 두 매체의 집계 기준이나 수정 공시 반영 시점이 다를 수 있습니다. 이 차이는 확인하지 못했으므로 어느 한쪽 수치를 단정하지 않고 두 수치를 함께 기록합니다.
와이즈리포트는 2026년 상반기 누적 기준으로 매출액이 전년 동기 대비 28.0%, 영업이익이 31.5% 늘었다고 집계했습니다. 2분기 단일 수치(영업이익 -30.1%)와 상반기 누적 수치(영업이익 +31.5%)가 다른 것은, 1분기 영업이익이 호조였고 2분기에만 줄었기 때문으로 풀이됩니다.
산업·경쟁 환경
파트론의 주력인 스마트폰 카메라 모듈 사업은 세트업체의 신모델 출시 일정에 실적이 좌우되는 구조입니다. KB증권 리포트(2026년 6월 30일)는 EMS(제조위탁) 사업 확대와 중저가 스마트폰향 카메라 모듈 출하 증가로 외형은 성장하겠지만, 카메라 모듈 사업의 원가 부담이 커지면서 수익성은 둔화될 수 있다고 짚었습니다. 스마트폰 판매량 둔화와 경쟁 심화도 리스크로 언급됩니다.
아이디얼라이프 기사(2026년 7월 11일)는 상반기 호실적에도 주가가 저점권에서 등락하는 배경으로, 하반기 신모델 출시 공백에 따른 성장 정체 우려를 꼽았습니다. 전장 부품 쪽으로 사업 영역을 넓히는 시도는 스마트폰 의존도를 낮추려는 방향으로 해석할 수 있지만, 아직 매출 비중을 수치로 확인하지는 못했습니다.
투자 필수 도구
실적·밸류에이션 참고 지표
| 증권사 / 매체 | 투자의견 · 목표주가 | 발행일 |
|---|---|---|
| KB증권(kbthink) | Buy, 목표주가 9,000원 | 2026-06-30 |
| iM증권(아이디얼라이프 인용) | 목표주가 11,500원 | 2026-07-11 |
KB증권 리포트는 발행 시점 기준 목표주가 대비 상승여력을 50.3%로 계산했고, implied PER과 PBR을 각각 12.2배, 0.86배로 제시했습니다. 두 증권사의 목표주가가 9,000원과 11,500원으로 차이가 나는데, 발행 시점이 약 열흘 차이고 산정 방식도 다를 수 있어 어느 쪽이 맞다고 단정하지 않습니다.
확인할 긍정 요인과 리스크
- 2026년 2분기 매출은 전년 동기 대비 늘었고, 상반기 누적 영업이익도 와이즈리포트 집계로는 전년 동기 대비 증가했습니다(DART 공시, 와이즈리포트).
- 2분기 단일 기준으로는 영업이익이 전년 동기 대비 줄었고, 두 매체가 제시한 1분기 수치도 서로 달라 실적 추이를 하나의 숫자로 단정하기 어렵습니다.
- KB증권은 카메라 모듈 사업의 원가 부담 확대를, 아이디얼라이프는 하반기 신모델 공백에 따른 성장 정체 가능성을 리스크로 짚었습니다.
- 전장(자동차 전자부품) 사업으로 영역을 넓히고 있다는 점은 회사 홈페이지에서 확인했지만, 해당 사업부의 매출 비중이나 수주 규모는 이번 조사에서 확인하지 못했습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
결론
파트론은 스마트폰 카메라 모듈을 중심으로 전장 부품까지 영역을 넓히고 있는 전자부품 업체입니다. 2026년 2분기 매출은 늘었지만 영업이익은 줄었고, 1분기 실적은 출처 간 수치가 엇갈려 하나로 정리되지 않았습니다. 목표주가를 제시한 두 증권사의 의견도 9,000원과 11,500원으로 차이가 있습니다. 이 글은 투자 권유가 아니며, 확인된 공시와 보도를 기준으로 사실을 정리한 것입니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
- 파트론 공식 홈페이지, “사업 영역 소개” (접속일 2026-10-06)
- 치킨스탁파이(DART 연계), “파트론 2026년 2분기 잠정실적 공시” (2026-07-30)
- 와이즈리포트, “파트론 기업현황” (접속일 2026-10-06)
- 치킨스탁파이, “파트론(091700) 주가·실적발표·공시” (접속일 2026-10-06)
- 네이트뉴스, “파트론, 1분기 영업이익 122억4700만원…전년 동기 대비 93.9% 증가” (2026-04-30)
- KB증권(kbthink), 파트론 증권사 리포트 (2026-06-30)
- 아이디얼라이프, “[카메라모듈센서주] 파트론 주가전망 2026년 하반기 실적 총정리” (2026-07-11)