들어가며
이 글은 2026년 10월 3일(Asia/Seoul) 기준으로 코스닥 상장사 제주반도체(080220)의 사업 구조와 최근 실적, 밸류에이션을 정리한 기업분석입니다. 금융감독원 전자공시시스템(DART), 회사 공식 홈페이지, 증권 정보 사이트(알파스퀘어, 밸류라인, 와이즈리포트, 칙스톡파이), 그리고 국내 경제매체 보도를 교차 확인해 작성했습니다. 투자 판단을 위한 참고 자료이며, 특정 종목의 매수나 매도를 권유하지 않습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 제주반도체 |
| 종목코드 | 080220 |
| 시장 / 업종 | 코스닥 / 반도체(팹리스, 메모리 설계) |
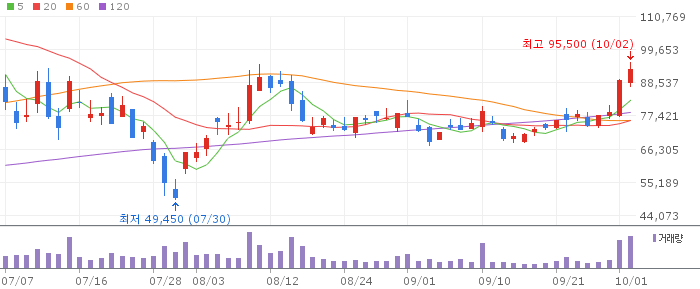
| 현재가(2026-10-02 종가 기준) | 92,800원 (+5.22%) |
| 시가총액 | 약 3조 378억원 |
| PER / PBR | 22.97배 / 3.91배 |
| 배당수익률 | 공시된 수치 확인되지 않음 |
| 52주 최고 / 최저 | 138,000원 / 17,480원 |
| 상장일 | 2005년 (코스닥) |
시세·밸류에이션 수치는 알파스퀘어 2026-10-02 19:59 기준 데이터입니다. 아래 밸류에이션 항목에서 다른 사이트와의 수치 차이를 별도로 설명합니다.
기업개요
제주반도체는 2000년에 설립돼 2005년 코스닥에 상장한 팹리스 반도체 회사입니다. 자체 생산라인 없이 설계만 담당하고, 생산은 대만 등 외부 파운드리에 위탁하는 구조입니다. 주력 제품은 모바일·IoT·가전·차량용 기기에 들어가는 저전력 메모리로, 자체 설계한 저전력 D램(LPDRAM)에 낸드플래시를 결합한 NAND MCP와 eMCP, NOR MCP 계열이 중심입니다. 회사 공식 홈페이지는 저전력 SRAM, Pseudo SRAM, Cellular RAM 등도 순차적으로 개발해왔다고 소개하며, 최근에는 LPDDR5x 기반 고용량 제품과 AI 엣지·차세대 AIoT 기기 대응 메모리 개발에 연구개발 역량을 투입하고 있다고 밝히고 있습니다. 2022년에는 중견기업으로 편입됐습니다. 와이즈리포트 기업현황(2026-10-02 기준)에 따르면 최대주주는 박성식 외 특수관계인(11.70%)이며, 삼성자산운용(8.03%), 자기주식(2.21%), 외국인 지분(1.70%) 순입니다.
투자 공부 추천 도서
최근 공시·실적
DART 전자공시시스템에는 제주반도체의 2026 사업연도 반기보고서가 2026년 8월 13일 접수된 것으로 확인됩니다. 국내 경제매체 잡포스트 보도(2026-09-21, 2026-09-23)를 종합하면, 2026년 상반기 연결 매출은 4,704억원, 영업이익은 1,890억원, 순이익은 1,929억원으로 집계됐습니다. 이 중 2분기만 따로 보면 매출 2,899억원, 영업이익 1,219억원으로 분기 기준 사상 최대 실적을 기록했으며, 전년 동기 대비 매출은 467%, 영업이익은 2,745% 늘었습니다. 상반기 누적치에서 2분기 수치를 제외하면 1분기는 매출 약 1,805억원, 영업이익 약 671억원 수준이었던 것으로 계산되는데, 이는 분기마다 실적이 가속적으로 늘어난 흐름을 보여줍니다.
직전 연간 실적과 비교하면 변화의 폭이 더 뚜렷합니다. 기업분석 매체 보숩(bosoop.com, 2026-05-18)이 정리한 2025년 전체 실적은 매출 3,022억원(전년 대비 +86.2%), 영업이익 359억원(전년 대비 +274.3%)으로, 2026년 상반기 누적 매출(4,704억원)이 이미 2025년 연간 매출을 넘어선 셈입니다.
산업·경쟁 환경
보숩(2026-05-18)의 분석에 따르면 이 같은 실적 개선의 배경에는 메모리 공급 구조 변화가 있습니다. 삼성전자·SK하이닉스·마이크론 등 메모리 3사가 HBM(고대역폭메모리) 등 고부가 제품 생산에 설비를 집중하면서, 상대적으로 LPDDR4X 등 레거시(구형) 메모리 공급이 줄었다는 설명입니다. 제주반도체는 자체 공장이 없는 팹리스로서 모바일·IoT·차량용 저전력 메모리를 설계해 이 공급 공백의 수혜를 받고 있는 구조로 분석됩니다. 다만 이 분석은 5월 시점 자료이며, 같은 매체는 2026년 하반기에는 메모리 가격 상승세가 둔화될 수 있다는 업계 전망도 함께 전했습니다.
고객·지역 집중도는 눈여겨볼 부분입니다. 보숩에 따르면 특정 고객(A고객) 매출 비중이 72.1~72.5% 수준이고, 중국 매출 비중도 72.9%에 달합니다. 수출 비중은 94%로, 원/달러 환율이 ±10% 움직이면 영업이익이 그 42% 수준(약 152억원)만큼 출렁일 수 있다는 분석도 제시됐습니다.
실적·재무·밸류에이션
밸류에이션 지표는 참고한 사이트마다 차이가 커서 하나로 단정하기 어렵습니다. 2026년 10월 2일을 기준으로 알파스퀘어는 PER 22.97배·PBR 3.91배를, 칙스톡파이는 PER 17.08배·PBR 7.15배(EPS 5,432원, ROE 41.9%)를, 밸류라인은 PER 13.80배·PBR 7.12배(ROE 51.62%)를, 와이즈리포트는 PER 80.55배·PBR 13.71배(EPS 1,147원)를 각각 제시했습니다. 네 사이트 모두 같은 날짜, 비슷한 주가(92,400~93,000원)를 기준으로 했는데도 PER이 13배대부터 80배대까지 벌어진 것은 순이익 산출 기준(최근 분기 실적 반영 여부, 연환산 방식 등)이 서로 다르기 때문으로 추정되며, 정확한 원인은 각 사이트의 산출 방식을 직접 확인하지 못해 단정하지 않습니다. 기본 정보 표에는 사이트 관행상 알파스퀘어 수치를 사용했지만, 이처럼 큰 편차가 있다는 점은 밸류에이션을 참고할 때 함께 감안할 필요가 있습니다.
재무 건전성 측면에서 보숩(2026-05-18, 2025년 말 기준)은 현금성자산이 전년 대비 6배 늘어난 772억원, 부채비율 48%, 이자보상비율 23.8배로 비교적 안정적인 재무구조를 보였다고 전했습니다. 다만 같은 자료는 자회사 램스웨이(Ramsway)의 자본잠식(-95억원)을 리스크 요인으로 지적했으며, 이 자회사의 회복 가능성은 불확실하다고 설명했습니다.
확인된 긍정 요인과 불확실성·리스크
- 긍정 요인: 2026년 들어 분기마다 매출과 영업이익이 전년 대비 수 배씩 늘며 2분기까지 네 번 연속 분기 최대 실적을 경신했습니다(잡포스트, 2026-09-21·09-23).
- 긍정 요인: 메모리 3사의 HBM 집중에 따른 레거시 메모리 공급 공백을 팹리스 구조로 흡수하고 있으며, LPDDR5x 등 차세대 제품 개발도 진행 중입니다(회사 공식 홈페이지, 보숩).
- 불확실성: 특정 고객과 중국 매출에 대한 의존도가 70%대로 높아, 해당 고객사나 지역 수요가 꺾이면 실적 변동성이 커질 수 있습니다(보숩, 2026-05-18).
- 불확실성: 수출 비중이 94%에 달해 원/달러 환율 변동에 따른 영업이익 영향이 상대적으로 크고, 자회사 램스웨이의 자본잠식 상태도 해소되지 않았습니다(보숩, 2026-05-18).
- 불확실성: 주가는 52주 최저 17,480원에서 현재 92,800원대로 5배 이상 올랐고, 업계에서는 2026년 하반기 메모리 가격 상승세가 둔화될 수 있다는 관측도 나옵니다(보숩, 2026-05-18). 또한 앞서 설명한 것처럼 사이트별 PER·PBR 수치 차이가 커서, 현재 밸류에이션 수준을 하나의 지표로 판단하기 어렵습니다.
결론
제주반도체는 2026년 상반기 레거시 메모리 공급 타이트화의 수혜를 받아 분기마다 실적이 가속적으로 개선된 팹리스 반도체 회사입니다. 다만 특정 고객·지역에 대한 매출 의존도, 환율 노출, 자회사 리스크, 그리고 최근 급격한 주가 상승과 사이트마다 엇갈리는 밸류에이션 지표는 추가로 확인이 필요한 부분입니다. 이 글은 공시와 보도를 바탕으로 확인된 사실을 정리한 것이며, 매수나 매도를 권유하는 내용은 포함하지 않습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처 목록
- 금융감독원 DART, “제주반도체 정기공시 항목별 검색(2026 반기보고서)” (2026-08-13 접수)
- 제주반도체 공식 홈페이지, “회사소개 및 제품 안내” (확인일 2026-10-02)
- 잡포스트, “제주반도체 1.46% 반등…상반기 메모리 호황 실적에 시선” (2026-09-21)
- 잡포스트, “제주반도체 7만6600원 강세…2분기 영업익 1219억원” (2026-09-23)
- 보숩, “제주반도체 2025년 실적: 팹리스 메모리 반도체의 반전” (2026-05-18)
- 와이즈리포트, “제주반도체 기업현황” (2026-10-02 기준)
- 밸류라인, “제주반도체(080220) 종목진단” (2026-10-02 16:55 기준)
- 칙스톡파이, “제주반도체(080220) 주가·실적발표·공시” (2026-10-02 기준)
- 알파스퀘어, “제주반도체(080220) 종목 시세” (2026-10-02 19:59 기준)