HLB생명과학(067630)은 리보세라닙을 비롯한 항암 신약 파이프라인으로 알려져 있지만, 실제 매출의 대부분은 의료기기와 메디케어(체외진단 기기 위탁생산) 사업에서 나옵니다. 이 글은 2026년 9월 16일 기준으로 공개된 공시와 뉴스, 시세 정보를 바탕으로 사업 구조와 최근 이슈를 정리했습니다.
기업 개요
HLB생명과학은 1998년 7월 24일 설립되어 2008년 11월 25일 코스닥시장에 상장했습니다. 설립 당시 사명은 에너지솔루션즈였고, 2015년 현재의 사명으로 변경했습니다. 본사는 경기도 화성시 동탄첨단산업1로에 있으며, HLB그룹의 계열사로 HLB셀, HLB에너지, HLB생명과학R&D, HLB솔루션, 티니코 등을 연결대상 종속회사로 두고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | HLB생명과학 |
| 종목코드 | 067630 |
| 시장/업종 | 코스닥 / 바이오(제약·의료기기) |
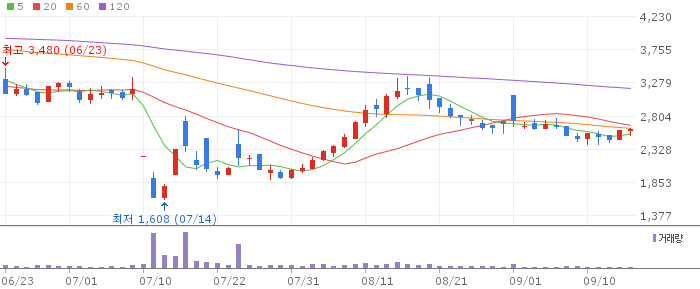
| 현재가 | 2,610원 (+0.58%) |
| 시가총액 | 약 3,163억원 |
| PER / PBR | -4.73배 / 1.59배 |
| 배당수익률 | 배당 정보 없음 |
| 52주 최고/최저 | 5,330원 / 1,608원 |
시세 기준: 알파스퀘어, 2026년 9월 16일 15시 14분
투자 공부 추천 도서
매출 구성을 보면 의료기기사업이 42.61%로 가장 크고, 메디케어사업(체외진단 기기 OEM/ODM)이 33.18%, 건설업 및 엔지니어링이 22.19%, 바이오개발사업이 0.12%를 차지합니다(와이즈리포트 기준). 항암 신약으로 잘 알려진 바이오개발사업의 매출 비중이 실제로는 크지 않고, 진단키트·의료기기 위탁생산과 자회사의 플랜트 엔지니어링 사업이 현재 매출의 대부분을 만들어내는 구조입니다.
최근 공시·뉴스
가장 눈에 띄는 최근 이슈는 항암 신약 리보세라닙의 미국 허가 절차입니다. HLB는 리보세라닙과 캄렐리주맙 병용요법으로 간암 1차 치료제 허가를 세 번째로 신청했고, FDA의 처방의약품 신청자 수수료법(PDUFA) 심사 기한은 2026년 7월 23일이었습니다. 그런데 이보다 앞선 7월 9일(현지시간) FDA가 보완요구서한(CRL)을 발부했습니다. 사유는 병용 파트너인 중국 항서제약 제조시설에 대한 cGMP(우수의약품제조관리기준) 실사에서 나온 지적사항(Form 483)이었고, 임상 유효성·안전성 데이터에 대한 추가 요구는 없었다고 보도됐습니다.
이후 상황은 부분적으로 해소됐습니다. 원료의약품을 생산하는 진차오 사이트는 자발적개선권고(VAI) 판정을 받아 문제가 일단락됐지만, 완제의약품 생산시설인 동진 사이트가 새로운 실사 대상으로 떠올랐습니다. FDA 실사 이후 결과 통보까지 통상 3개월가량 걸리는 점을 감안하면 동진 사이트 관련 결과는 10월 이후에나 나올 것으로 예상되고, 이에 따라 재신청 시점도 유동적인 상태입니다.
실적 쪽에서는 2026년 2분기 연결 매출이 280억원으로 전년 동기 대비 78.0% 늘었고, 영업손실은 225억원으로 전년 동기보다 2.3% 줄었습니다. 상반기 누적으로는 매출 467억원(전년 동기 대비 40.0% 증가), 영업손실 457억원(전년 동기 대비 11.9% 감소)을 기록했습니다. 다만 2025년 연간 실적은 매출 465억원(전년 대비 54.5% 감소), 영업손실 220억원, 당기순손실 998억원(전년 흑자에서 적자 전환)이었다는 점도 함께 봐야 합니다. 연간 영업손실 규모보다 2026년 상반기 한 시즌의 영업손실이 더 큰 셈인데, 두 수치 모두 각각의 공시·보도 원문에 나온 그대로 옮겼을 뿐, 두 시기의 차이를 임의로 재구성하거나 추정해 설명하지는 않았습니다.
산업·경쟁 환경
HLB생명과학이 속한 항암 신약 개발 분야는 임상 이후에도 제조시설 실사, 품질관리 기준 충족 여부에 따라 허가 일정이 크게 흔들릴 수 있다는 점이 이번 리보세라닙 건에서 다시 확인됐습니다. 특히 위탁 제조 파트너사의 생산시설 문제가 신약 개발사 자체의 임상 데이터와 무관하게 허가를 지연시킬 수 있다는 것이 이번 사례의 특징입니다. 한편 회사 매출의 상당 부분을 차지하는 체외진단 의료기기 위탁생산 사업은 코로나19 특수 이후 업황이 정상화되는 국면에 있고, 건설업·엔지니어링 부문은 계열사의 플랜트 수주 상황에 매출이 연동되는 구조입니다.
실적·재무·밸류에이션
밸류에이션 지표는 출처에 따라 차이가 있습니다. 알파스퀘어는 PER -4.73배, PBR 1.59배로 집계한 반면, 밸류라인은 PER -9.56배, PBR 1.12배로 다른 수치를 보여줍니다. 두 사이트 모두 순손실을 반영한 마이너스(-) PER이라는 방향성은 같지만 구체적인 배수가 달라, 두 수치를 임의로 합치지 않고 그대로 병기했습니다. 밸류라인 기준 최근 6개월 주가 수익률은 -30.15%, ROE는 -11.74%로 집계됐습니다. 배당은 두 사이트 모두 관련 정보가 확인되지 않았습니다.
확인된 긍정 요인과 불확실성·리스크
- 리보세라닙-캄렐리주맙 병용요법이 승인되면 국내 기업이 자체 개발한 항암 신약이 글로벌 임상을 거쳐 FDA 승인을 받는 첫 사례가 될 수 있다는 점이 업계에서 주목받고 있습니다.
- 과거 두 차례 CRL과 이번 세 번째 CRL 모두 임상 유효성·안전성이 아닌 제조시설 품질관리 이슈였다는 점이, 신약 자체의 효능에 대한 근본적 문제는 아니라는 근거로 언급되고 있습니다.
- 2026년 2분기 매출과 영업손실 개선폭(매출 +78.0%, 영업손실 -2.3%)은 전년 동기 대비 방향은 긍정적이지만, 상반기 누적 영업손실 자체는 457억원으로 여전히 적자 상태입니다.
- 동진 사이트 실사 결과가 10월 이후로 예상되면서 리보세라닙 재신청 일정 자체가 유동적입니다. 추가 지연이나 네 번째 CRL 가능성을 배제할 수 있는 근거는 현재 확인되지 않습니다.
- 2025년 당기순손실이 998억원으로 전년 대비 적자 전환했고, 공정가치 평가변동과 연결범위 변동이 주요 원인으로 보도됐습니다. 이런 비영업적 요인에 따른 손익 변동성이 존재합니다.
- 매출 비중이 가장 큰 의료기기·메디케어 사업과, 시장의 관심이 집중된 바이오개발 사업(매출 비중 0.12%) 사이의 괴리가 커서, 주가와 실적의 연동성을 해석할 때 이 구조를 감안할 필요가 있습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
결론
HLB생명과학은 항암 신약 리보세라닙으로 시장의 관심을 받고 있지만, 실제 매출 구조는 의료기기와 메디케어 위탁생산이 중심인 회사입니다. 리보세라닙의 미국 허가 여부는 동진 사이트 실사 결과가 나오는 10월 이후에 다시 확인이 필요하고, 2026년 상반기 실적은 매출 증가와 영업손실 축소라는 개선 흐름 속에서도 여전히 적자를 기록하고 있습니다. 투자 판단에 앞서 아래 출처의 원문 공시와 기사를 직접 확인하시길 권합니다. 이 글은 특정 종목의 매수나 매도를 권유하지 않습니다.
출처
- 금융감독원 전자공시시스템(DART), “HLB생명과학 정기공시 항목별 검색(2026년 반기보고서)” (2026년 반기보고서 등록 확인, 조회일 2026-09-16)
- 와이즈리포트, “HLB생명과학 기업현황” (조회일 2026-09-16)
- 위키백과, “HLB생명과학” (조회일 2026-09-16)
- 알파스퀘어, “HLB생명과학 주가” (2026-09-16 15:14 기준)
- 밸류라인, “HLB생명과학(067630) 개요” (2026-09-16 15:10 기준)
- 네이트뉴스, “HLB 2분기 영업손실 225억…매출 280억, 78% 증가” (2026-08-14)
- 데이터투자, “HLB생명과학, 작년 연간 연결 영업손실 220억…적자지속” (2026-02-20)
- 바이오스펙테이터, “HLB, ‘리보세라닙’ FDA CRL 수령..’항서 cGMP 이슈’” (2026-07-10)
- 데일리안, “[단독] HLB 리보세라닙, FDA 변수 또 있다…재신청 10월까지 밀릴수도” (2026-07-16)
- PRESS9, “HLB 리보세라닙, FDA 간암 1차 치료제 허가 임박…적응증 확대도 ‘성큼’” (2026-07-07)