에스엠(041510)은 코스닥 시장에 상장된 종합 엔터테인먼트 기업입니다. 이 글은 2026년 9월 21일을 기준으로 금융감독원 전자공시와 연동된 공시 이력, 회사 공식 IR 자료, 국내 경제·연예 매체 보도, 시세 정보 제공 사이트를 통해 확인한 사실을 정리한 것입니다. 투자 판단은 독자 본인의 책임이며, 이 글은 매수나 매도를 권유하지 않습니다.
기업 개요
에스엠은 1995년 설립되어 2000년 코스닥에 상장했습니다. 음악 콘텐츠의 기획·제작·유통을 기반으로 아티스트 매니지먼트, 공연, MD·라이선싱, 영상·광고 콘텐츠 사업을 함께 운영하고 있습니다. 최대주주는 카카오 외 8인으로 지분율 41.67%를 보유하고 있으며, 텐센트 뮤직 엔터테인먼트 홍콩 법인이 9.66%, T. Rowe Price 외 22인이 7.37%를 보유하고 있습니다(와이즈리포트 기준).
| 항목 | 내용 |
|---|---|
| 종목명 | 에스엠(SM Entertainment) |
| 종목코드 | 041510 |
| 시장/업종 | 코스닥 / 엔터테인먼트 |
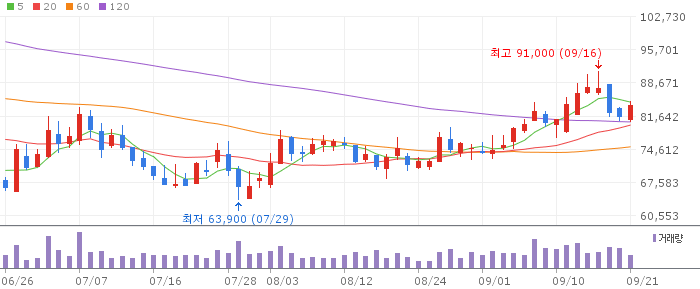
| 현재가(등락률) | 83,700원 (+3.72%) |
| 시가총액 | 1조 8,476억원 |
| PER / PBR | 8.94배 / 3.08배 |
| 배당수익률 | 1.2% |
| 52주 최고 / 최저 | 153,000원 / 63,900원 |
알파스퀘어 종목 시세 기준, 2026-09-21 15:12
투자 공부 추천 도서
최근 공시·뉴스
에스엠은 2026년 8월 5일 2분기 경영실적을 발표했습니다. 연결 기준 매출은 3,496억원으로 전년 동기 대비 15.4% 늘었고, 영업이익은 529억원으로 11.0% 증가했습니다(뉴스핌, 한국경제 보도 일치). 별도 기준으로는 매출 2,406억원(+9.2%), 영업이익 438억원(-4.6%), 당기순이익 241억원(-18.1%)을 기록해 연결과 별도 실적의 방향이 엇갈렸는데, 이는 국내 공연 제작 자회사 드림메이커의 이익 증가와 팬 플랫폼 자회사 디어유의 구독료 인상에 따른 수익성 개선이 연결 실적에 반영된 영향으로 보도되었습니다(뉴스핌).
회사는 같은 날 하반기 아티스트 로드맵도 함께 공개했습니다. 3분기에는 레드벨벳 미니앨범(8월 3일 발매), NCT 127 정규앨범, 민호와 WayV의 미니앨범, 소녀시대-효리수(효연·유리·수영) 싱글이 나왔고, 4분기에는 예성·태연·재현·NCT DREAM의 정규앨범과 최강창민·샤오쥔·NCT WISH의 미니앨범, 하츠투하츠 싱글이 예정돼 있습니다. 공연 부문에서는 에스파의 글로벌 투어가 8월 7~8일 서울 고척돔에서 시작됐고, 유노윤호·슈퍼주니어-83z·예성·려욱·NCT 127·WayV의 투어와 NCT WISH 팬미팅이 이어집니다(스타뉴스, 2026-08-05).
회사 공식 IR 자료실과 전자공시 연동 페이지(IRGO)를 통해 확인한 정기공시 이력으로는 2025사업연도 사업보고서가 2026년 3월 17일 접수됐고, 직전 반기보고서(2025년 6월 기준)는 2025년 8월 14일 접수된 기록이 남아 있습니다. 2026년 반기보고서의 구체적인 접수일은 이 경로에서 직접 확인되지 않았으나, 2분기 실적발표자료가 공식 IR 페이지에 게시된 사실은 확인했습니다.
산업·경쟁 환경
에스엠은 2026년 1월 발표한 SM NEXT 3.0 전략에서 아티스트 중심으로 최적의 창작진을 배정하는 멀티 크리에이티브 체제를 핵심으로 내세웠습니다. 탁영준 대표는 2026년 중 신인 보이그룹 한 팀이 데뷔하며 남자 연습생 팀 SMTR25 멤버도 대상이 될 수 있다고 밝혔습니다. 해외 현지화 전략으로는 중국에서 텐센트 뮤직 엔터테인먼트, 태국에서 트루(True), 일본에서 복수의 파트너사와 현지 IP 제작을 논의 중이라고 설명했습니다. 음악 퍼블리싱 자회사 KMR은 7,000여 곡 규모의 케이팝 카탈로그를 보유하고 있으며, AI 기술을 활용한 A&R 시스템 고도화를 진행하고 있습니다(디지털데일리, 2026-01-20 — 발표 시점 기준 8개월 이상 지난 자료로, 이후 진행 상황은 최신 공시로 별도 확인이 필요합니다).
이 전략 발표 이후 실제로 2분기 실적에서 콘서트·MD·출연 매출이 고르게 늘어난 점은 레거시 IP(기존 아티스트)의 공연 규모 확대 전략이 어느 정도 실행에 옮겨지고 있음을 보여줍니다. 다만 신인 보이그룹의 구체적인 데뷔 시점이나 해외 현지 IP 프로젝트의 계약 체결 여부는 이번 조사 범위 안에서 확인되지 않았습니다.
실적·재무·밸류에이션
| 지표 | 알파스퀘어 | 와이즈리포트 |
|---|---|---|
| PER | 8.94배 | 5.34배 |
| PBR | 3.08배 | 1.84배 |
| 배당수익률 | 1.2% | 2.01% |
두 시세 정보 사이트가 제시한 PER·PBR·배당수익률 수치는 서로 일치하지 않았습니다. 시가총액(1조 8,476억원)과 52주 최고·최저가(153,000원/63,900원)는 두 사이트가 같은 값을 보여 본문 표에 반영했지만, 밸류에이션 배수는 산출 기준일이나 순이익 기준(연결·별도)이 다를 수 있어 임의로 섞지 않고 위와 같이 병기합니다.
증권사 목표주가로는 KB증권이 2026년 4월 9일 리포트에서 케이팝 업종 전반의 밸류에이션 할인을 반영해 2026년 예상 순이익에 P/E 19배를 적용, 목표주가를 122,000원(매수 유지)으로 제시했습니다. SK증권은 2026년 5월 7일 리포트에서 에스파의 5월 컴백에 따른 공연·MD 매출 확대를 근거로 목표주가 134,000원(매수)을 제시했습니다. 두 리포트 모두 4~5월 시점 자료로 9월 현재가(83,700원) 대비 다소 시차가 있다는 점을 밝혀둡니다.
확인된 긍정 요인과 불확실성·리스크
- 2분기 연결 매출·영업이익이 나란히 두 자릿수대로 늘었고, 콘서트·출연·MD 매출이 고르게 성장했습니다(뉴스핌, 한국경제).
- 4분기까지 주요 아티스트의 컴백과 투어 일정이 이미 공개돼 있어 하반기 매출 흐름을 가늠할 수 있는 근거가 있습니다(스타뉴스).
- 별도 기준 영업이익과 순이익은 오히려 전년 대비 줄었습니다(-4.6%, -18.1%). 연결 실적 개선이 본체가 아닌 자회사(드림메이커, 디어유) 기여에 상당 부분 의존하고 있다는 점은 유의할 대목입니다.
- 신인 보이그룹 데뷔나 해외 현지 IP 사업의 구체적인 일정과 계약 조건은 이번 조사에서 공식적으로 확인되지 않았습니다.
- PER·PBR·배당수익률이 정보 제공 사이트마다 다르게 표시되는 만큼, 투자 판단 전 최신 공시나 증권사 리포트로 재확인이 필요합니다.
결론
에스엠은 2026년 2분기 연결 기준으로 매출과 영업이익이 모두 늘었고, 하반기 컴백·투어 일정도 비교적 구체적으로 공개돼 있습니다. 다만 별도 기준 수익성은 뒷걸음질했고, 시세 정보 사이트마다 밸류에이션 수치가 엇갈려 있어 어느 한쪽 숫자만으로 판단하기는 어렵습니다. 이 글은 확인된 사실을 정리한 것이며, 매수나 매도를 권하지 않습니다. 투자 여부는 최신 공시와 본인의 판단에 따라 결정하시기 바랍니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 뉴스핌, “SM엔터, 2Q 매출 3496억으로 전년 대비 15% 증가” (2026-08-05)
- 한국경제, “콘서트·광고 늘었다…SM, 2분기 매출·영업익 모두 증가” (2026-08-05)
- SM Entertainment 공식 IR, 경영실적 자료실 (2026-08-05 게시분)
- IRGO, 에스엠 공시 이력(전자공시 연동) (조회일 2026-09-21)
- 스타뉴스, “SM ‘하반기 효리수·태연·NCT 컴백…활발한 활동 예고’” (2026-08-05)
- 디지털데일리, “SM ‘NEXT 3.0’ 로드맵, 2026년 신인 보이그룹 출격” (2026-01-20)
- 알파스퀘어, 에스엠 종목 시세 (조회일 2026-09-21)
- 와이즈리포트, 에스엠 기업현황 (조회일 2026-09-21)
- KB증권, 에스엠 종목 리포트 (2026-04-09)
- 뉴스핌(SK증권 리포트 브리핑), “에스엠, ‘5/29일 에스파 컴백해요’ 목표가 134,000원” (2026-05-07)