위메이드(112040)의 사업 구조와 2026년 3분기 실적, 최근 신작 파이프라인과 밸류에이션을 확인했습니다. 기준일은 2026년 11월 14일(Asia/Seoul)이며, 공시 자료와 복수의 독립 출처를 교차 확인한 내용만 다룹니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 위메이드 |
| 종목코드 | 112040 |
| 시장/업종 | KOSDAQ / 게임 |
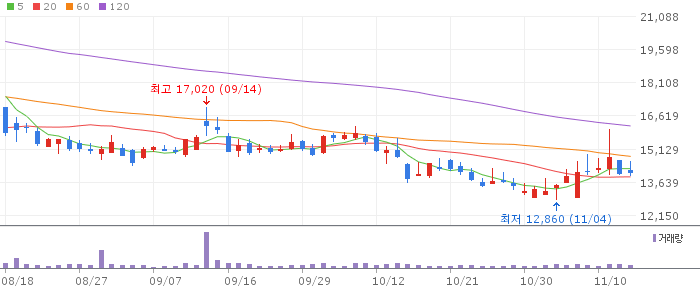
| 현재가(2026-11-13 종가) | 14,040원 (-0.35%) |
| 시가총액 | 약 4,783억원 |
| PER / PBR | -45.49배 / 2.07배 |
| 배당수익률 | 1.18% |
| 52주 최고/최저 | 34,850원(2026-01-30) / 12,570원(2026-07-30) |
알파스퀘어 종목 시세 기준(2026-11-13 19:59 조회)
기업 개요
위메이드는 2000년에 설립된 게임 개발·퍼블리싱 회사로, 경기도 성남시에 본사를 두고 있습니다. ‘미르의 전설’ 시리즈를 기반으로 한 MMORPG 라인업이 핵심 사업이며, 2018년 블록체인 자회사 위메이드트리를 통해 가상자산 위믹스(WEMIX)를 발행하고 자체 메인넷 ‘위믹스 3.0’을 운영하는 게임-블록체인 결합 사업도 함께 하고 있습니다. 위메이드맥스, 위메이드플레이 등 다수의 자회사를 통해 게임 개발과 서비스를 나누어 맡고 있습니다.
📚 투자 공부 추천 도서
최근 공시·실적
위메이드는 2026년 3분기(7~9월) 매출 약 1,460억원, 영업이익 약 264억원, 순이익 약 52억원을 기록했습니다. 중국에서 ‘미르의 전설2·3’ IP 라이선스 매출이 반영되면서 전분기 대비 매출이 약 35% 늘었고, 전분기 영업손실(약 210억원)에서 흑자로 전환했습니다. 다만 전년동기와 비교하면 기존 서비스 게임의 매출 감소 영향으로 매출은 약 11% 줄었고, 영업이익은 인건비·광고선전비 등 비용 절감 효과로 0.3% 늘어난 수준에 머물렀습니다(디지털데일리, 2026-11-11). 전자공시시스템(DART)에는 위메이드의 2026 사업연도 정기공시(분기보고서)가 등재되어 있는 것을 확인했습니다.
산업·경쟁 환경
게임 업계 전반이 신작 모멘텀에 따라 실적 변동성이 큰 가운데, 위메이드는 2026년 상반기 ‘미드나잇 워커스'(위메이드맥스, 익스트랙션 장르, 스팀 얼리액세스)를 출시했고 글로벌 서비스 중인 ‘레전드 오브 이미르’를 스팀 채널로 확장할 계획을 밝혔습니다(ZDNet Korea, 2026-01-08). 2025년 11월 실적 컨퍼런스콜에서는 ‘나이트 크로우2’, ‘미르4’ 중국 진출, ‘미르5’ 등을 2026년 출시 라인업으로, 조선 판타지 콘솔 게임 ‘탈’을 2027년 출시작으로 제시하며 중장기적으로 20여 종의 신작을 준비 중이라고 밝힌 바 있습니다(인벤, 2025-11-11) — 이 발표는 1년 전 시점의 계획이므로 실제 출시 일정은 이후 변경될 수 있습니다.
실적·재무·밸류에이션
밸류에이션 지표는 산출 기준에 따라 출처 간 차이가 컸습니다. 알파스퀘어는 2026-11-13 19:59 기준 PER -45.49배(최근 4개 분기 순손실 반영), PBR 2.07배, 배당수익률 1.18%로 제시했고, 같은 날 종가 기준 치킨스탁은 PER 27.2배(최근 4개 분기 기준이나 산출식이 달라 알파스퀘어와 부호·값이 모두 다름), PBR 1.23배로 제시했습니다. 현재가(14,020~14,040원)와 52주 범위(12,570원~34,850원)는 두 출처가 일치했습니다. PER·PBR처럼 산출 기준에 따라 큰 차이가 나는 값은 하나로 단정하지 않고 두 수치를 함께 기록합니다.
| 지표 | 알파스퀘어 | 치킨스탁 |
|---|---|---|
| PER | -45.49배 | 27.2배 |
| PBR | 2.07배 | 1.23배 |
| 시가총액 | 약 4,783억원 | 약 4,766억원 |
확인된 긍정 요인과 불확실성
긍정적인 부분으로는 중국 IP 라이선스 매출 반영으로 3분기 영업손익이 흑자로 돌아섰고, 비용 절감 효과가 함께 나타난 점을 들 수 있습니다. 신작도 여러 장르에 걸쳐 분산되어 준비되고 있어 단일 작품에 대한 의존도를 낮추려는 흐름이 보입니다.
불확실성으로는 먼저 기존 서비스 게임의 매출이 전년동기 대비 줄어드는 흐름이 3분기까지 이어졌다는 점이 있습니다. 또한 현재 주가가 52주 최저가(12,570원)에 가깝고 52주 최고가(34,850원) 대비 약 60% 낮은 수준에서 거래되고 있어, 올해 들어 주가 흐름이 약세였다는 점도 확인됩니다. PER·PBR이 출처마다 크게 다르게 집계되는 점은 산출 기준의 차이이지 추가 조사로 좁혀지지 않았으므로, 밸류에이션을 하나의 숫자로 단정하기 어렵다는 점도 유의할 부분입니다. 신작 다수가 2026~2027년에 걸쳐 분산 출시될 예정이라 단기 실적 모멘텀으로 이어지는 시점은 더 지켜봐야 합니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
결론
위메이드는 2026년 3분기 들어 중국 IP 라이선스 매출에 힘입어 영업이익이 흑자로 전환했지만, 기존 서비스 매출 감소와 52주 저점 부근의 주가 흐름이 함께 나타나고 있습니다. 밸류에이션 지표가 출처별로 크게 엇갈리는 만큼 하나의 숫자만 보고 판단하기보다 여러 지표를 함께 확인할 필요가 있습니다. 이 글은 투자 권유가 아니며, 투자 판단은 본인의 책임으로 추가 확인을 거쳐 내리시기 바랍니다.
출처
- 디지털데일리, “위메이드, 3분기 영업익 264억원…中 미르 IP 효과에 흑자 전환” (2026-11-11)
- 금융감독원 전자공시시스템(DART), 위메이드 정기공시 항목별 검색 (조회 2026-11-14)
- 알파스퀘어, 위메이드(112040) 종목 시세 (2026-11-13)
- 치킨스탁, 위메이드(112040) 종목 정보 (2026-11-13)
- ZDNet Korea, “미르M부터 이미르까지, 위메이드 새해 1분기부터 글로벌 드라이브” (2026-01-08)
- 인벤, “20종 신작 준비 중인 위메이드, 26년 ‘나크2’, 27년 ‘탈’ 출시한다” (2025-11-11)