2026년 11월 9일 기준으로 하나금융지주(086790)의 사업 구조, 최근 공시와 2026년 3분기 실적, 금융지주 업종에서 확인할 변수를 정리했습니다. 잠정실적과 추정치가 함께 쓰인 부분은 확정 재무제표와 구분했습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 하나금융지주 |
| 종목코드 | 086790 |
| 시장 | KOSPI |
| 업종 | 금융 |
📚 투자 공부 추천 도서
기업 개요
하나금융지주는 하나은행을 중심으로 증권, 카드, 캐피탈, 생명보험, 손해보험 등 금융 계열사를 거느린 금융지주회사입니다. 회사 홈페이지의 네트워크에는 하나은행, 하나증권, 하나카드, 하나캐피탈, 하나생명, 하나손해보험 등이 별도 관계사로 안내돼 있습니다. 은행 이익이 핵심 축이지만 비은행 부문의 수수료와 금융투자 실적도 그룹 연결 실적에 영향을 줍니다. (하나금융그룹 공식 홈페이지, 기준일 확인 2026-11-09)
최근 공시와 뉴스
하나금융그룹 공식 공시 목록에는 2026년 10월 23일 연결 잠정실적 공시와 주식소각결정이 함께 올라와 있고, 11월 4일에는 주식소각결정 기재정정 공시가 표시돼 있습니다. 공시 목록에서 확인되는 사실은 공시의 존재와 날짜이며, 최종 수치와 조건은 원문 공시 확인이 필요합니다. (하나금융그룹 공식 기업공시, 2026-11-04 및 2026-10-23)
연합뉴스는 2026년 3분기 연결 영업이익을 1조6,313억원, 순이익을 1조2,609억원으로 보도했습니다. 뉴스핌은 지배주주순이익을 1조2,214억원, 3분기 누적 연결 당기순이익을 3조6,243억원으로 전하면서 2,500억원 규모의 자사주 매입·소각 결정도 함께 전했습니다. 당기순이익과 지배주주순이익은 범위가 다르므로 두 수치를 섞지 않았습니다. (연합뉴스·뉴스핌, 2026-10-23)
📱 투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업과 경쟁 환경
은행·금융지주 업종은 대출 성장과 예대마진, 비이자이익, 건전성 비용, 자본비율을 함께 봐야 합니다. 3분기에는 하나금융의 누적 수수료이익이 전년 동기보다 29.8% 늘었다는 회사 설명이 있었지만, 비즈니스포스트가 인용한 다올투자증권 분석에서는 하나은행 순이자마진이 전분기보다 0.04%포인트 하락하고 비이자이익도 전분기보다 감소한 점을 지적했습니다. 수수료 확대와 마진 압박이 동시에 나타날 수 있어, 은행 중심 이익의 지속성은 다음 분기에서 확인할 사안입니다.
경쟁사 비교에서는 동일한 기간과 동일한 기준의 지배주주순이익, CET1, NIM을 맞춰야 합니다. 금융지주의 매출은 제조업 매출과 성격이 다르고, 자회사 회계 처리나 시장금리·환율에 따라 분기 변동이 커질 수 있으므로 단일 지표만으로 경쟁력을 단정하기 어렵습니다.
실적과 재무
| 지표 | 확인 수치 | 기준 |
|---|---|---|
| 2026년 3분기 연결 영업이익 | 1조6,313억원 | 잠정, 전년 동기 대비 10.4% 증가 |
| 2026년 3분기 당기순이익 | 1조2,609억원 | 잠정, 전년 동기 대비 11.0% 증가 |
| 2026년 3분기 말 CET1 추정치 | 13.45% | 전분기 대비 0.18%포인트 상승 |
| 2026년 2분기 누적 ROE | 10.62% | 회사 요약 재무제표 |
3분기 실적 수치는 연합뉴스가 전한 회사 공시 기준이며, CET1과 누적 실적 구성은 뉴스핌 기사에 인용된 회사 발표를 기준으로 했습니다. 회사의 요약 재무제표에서 2026년 2분기 연결 총자산은 713조4,630억원, 총예금은 415조6,320억원, 누적 ROE는 10.62%, 분기 NIM은 1.88%로 표시됩니다. 3분기 잠정치와 2분기 요약 재무제표는 기준 시점이 다르므로 직접 비교할 때 주의해야 합니다.
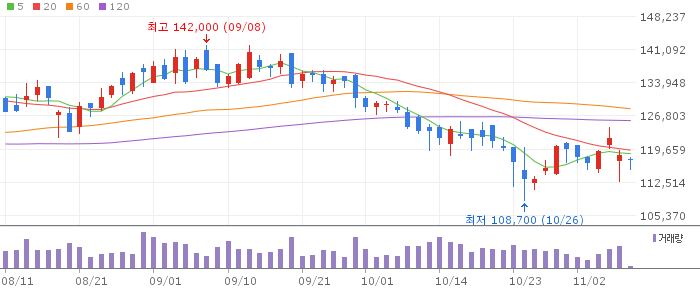
밸류에이션은 이 글에서 목표주가나 매수·매도 의견을 제시하지 않습니다. 주가, PBR, PER은 확인 시점과 시장 가격에 따라 달라지며, 네이버 증권 페이지에서도 실시간 호가가 표시되지 않는 상태였으므로 특정 가격 수치를 본문에 넣지 않았습니다.
확인할 긍정 요인과 불확실성
확인할 긍정 요인
- 2026년 3분기 영업이익과 당기순이익이 전년 동기보다 증가했다는 잠정 공시 수치가 확인됩니다.
- 누적 수수료이익 증가와 자사주 매입·소각 계획은 은행 이자이익 외 수익원과 자본 배분을 확인할 단서입니다.
- 3분기 말 CET1 추정치가 회사의 기업가치 제고 계획 목표치인 13% 이상이라는 회사 설명이 있습니다.
불확실성과 위험
- 다올투자증권 분석을 인용한 보도에서는 NIM 하락과 비이자이익 감소를 지적했습니다. 조달비용과 시장금리 변화가 이익 흐름을 바꿀 수 있습니다.
- 금융지주는 대손비용, 부동산·기업대출 건전성, 환율과 금리, 규제 변화에 영향을 받습니다. 현재 확인한 자료만으로 향후 주가 방향을 단정할 수 없습니다.
- 3분기 수치는 잠정치가 포함돼 있어 확정 재무제표와 차이가 날 가능성이 있습니다.
결론
하나금융지주는 은행 이익을 기반으로 증권·카드·캐피탈 등 비은행 수익을 더하는 구조입니다. 2026년 3분기에는 이익 증가와 자사주 매입·소각 계획이 확인됐지만, NIM과 비이자이익 흐름은 별도로 점검해야 합니다. 다음 확인 포인트는 확정 분기보고서의 수치, 대손비용과 NIM 추이, CET1 변동, 자사주 취득·소각 이행 여부입니다. 이 글은 투자 권유가 아닌 공개 자료 정리입니다.
출처
- 하나금융그룹, IR Overview (2026-11-09 확인)
- 하나금융그룹, 요약 재무제표 (2026-11-09 확인)
- 하나금융그룹, 기업공시 (2026-11-09 확인)
- 네이버 증권, 하나금융지주 차트·시세 (2026-11-09 확인)
- 뉴스핌, “하나금융, 3분기 순익 1조2214억원…자사주 매입·소각 역대 최대” (2026-10-23)
- 연합뉴스, “하나금융지주 3분기 영업이익 1조6천313억원…작년 대비 10.4%↑” (2026-10-23)
- 비즈니스포스트, “다올투자 하나금융지주 3분기 실적 기대 부합, 이자이익 안정성이 관건” (2026-10-26)