삼성바이오로직스(207940)의 사업 구조, 2026년 3분기 실적과 최근 유상증자 관련 이슈를 2026년 10월 25일 기준으로 확인했습니다. 잠정실적과 시장 지표는 확정 공시 또는 조회 시점에 따라 달라질 수 있습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성바이오로직스 |
| 종목코드 | 207940 |
| 시장·업종 | KOSPI · 바이오 |
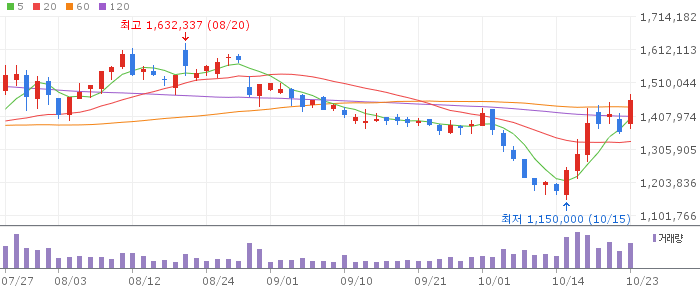
| 최근 종가 | 1,466,000원 |
| 기준일 | 2026년 10월 23일 종가 |
기업 개요
삼성바이오로직스는 바이오의약품 위탁생산(CMO)과 위탁개발(CDO)을 중심으로 원료의약품과 완제의약품 생산, 연구·개발 서비스를 제공하는 기업입니다. 회사는 1~4공장 가동과 5공장 램프업을 병행하고 있으며, 미국 록빌 생산시설과 글로벌 영업 거점을 사업 범위에 포함하고 있습니다. 회사의 서비스 범위에는 세포주 개발, 공정 개발, 분석, 비임상·임상용 생산과 상업 생산이 포함됩니다.
📚 투자 공부 추천 도서
최근 공시와 뉴스
회사 공식 발표에 따르면 2026년 3분기 매출은 1조4,903억원, 영업이익은 6,401억원입니다. 전년 동기와 비교하면 매출은 19% 늘었지만 영업이익 증가는 1%에 그쳤습니다. 회사는 1~4공장 풀가동, 5공장 램프업, 록빌 생산시설 매출 인식을 배경으로 설명했고, 연간 매출 성장률 가이던스를 기존 15~20%에서 20%로 조정했습니다.
2026년 8월에는 주주배정 후 실권주 일반공모 방식의 유상증자 결정이 공시됐습니다. 열린 공시 요약 페이지에는 시설자금 2,948억원과 타법인 취득 관련 자금 2조7,062억원, 2026년 11월 청약 및 11월 30일 상장 일정이 기재돼 있습니다. 다만 세부 조건은 원문 공시와 이후 정정 공시를 기준으로 다시 확인해야 합니다.
뉴스핌은 노조가 노사분규 위험과 자금조달 계획 변경을 이유로 유상증자 청약 일정의 보류와 재검토를 요청했다고 보도했습니다. 이는 회사의 실적과 별개로 생산 일정, 자금 사용처, 청약 과정의 불확실성을 함께 확인해야 한다는 의미입니다.
📱 투자 필수 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업과 경쟁 환경
바이오의약품 위탁개발·생산 시장에서는 대규모 생산능력뿐 아니라 규제 대응, 품질관리, 공정 개발과 완제의약품까지 연결하는 서비스 범위가 경쟁 요소입니다. 삼성바이오로직스는 CMO·CDO 누적 수주와 생산 거점 확대를 내세우고 있으며, 2026년 3분기 발표에서 누적 CMO 수주 117건, CDO 수주 184건, 누적 수주 총액 220억달러를 제시했습니다. 이 수치는 회사 발표 기준이며 계약의 매출 인식 시점과 실제 가동률은 별도 확인 대상입니다.
회사는 2026년 8월 네덜란드 유럽 세일즈 오피스를 개소했다고 밝혔고, 항체약물접합체(ADC)와 펩타이드 등 신규 모달리티로 서비스를 넓히고 있습니다. 경쟁사와의 비교에서는 생산능력의 크기만 볼 것이 아니라 고객사 품목의 승인 단계, 공장 인증과 램프업 속도, 신규 설비 투자 부담을 함께 봐야 합니다.
실적·재무·밸류에이션
| 지표 | 확인값 | 기준 |
|---|---|---|
| 2026년 3분기 매출 | 1조4,903억원 | 회사 공식 발표, 2026-10-21 |
| 2026년 3분기 영업이익 | 6,401억원 | 회사 공식 발표, 2026-10-21 |
| 부채비율 | 45.8% | 2026년 3분기 말, 회사 발표 |
| PER / PBR | 55.64배 / 9.17배 | FnGuide, 2026-10-23 기준 |
FnGuide 기준 2026년 10월 23일 종가는 1,466,000원이고, 최근 결산 기준 PER은 55.64배, PBR은 9.17배였습니다. 회사의 3분기 잠정실적과 시장 지표의 기준일이 다르므로, 단일 수치만으로 기업가치를 판단하기보다 향후 매출 인식, 증설 투자, 자본조달 이후 주식 수 변화를 함께 확인해야 합니다.
확인할 긍정 요인
- 1~4공장 가동 기반과 5공장 램프업이 매출 확대에 기여할 수 있습니다.
- 록빌 생산시설과 유럽 영업 거점은 고객 접근성과 생산 네트워크를 넓히는 요소입니다.
- CMO·CDO를 함께 제공하는 구조는 고객사의 개발부터 상업 생산까지 대응하는 기반이 될 수 있습니다.
불확실성과 리스크
- 3분기 매출 증가율에 비해 영업이익 증가율은 낮았으며, 신규 공장 인증과 램프업 속도가 수익성에 영향을 줄 수 있습니다.
- 유상증자는 시설 및 인수 자금을 마련하는 수단이지만 발행 주식 수 증가와 자금 사용처, 일정 변경 여부를 확인해야 합니다.
- 노사분규 관련 보도처럼 생산 일정과 청약 절차에 영향을 줄 수 있는 현장 이슈가 남아 있습니다.
- FnGuide의 PER·PBR은 조회일과 기준 재무제표에 따라 바뀔 수 있으며 목표주가나 수익률을 의미하지 않습니다.
결론
삼성바이오로직스는 생산능력 확대와 서비스 범위 확장을 통해 외형 성장을 이어가고 있지만, 2026년 3분기에는 영업이익 증가가 매출 증가에 미치지 못했습니다. 다음 확인 포인트는 5공장 램프업의 실제 매출·마진 기여, 록빌 생산시설의 안정화, 유상증자 자금의 집행과 주식 수 변화, 노사 이슈의 생산 영향입니다. 이 글은 투자 권유가 아니며, 공시와 재무자료의 업데이트를 확인하는 참고용 정리입니다.
출처
- 삼성바이오로직스, 2026년 3분기 매출 1조4903억원·영업이익 6401억원 기록 (2026-10-21)
- 삼성바이오로직스 보고서 및 실적자료 (2026-10-25 확인)
- 네이버 증권 삼성바이오로직스 종목 페이지 (2026-10-25 확인)
- FnGuide 삼성바이오로직스 Snapshot (2026-10-23 지표 기준)
- AWAKEPLUS, 삼성바이오로직스 주요사항보고서(유상증자결정) (2026-08-28)
- 뉴스핌, 삼성바이오로직스 노조 금융당국에 유상증자 보류 요청 (2026-10-07)