삼성전자(005930)의 사업 구조와 2026년 2분기 실적, 최근 공시를 2026년 10월 24일 기준으로 확인했습니다. 실적 수치는 회사의 확정 발표와 잠정 공시를 구분했고, 확인하지 못한 시장 전망 수치는 본문에서 제외했습니다.
기업 개요
삼성전자는 반도체 중심의 DS(Device Solutions)와 모바일·영상디스플레이·생활가전 중심의 DX(Device eXperience)를 양대 축으로 운영합니다. 여기에 전장·오디오 사업을 담당하는 하만과 디스플레이 사업이 연결 실적에 포함됩니다. 반도체 안에서는 메모리, 시스템LSI, 파운드리 사업을 함께 보유하고 있어 메모리 업황과 비메모리 수주 흐름이 서로 다른 영향을 줄 수 있습니다.
투자 필수 도구
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성전자 |
| 종목코드 | 005930 |
| 시장·업종 | KOSPI · 반도체 |
| 2026년 2분기 매출 | 171.5조원 |
| 2026년 2분기 영업이익 | 89.5조원 |
최근 공시와 뉴스
삼성전자는 2026년 7월 30일 2분기 확정 실적을 발표했습니다. 연결 기준 매출은 171.5조원, 영업이익은 89.5조원으로 회사 뉴스룸이 밝혔습니다. 같은 날 공시 페이지의 세부 수치는 매출 171조 4,995억원, 영업이익 89조 4,924억원이며, 전분기 대비 각각 28.11%, 56.37% 증가했습니다. 두 표현은 반올림 단위가 다르므로 함께 섞지 않고 구분했습니다.
실적의 핵심은 DS부문이었습니다. 회사 발표 기준 DS 매출은 127.5조원, 영업이익은 89.2조원이었고, DRAM과 NAND 판매가 최대치를 기록했다고 설명했습니다. 반면 DX부문은 매출 48조원을 기록했지만 부품 원가 상승으로 영업이익은 0.8조원 적자였습니다. 하만은 매출 4.6조원과 영업이익 0.4조원, 디스플레이는 매출 7.5조원과 영업이익 0.7조원을 기록했습니다.
산업과 경쟁 환경
회사 자료는 서버용 메모리 수요와 AI 관련 제품 수요를 2분기 실적의 배경으로 제시합니다. HBM4 공급 확대와 HBM4E 샘플 출하, 2나노 2세대 공정과 AI·HPC 수주 확대 계획도 함께 언급했습니다. 다만 이런 계획은 향후 실행 결과를 전제로 하므로 현재 실적과 동일한 사실로 단정할 수는 없습니다.
한국경제는 2026년 7월 7일 잠정 실적을 보도하며 시장 예상치와의 차이, 메모리 사업의 기여, 세트와 파운드리의 과제를 함께 다뤘습니다. 따라서 반도체 업황이 강해도 모바일·가전 원가, 파운드리 가동률과 수주, 환율이 전사 이익의 변동성을 키울 수 있습니다.
실적과 재무 확인
2026년 2분기 연결 매출은 전분기 133조 8,734억원에서 171조 4,995억원으로 늘었고, 영업이익은 57조 2,328억원에서 89조 4,924억원으로 증가했습니다. 상반기 누계 매출은 305조 3,729억원, 영업이익은 146조 7,252억원입니다. 이 수치는 삼성전자 IR 공시의 연결 기준이며, 해당 공시는 외부감사인의 회계검토 과정에서 일부 변경될 수 있다고 명시합니다.
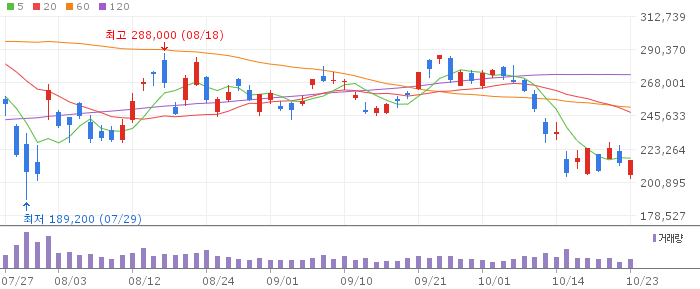
밸류에이션은 기준일의 주가와 확정 재무자료를 같은 시점에 대조해야 의미가 있으므로, 이번 글에서는 확인되지 않은 현재 주가·PER·PBR·목표주가를 제시하지 않습니다. 네이버 증권에서는 종목 시세·뉴스·리서치 메뉴를 제공하지만, 페이지에서 현재 호가가 표시되지 않아 가격 수치는 사용하지 않았습니다.
확인할 긍정 요인
- AI 서버 수요와 메모리 판매 확대가 DS부문 실적에 반영됐습니다.
- HBM4 공급 확대, HBM4E 샘플 출하, 선단 파운드리 수주 확대 계획이 향후 확인 포인트입니다.
- 하만과 디스플레이 사업은 반도체 외 매출원을 제공하고 있습니다.
불확실성과 리스크
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
- 메모리 가격과 고객 수요가 변하면 DS부문 이익 변동성이 커질 수 있습니다.
- DX부문은 부품 원가 상승으로 2분기 영업손실을 기록했습니다.
- 파운드리의 수주와 가동률, 2나노 양산 계획은 실제 매출과 수익성으로 확인할 필요가 있습니다.
- 환율은 2분기 영업이익에 긍정적으로 작용했지만 방향이 바뀌면 반대 효과가 날 수 있습니다.
결론
삼성전자의 2026년 2분기는 DS부문, 특히 메모리가 실적을 이끈 분기였습니다. 다음 확인 순서는 3분기 메모리 수요와 HBM 공급 확대의 실제 반영 여부, 파운드리 선단공정 수주, DX부문의 원가 부담 완화 여부입니다. 이 글은 공시와 공개 자료를 정리한 기업분석이며, 특정 금융상품의 매수나 매도를 권유하지 않습니다.
출처
- 삼성전자 IR, 2026년 2분기 경영실적 공시 (2026-07-30)
- 삼성 뉴스룸, 삼성전자 2026년 2분기 실적 발표 (2026-07-30)
- 네이버 증권, 삼성전자(005930) 차트·시세 (기준일 2026-10-24)
- 한국경제, AI 메모리가 이끈 독주…삼성전자, 역대급 수익성으로 슈퍼사이클 증명 (2026-07-07)