에코프로비엠(247540)은 리튬이온 이차전지용 양극활물질을 전문적으로 생산하는 코스닥 상장사입니다. 2026년 10월 17일(한국시간) 기준으로 금융감독원 전자공시, 회사 반기보고서 공시 현황, 국내 경제지 보도, 증권사 리서치를 대조해 사업 현황과 최근 실적, 주가 흐름을 정리했습니다. 최근 국내 증시 전반의 급변동과 겹쳐 주가 변동성이 커진 시기이므로, 확인된 사실과 추정을 구분해서 전달합니다.
기업 개요
| 항목 | 내용 |
|---|---|
| 종목명 | 에코프로비엠 |
| 종목코드 | 247540 |
| 시장 / 업종 | 코스닥 · 2차전지(양극재) |
| 현재가(전일대비) | 106,500원 (+0.57%) |
| 시가총액 | 10조 3,602억원 |
| PER / PBR | 364.17배 / 8.29배 |
| 배당수익률 | 해당 사항 없음 |
| 52주 최고 / 최저 | 255,907원 / 86,910원 |
시세·밸류에이션 기준: 알파스퀘어, 2026년 10월 16일 19시 59분 기준
📚 투자 공부 추천 도서
에코프로비엠은 에코프로 그룹의 핵심 계열사로, NCA·NCM 계열 하이니켈 양극활물질을 전기차용 중대형 배터리셀 제조사에 공급합니다. 국내 충북 청주 오창 생산기지를 중심으로 하되, 유럽 고객 대응을 위해 헝가리에 양극재 공장을 짓고 있으며 올해 6월 1라인을, 9월에는 2라인을 순차적으로 가동했습니다. 원재료 수직계열화를 위해 인도네시아 니켈 제련 합작법인(BNSI, PT ESG 지분 등)에도 투자해 핵심 광물 조달 비중을 늘려가는 중입니다.
최근 공시·뉴스
금융감독원 전자공시시스템 확인 결과 에코프로비엠은 2026년 8월 14일 2026 사업연도 반기보고서를 접수했으며, 다음 정기 공시인 3분기보고서는 11월 초 제출될 예정으로 조회됩니다. 다만 DART의 동적 검색 화면은 본문 수치를 직접 노출하지 않아, 구체적인 실적 수치는 아래 실적 섹션에서 언론 보도와 증권사 리서치를 통해 교차 확인한 값을 사용했습니다.
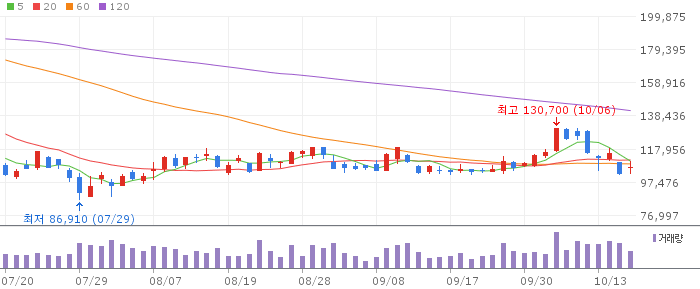
2026년 10월 15일에는 국내 증시 전반이 급락하며 코스피와 코스닥 양대 지수가 각각 장중 서킷브레이커가 발동될 정도로 흔들렸습니다. 같은 날 에코프로비엠 주가도 8%대 하락해 10만원대 초반까지 밀렸는데, 이는 개별 기업 공시가 아니라 시장 전체의 충격이 에코프로 계열주에 함께 반영된 결과로 보입니다.
산업·경쟁 환경
유럽연합은 2026년부터 공공조달 규칙에서 역내에서 제조한 배터리와 부품을 우대하는 방향으로 정책을 운용하고 있습니다. 국내 양극재 업체 중 헝가리에 생산기지를 보유한 곳이 많지 않아, 에코프로비엠의 헝가리 공장이 이 정책 변화의 수혜를 받을 수 있다는 분석이 나옵니다. 다만 같은 기간 북미·유럽 완성차 업체들의 전기차 판매 둔화와 주요 고객사의 재고 조정이 겹치면서, 양극재 출하량 자체는 당초 목표보다 낮아질 가능성이 있다는 전망도 함께 제기되고 있습니다.
전동공구·전기자전거 등에 쓰이는 파워 애플리케이션용 양극재 판매가 분기마다 늘어나고 있다는 점은 전기차 수요 둔화를 일부 상쇄하는 요인으로 언급됩니다. 다만 이 부문이 전체 매출에서 차지하는 비중은 전기차용 대비 아직 작은 편이어서, 전체 실적을 좌우하는 변수로 보기는 어렵습니다.
실적·재무·밸류에이션
2026년 2분기 연결 기준 매출은 5,767억원으로 전년 동기보다 26% 줄었고, 영업이익은 180억원으로 같은 기간 63.2% 감소했습니다. 순손실은 45억원 수준으로 전년 동기 순이익에서 적자로 전환했습니다. 상반기 전체로는 매출 1조 1,820억원(-16.1%), 영업이익 389억원(-24.0%), 순이익 117억원(-51.8%)을 기록해, 2분기 단독 손익은 흔들렸지만 1분기 흑자 효과로 상반기 누적 기준으로는 순이익을 유지했습니다. 앞선 1분기에는 매출 6,054억원(-8%), 영업이익 209억원(전년 대비 823% 증가)을 기록한 바 있습니다.
밸류에이션 지표는 출처별로 차이가 있어 함께 밝힙니다. 알파스퀘어는 10월 16일 19시 59분 기준 시가총액 10조 3,602억원, PER 364.17배, PBR 8.29배로 집계했고, 같은 날 16시 55분 기준 밸류라인은 시가총액 11조 5,165억원, PER 263.33배, PBR 6.42배로 집계해 두 출처의 수치가 상당히 다릅니다. 두 수치를 섞지 않고 정보 표에는 알파스퀘어 기준을 적용했습니다. PER이 세 자릿수를 넘는 것은 최근 분기 순손실로 주당순이익이 낮아진 영향이 커, 이익 기반 밸류에이션으로서의 의미는 제한적입니다.
증권가 목표주가는 실적 발표 전후로 크게 갈렸습니다. 2026년 8월 3일 전후로 유진투자증권, 신영증권, 신한투자증권, iM증권, 키움증권, DS투자증권, IBK투자증권, 하나증권 등 8개 증권사가 목표주가를 일제히 내렸는데, 북미·유럽 수요 둔화와 업종 전반의 밸류에이션 하락이 근거로 제시됐습니다. 이후 신영증권은 9월 29일 투자의견 매수, 목표주가 17만원을 유지하며 “유럽 고객사향 대규모 수주와 BNSI 제련소 실적 연결”을 긍정 요인으로 제시했습니다. 다만 이 목표가(17만원)도 10월 16일 현재가(10만 6,500원)보다 높게 설정된 시점의 리포트라는 점은 함께 고려할 필요가 있습니다. 5월 발표된 22만~28만원대의 더 이전 목표가들은 현재 주가 흐름과 차이가 커 오래된 자료로 분류해 본문에서 제외했습니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인된 긍정 요인
- EU의 2026년 공공조달 역내 제조 우대 정책이 헝가리 생산기지를 보유한 에코프로비엠에 상대적으로 유리하게 작용할 수 있다는 분석이 있습니다.
- 헝가리 1·2라인이 올해 6월과 9월 순차 가동에 들어가 유럽 고객 대응 capacity가 확대되는 과정에 있습니다.
- 전동공구·전기자전거용 파워 애플리케이션 판매량이 분기마다 늘고 있어, 전기차향 수요 둔화를 일부 상쇄하는 구조입니다.
- 인도네시아 니켈 제련 합작사업(BNSI 등) 지분 투자로 핵심 원재료 수직계열화를 진행하고 있습니다.
불확실성과 리스크
- 2026년 2분기 영업이익이 전년 동기 대비 63.2% 줄고 순손실로 전환했으며, 8개 증권사가 비슷한 시기에 목표주가를 동시에 하향했습니다.
- 북미·유럽 전기차 수요 둔화와 주요 고객사의 재고 조정이 이어지고 있어, 3분기 이후 수익성 회복 속도는 불확실합니다.
- 2026년 10월 들어 주가가 여러 거래일 연속 큰 폭으로 하락했고, 10월 15일에는 코스피·코스닥 양대 지수의 서킷브레이커를 동반한 시장 전체 급락과 함께 추가로 빠졌습니다. 개별 기업 이슈와 시장 전반 충격이 겹쳐 있어 두 요인을 구분해서 볼 필요가 있습니다.
- PER·PBR을 비롯한 밸류에이션 지표가 알파스퀘어와 밸류라인 사이에서도 꽤 차이가 나는 만큼, 어느 한 수치만으로 저평가·고평가를 단정하기 어렵습니다.
결론
에코프로비엠은 헝가리 생산기지 확대와 EU의 역내 제조 우대 정책이라는 중장기 성장 동력을 갖고 있지만, 2026년 2분기 실적이 꺾이고 증권가 목표주가도 동시에 하향된 만큼 단기적으로는 실적 회복 속도를 확인하는 구간에 들어선 것으로 보입니다. 10월 중 이어진 주가 하락이 개별 기업 요인인지 시장 전체 충격인지는 이후 거래일의 흐름을 함께 살펴봐야 더 명확해질 것으로 판단됩니다. 이 글은 투자 추천이 아니라 공개된 자료를 바탕으로 확인한 사실을 정리한 것이며, 투자 판단과 책임은 투자자 본인에게 있습니다.
출처
- 머니투데이, “에코프로비엠, 2분기 영업익 180억..전년 대비 63.2%↓” (2026-07-31)
- 한국경제TV(다음뉴스 경유), “에코프로비엠, 2분기 영업익 180억…전년비 63.2%↓” (2026-07-31)
- CBC뉴스, “[속보] 에코프로비엠, 2분기 영업이익 180억원…전년比 63.2% 감소” (2026-07-31)
- 데일리인베스트, “[코스닥 현미경 분석] 에코프로비엠, EU 정책 모멘텀 수혜 전망…주가 향방은?” (2026-05-08)
- 다음뉴스, “도대체 바닥이 어디일까…에코프로비엠 목표가 줄하향” (2026-08-03)
- 아시아경제, “BMW·벤츠 등에 납품하는 에코프로비엠, 목표가 유지” (2026-09-29)
- CBC뉴스, “에코프로 그룹주 동반 급락…에코프로·에코프로비엠 8% 안팎 하락, 양대지수 서킷브레이커 충격” (2026-10-15)
- 밸류라인, 에코프로비엠(247540) 개요 (2026-10-16 조회)
- 알파스퀘어, 에코프로비엠(247540) 종목 정보 (2026-10-16 조회)
- 금융감독원 전자공시시스템(DART), 에코프로비엠 정기공시 검색 (2026-10-17 조회)