한국금융지주(071050)를 2026년 10월 17일 기준으로 조사했습니다. 공식 IR 자료, 한국거래소 공시연계 자료, 금융 매체 보도, 복수의 시세 정보 사이트를 직접 열어 확인한 내용을 바탕으로 사업 구조와 최근 실적, 시세 흐름을 정리했습니다.
기업 개요
한국금융지주는 한국투자증권을 핵심 자회사로 둔 금융 지주회사입니다. 공식 홈페이지에 따르면 한국투자증권 외에 한국투자신탁운용, 한국투자밸류자산운용, 한국투자저축은행, 한국투자캐피탈, 한국투자부동산신탁, 한국투자파트너스, 한국투자프라이빗에쿼티 등 8개 계열사를 통해 증권, 자산운용, 저축은행, 캐피탈, 부동산신탁, 사모투자 영역을 아우르고 있습니다. 회사채 신용등급은 AA-, 기업어음(CP) 등급은 A1으로 표기되어 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 한국금융지주 |
| 종목코드 / 시장 | 071050 / KOSPI |
| 업종 | 금융 (증권업 중심 지주회사) |
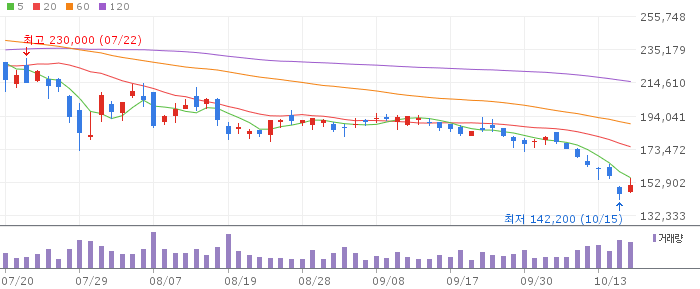
| 현재가 (2026-10-16 종가) | 151,800원 (전일대비 +6,700원, +4.62%) |
| 52주 최고 / 최저 | 300,500원 / 142,200원 |
| 증권사 컨센서스 등급 | 보유 (평균등급 2.00) |
투자 분석 도구
최근 공시와 뉴스
2026년 8월 6일 접수된 연결재무제표기준 영업(잠정)실적 공정공시에 따르면, 2분기 연결 매출은 12.9조원으로 전년동기 대비 94.7% 늘었고 영업이익은 1.21조원으로 92.4% 증가했습니다. 당기순이익은 9,464억원으로 전년동기 대비 64.0% 늘어난 수준이었습니다.
반면 뉴스퀘스트가 2026년 10월 13일 보도한 3분기 실적 기사는 분위기가 다릅니다. 지배주주순이익이 4,321억원으로 전년동기 대비 25% 줄었고, 시장 컨센서스 5,755억원에도 못 미쳐 ‘어닝 쇼크’로 평가됐습니다. 같은 기사에서 연환산 ROE는 12.7%로 전년동기보다 11.9%포인트 낮아졌다고 전했습니다. 세부적으로는 위탁매매 수수료가 2,042억원(+59.8%), WM 수수료가 832억원(+73.4%), 이자손익이 2,965억원(+41.4%)으로 각각 늘었지만, ETF를 포함한 국내 증시 거래대금이 전분기 대비 36% 줄고 유가증권 관련 평가손실 영향으로 운용 및 기타손익이 전년대비 53.7% 감소한 점이 전체 실적을 끌어내린 요인으로 지목됐습니다.
2분기 공정공시의 당기순이익(9,464억원, 연결 전체 기준)과 3분기 기사의 지배주주순이익(4,321억원)은 집계 기준과 분기가 달라 같은 선상에서 비교할 수 있는 수치는 아니라는 점을 밝혀둡니다.
한국거래소 공시뷰어(KIND)에서는 2026년 5월 15일 접수된 분기보고서(일반법인)의 존재를 확인했으나, 뷰어 화면에 구체적인 재무 수치까지는 표시되지 않아 수치 확인에는 활용하지 못했습니다. 공식 IR 페이지에는 ‘제25기 2분기 경영공시자료(2026.06.30 기준)’가 2026년 8월 31일에, ‘제25기 1분기 경영공시자료(2026.03.31 기준)’가 2026년 5월 29일에 각각 공시된 것으로 안내되어 있습니다.
산업·경쟁 환경
한국금융지주의 실적은 핵심 자회사인 한국투자증권의 위탁매매·WM 수수료 수익에 크게 좌우되는 구조입니다. 뉴스퀘스트 기사에서 밝힌 대로 3분기 들어 국내 증시 거래대금이 전분기보다 36% 줄어든 점이 곧바로 수수료 수익 둔화로 이어졌습니다. 반대로 2분기에는 거래 활성화와 금리 환경 변화에 따른 이자손익 증가가 동시에 맞물려 분기 매출과 영업이익이 전년동기보다 크게 뛰었습니다. 증권업 특성상 시장 거래량과 금리, 보유 증권 평가손익에 따라 분기별 실적 변동폭이 크게 나타나는 점을 확인할 수 있습니다.
실적·재무·밸류에이션
시세 및 밸류에이션 지표는 확인한 사이트마다 다소 차이가 있어 각각 출처를 밝히고 병기합니다.
- 한국경제 마켓: 2026년 10월 16일 장마감 기준 151,800원(전일대비 +6,700원, +4.62%), 52주 최고 300,500원, 52주 최저 142,200원, 컨센서스 등급 보유(평균등급 2.00)
- 알파스퀘어: 2026년 10월 16일 19시 59분 기준 152,100원(+7,000원, +4.82%), 시가총액 약 8.09조원, PER 4.93배, PBR 0.79배, 52주 최고 300,500원/최저 142,200원
- 치킨스탁: 10월 16일 정규장 종가 기준 151,800원(+6,700원, +4.62%), 시가총액 약 8.5조원, PER 2.89배(최근 4개 분기 기준), PBR 0.61배(2026년 반기 말 자본 기준), 배당수익률 5.71%(2025년 결산 기준), 주당순이익 52,643원, 주당배당금 8,690원
가격과 등락률은 한국경제 마켓과 치킨스탁이 정확히 일치했고, 알파스퀘어는 같은 날 저녁 시점 집계라 소폭 차이가 났습니다. 반면 PER과 PBR은 산정 시점과 기준(최근 4개 분기 실적 기준인지, 특정 연도 자본 기준인지)이 달라 두 사이트 사이에 꽤 차이가 났으므로 하나로 합치지 않고 출처별로 그대로 남겨둡니다.
확인된 긍정 요인과 불확실성
- 긍정 요인: 2분기 연결 매출·영업이익·순이익이 모두 전년동기 대비 60% 이상 늘었고(공정공시, 2026-08-06), 위탁매매·WM 수수료와 이자손익도 3분기까지 성장세를 유지했습니다(뉴스퀘스트, 2026-10-13). 회사채 신용등급도 AA-로 안정적인 편입니다.
- 불확실성: 3분기 지배주주순이익이 컨센서스를 밑돌며 전년동기 대비 25% 줄었고, 거래대금 감소와 유가증권 평가손실에 따른 실적 둔화가 4분기에도 이어질지는 이번 조사로는 확인하지 못했습니다. PER·PBR 등 밸류에이션 지표도 출처별로 차이가 커 참고할 때 기준을 함께 살펴볼 필요가 있습니다.
결론
한국금융지주는 한국투자증권을 중심으로 증권, 자산운용, 저축은행, 캐피탈 등을 아우르는 금융 지주회사이며, 2분기에는 거래 활성화와 이자손익 증가로 호실적을 냈지만 3분기에는 증시 거래대금 감소와 평가손실 영향으로 컨센서스를 밑도는 실적을 기록했다는 점이 이번 조사에서 확인한 핵심 포인트입니다. 투자 판단은 이 글이 아니라 각자의 분석과 책임 아래 이뤄져야 합니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 한국금융지주 공식 IR, “IR홈 – 경영공시자료 및 계열사 안내” (2026-08-31 최신 공시 기준)
- 한국거래소 KIND, “한국금융지주 분기보고서(일반법인)” (2026-05-15)
- 치킨스탁, “한국금융지주 연결재무제표기준영업(잠정)실적(공정공시)” (2026-08-06)
- 뉴스퀘스트, “증시 찬바람에 흔들린 실적…한국금융지주, 3분기 영업성적표 ‘어닝 쇼크’ 비상” (2026-10-13)
- 한국경제 마켓, “한국금융지주(071050) 시세 정보” (2026-10-16)
- 알파스퀘어, “한국금융지주 주가·투자정보” (2026-10-16)
- 치킨스탁, “한국금융지주(071050) 주가·실적발표·공시” (2026-10-16)