카카오게임즈(293490)는 코스닥 게임 업종에 속한 종합 게임사입니다. 이 글은 2026년 10월 15일 기준으로 금융감독원 전자공시, 회사 공식 IR 자료, 그리고 복수의 금융·언론 매체를 통해 확인한 사실을 바탕으로 작성했습니다. 수치나 날짜는 가능한 한 출처를 함께 표기했으며, 출처마다 수치가 다른 경우에는 하나로 합치지 않고 그대로 병기했습니다.
기본 정보
| 항목 | 내용 |
|---|---|
| 종목명 | 카카오게임즈 |
| 종목코드 | 293490 |
| 시장/업종 | 코스닥 / 게임 |
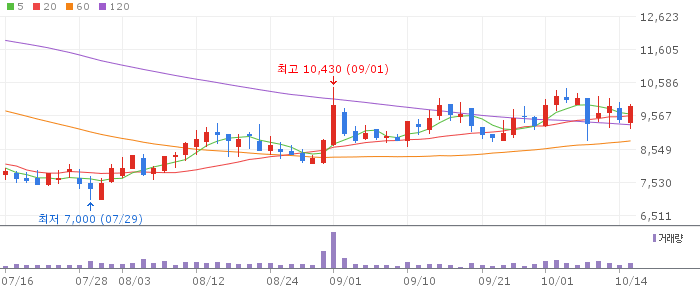
| 현재가(알파스퀘어, 10/15) | 9,880원 |
| 시가총액 | 1조 98억원 |
| PER / PBR | -12.54배 / 0.79배 |
| 52주 최고/최저 | 18,440원 / 6,780원 |
투자 공부 추천 도서
기업 개요
카카오게임즈는 카카오톡과 다음(Daum) 플랫폼을 기반으로 PC·콘솔 게임과 모바일 게임을 함께 개발·퍼블리싱하는 종합 게임사입니다. 2026년 6월 19일에는 지배구조에 큰 변화가 있었습니다. 일본 LY(라인야후)가 자금을 지원한 투자목적법인 엘트리플에이인베스트먼트 유한회사가 제3자배정 유상증자 대금 납입과 주식매매 계약을 통해 새로운 최대주주로 올라섰고, 거래 규모는 총 4,889억원(자기자금 약 4,100억원, 2029년 6월 만기 차입금 약 789억원)이었습니다(파이낸셜뉴스, 2026-06-19). 이 거래로 카카오의 지분율은 37.93%에서 14.68%로 낮아져 2대 주주가 됐습니다. 회사 측은 이 거래를 “글로벌 사업경쟁력 강화 및 중장기 성장 기반 확보를 위한 전략적 투자”로 설명했습니다.
최근 공시·뉴스
2026년 8월 5일 발표된 2분기 실적에서 카카오게임즈는 연결 매출 750억원(전년 동기 대비 35.2% 감소), 영업손실 230억원, 순손실 570억원을 기록했습니다(쿠키뉴스·비즈니스포스트, 2026-08-05). 부문별로는 PC온라인 게임 매출이 223억원으로 전년 동기 대비 51% 늘었지만, 모바일 게임 매출은 527억원으로 전년 동기 대비 48% 줄었습니다. 비즈니스포스트는 이번 분기를 포함해 7개 분기 연속 적자라고 전했습니다. 디지털데일리가 전한 컨퍼런스콜에 따르면 신권호 CFO는 2분기와 3분기를 매출 저점으로 보고 있으며, 4분기부터 신작 출시 효과가 반영돼 의미 있는 매출 반응이 기대된다고 밝혔습니다. 김태환 공동대표는 ‘오딘Q: 발키리스 콜’이 추가 일정 조정 없이 내년 1월 출시될 것이라고 강조했습니다.
이 발표대로 4분기 신작이 실제로 출시되기 시작했습니다. 신작 MMORPG ‘도깨비의세계’가 2026년 10월 8일 정식 출시됐고, 웹툰·웹소설 ‘멸귀수도전’의 지적재산권을 활용해 한국적인 세계관과 2D 도트 그래픽·3D 배경을 결합한 작품입니다(비즈니스포스트, 2026-10-13). 출시 다음 날 애플 앱스토어 인기 순위 1위, 구글플레이 인기 순위 1위에 올랐고, 출시 5일 만인 10월 13일에는 구글플레이 매출 순위 1위를 달성했습니다. 회사의 공식 IR 공시 목록에는 2026년 10월 14일자 결산실적공시 예고도 올라와 있어, 3분기 실적이 머지않아 발표될 예정입니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
산업·경쟁 환경
카카오게임즈의 2분기 실적 부진은 기존 라이브 타이틀의 매출이 하향 안정화된 가운데 신작 공백이 길어진 데 주로 기인했습니다(쿠키뉴스, 2026-08-05). 반면 PC온라인 부문은 전년 동기 대비 51% 성장해, 모바일 중심 매출 구조에서 벗어나려는 흐름이 보입니다. 4분기에는 ‘도깨비의세계’ 외에도 PC·콘솔 온라인 액션 RPG ‘아키에이지 크로니클’, 외부 개발사가 만들고 카카오게임즈가 유통을 맡는 모바일 전략 어드벤처 RPG ‘던전 어라이즈’가 추가로 출시될 예정이며, 내년 1분기에는 ‘오딘Q: 발키리스 콜’과 ‘갓 세이브 버밍엄’까지 이어져 올해 4분기부터 내년 1분기까지 최소 5종의 신작 라인업이 집중돼 있습니다(디지털데일리, 2026-08-05). ‘도깨비의세계’의 초기 흥행이 이 라인업 전체에 대한 시장 신뢰로 이어질지는 아직 더 지켜볼 부분입니다.
실적·재무·밸류에이션
밸류에이션 지표는 출처마다 차이가 있어 하나로 합치지 않고 함께 적습니다. 2026년 10월 15일 기준 알파스퀘어는 PER -12.54배, PBR 0.79배, 52주 범위 6,780원~18,440원으로 제시했습니다. 같은 날 밸류라인은 PER -7.78배, PBR 0.76배, 시가총액 1조 98억원으로, 치킨스탁은 PER -8.11배, PBR 0.93배, 시가총액 약 1.1조원으로 각각 제시해 PER 수치가 세 출처 사이에서 적게는 -7.78배, 많게는 -12.54배까지 차이가 났습니다. 현재 손실 상태라 PER이 마이너스로 표시되는 점을 고려해 참고용으로만 활용하시기 바랍니다. 목표주가 관련해서는 2025년 5월 흥국증권이 제시한 17,000원(BUY) 리포트가 검색에서 확인됐지만 발표 시점이 1년 넘게 지난 자료라 현재 주가 수준과 바로 비교하기는 어렵습니다. 더 최근의 증권사 목표주가는 원문 보고서를 직접 열람해 확인하지 못해 본문에 넣지 않았습니다.
확인할 긍정 요인과 불확실성·리스크
- 긍정 요인: ‘도깨비의세계’가 출시 5일 만에 구글플레이 매출 1위에 오르며 4분기 신작 효과의 첫 신호를 보여줬습니다. PC온라인 부문 매출도 전년 동기 대비 51% 성장했습니다.
- 불확실성: 2026년 2분기까지 7개 분기 연속 적자가 이어진 상태이며, 회사가 제시한 ‘내년 1분기 흑자 전환’ 목표는 아직 4분기·1분기 신작 대부분이 출시되기 전의 전망입니다. ‘도깨비의세계’ 외 나머지 신작(아키에이지 크로니클, 던전 어라이즈, 오딘Q 등)의 흥행 여부는 아직 확인되지 않았습니다.
- 지배구조 변수: 2026년 6월 최대주주가 일본 LY 자금을 지원받은 투자목적법인으로 바뀌고 카카오 지분율이 14.68%로 낮아진 지 아직 1년이 되지 않아, 경영 방향이나 조직 운영에서 추가 변화가 있을 수 있습니다.
결론
카카오게임즈는 2026년 2분기까지 7개 분기 연속 적자를 기록한 상태에서 4분기 신작 출시를 전환점으로 제시해 왔고, 그 첫 작품인 ‘도깨비의세계’가 실제로 구글플레이 매출 1위에 오르며 출발은 긍정적으로 나타났습니다. 다만 나머지 신작들의 성과와 내년 1분기 흑자 전환 여부는 아직 확인되지 않은 전망치이며, 올해 6월의 최대주주 변경 이후 지배구조 변화가 안정화되는 과정도 함께 지켜볼 필요가 있습니다. 이 글은 투자 권유가 아니며, 투자 판단은 최신 공시와 추가 자료를 직접 확인한 뒤 신중하게 내리시기 바랍니다.
출처
- 카카오게임즈 공식 IR, “공시정보(반기보고서 2026.08.13 접수, 결산실적공시 예고 2026.10.14)” (2026-10-15 확인)
- 쿠키뉴스, “카카오게임즈, 2분기 실적발표…매출 750억원, 영업손실 230억원 기록” (2026-08-05)
- 비즈니스포스트, “카카오게임즈 2분기 영업손실 230억, 신작 공백 여파에 7분기 연속 적자” (2026-08-05)
- 디지털데일리, “[컨콜 종합] 카카오게임즈, 신작 지연 끊고 4분기 반등 노린다” (2026-08-05)
- 비즈니스포스트, “카카오게임즈 MMORPG 신작 ‘도깨비의 세계’, 출시 5일 만에 구글 플레이 매출 1위” (2026-10-13)
- 파이낸셜뉴스, “카카오게임즈 주인 바뀌었다…라인야후 출자 펀드가 새 최대주주” (2026-06-19)
- 알파스퀘어, 카카오게임즈(293490) 종목 시세 (2026-10-15 조회)
- 밸류라인, 카카오게임즈(293490) 종목 요약 (2026-10-15 조회)
- 치킨스탁, 카카오게임즈(293490) 주가·실적발표·공시 (2026-10-15 조회)