클래시스(214150)의 사업 현황과 최근 실적을 2026년 10월 14일 기준으로 조사했습니다. 금융감독원 전자공시(DART), 회사 공식 홈페이지, 국내 경제지 보도, 알파스퀘어·와이즈리포트의 시세 데이터를 교차 확인해 정리했습니다.
기업개요
| 항목 | 내용 |
|---|---|
| 종목명 | 클래시스 |
| 종목코드 | 214150 |
| 시장/업종 | 코스닥 / 의료기기(피부·비만 시술장비) |
| 현재가 | 27,850원 (+0.54%) |
| 시가총액 | 약 1조 8,070억원 |
| PER / PBR | 27.05배 / 6.44배 (알파스퀘어 기준) |
| 배당수익률 | 1.83% |
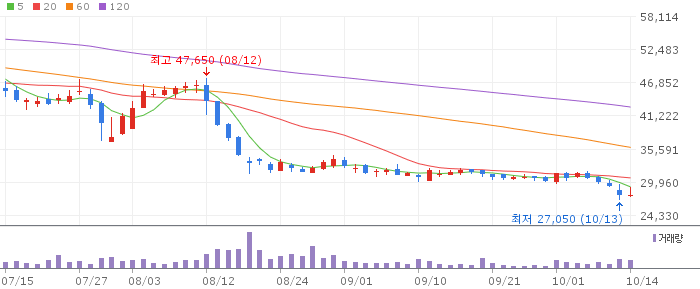
| 52주 최고 / 최저 | 77,600원 / 27,050원 |
| 기준시각 | 2026-10-14 15:13 (알파스퀘어) |
클래시스는 2007년 설립된 피부·비만 시술용 의료기기 전문기업으로, 70여 개국에 병원용 장비와 미용 기기를 수출하고 있습니다. 대표 제품은 고강도집속초음파(HIFU) 장비인 울쎄라 계열의 슈링크 유니버스·슈링크이며, 볼뉴머·쿼드세이·시크릿 RF 등 다양한 라인업을 보유하고 있습니다. 서울·송파·안양에 생산시설을 두고 있으며, 2022년 창업주 정성재 대표 등 특수관계인이 보유 지분 60.84%(3,940만7,057주)를 주당 1만7,000원, 총 6,699억1,900만원에 매각하면서 글로벌 사모펀드 베인캐피탈이 최대주주가 됐습니다(이투데이, 2026-02-25). 베인캐피탈은 이후 두 차례 블록딜로 지분 일부를 처분했으며, 가장 최근인 2026년 2월 25일 매각분(8.24%, 3,240억원) 이후 잔여 지분은 45.92%로 줄었습니다. 다만 와이즈리포트의 최대주주 표기는 “BCPE Centur Investments, LP 외 1인” 49.08%로, 이투데이가 집계한 베인캐피탈 단독 지분율과는 집계 범위가 달라 두 수치를 함께 표기합니다.
투자 필수 도구
최근 공시·뉴스
2026년 1분기 연결 매출은 872억원으로 전년 동기보다 13% 늘었고, 영업이익은 372억원, 영업이익률은 42.7%를 기록했습니다(한국경제, 2026-05-13). 2분기에는 연결 매출 1,055억원, 영업이익 439억원을 올려 전년 동기 대비 매출이 26.7% 증가하며 분기 매출 1,000억원을 창사 이래 처음으로 넘어섰습니다. 연결 영업이익률은 41.6%였습니다(아시아경제, 2026-08-12). 회사는 유럽·북미·태국 등 해외 주요 시장의 고른 성장과 남미 법인의 연결 실적 편입을 성장 요인으로 설명했습니다.
다만 수익성 지표는 다소 둔화됐습니다. 연결 매출총이익률은 72.5%로 별도 기준(76.9%)보다 낮았는데, 회사는 남미 법인 편입과 내부거래 미실현손익 영향이라고 밝혔습니다. 해외 자회사 차입금 이자 부담으로 금융비용이 120억원까지 늘었고, 국내 장비 매출은 전년 동기보다 39.4% 줄었습니다. 회사는 전년 동기의 높은 기저효과와 리팟 판매의 역기저 영향이라고 설명했습니다(치킨스탁, 2026-08-20). 실적 발표 다음 거래일인 2026년 8월 12일 주가는 전일 종가 46,350원에서 43,800원으로 5.50% 하락해 마감했습니다(중앙이코노미뉴스, 2026-08-12).
산업·경쟁 환경
클래시스가 속한 미용 의료기기 시장은 HIFU·고주파(RF) 기반 비침습 시술 장비를 중심으로 해외 수요가 확대되는 추세입니다. 회사는 2026년을 미국·유럽·중국 3대 시장에 동시 진출하는 해로 제시하며 해외 거점 확대를 사업 전략의 중심에 두고 있습니다. 국내에서는 에이피알, 파마리서치 등이 미용 의료기기 관련 사업을 확대하며 경쟁 구도에 변화가 있는 것으로 거론되고 있으나, 구체적인 시장점유율 수치는 이번 조사에서 직접 확인된 출처를 찾지 못해 본문에는 포함하지 않았습니다.
실적·재무·밸류에이션
| 지표 | 알파스퀘어(10/14) | 와이즈리포트(10/13) |
|---|---|---|
| 현재가 | 27,850원 | 27,700원 |
| PER | 27.05배 | 13.75배 |
| PBR | 6.44배 | 3.26배 |
| 배당수익률 | 1.83% | 3.61% |
| 52주 최고/최저 | 77,600 / 27,050원 | 77,600 / 27,050원 |
알파스퀘어와 와이즈리포트의 PER·PBR·배당수익률은 세 지표 모두 차이가 커 하나로 단정하지 않고 두 수치를 함께 표기합니다. 반면 52주 최고·최저가(77,600원/27,050원)는 두 출처가 일치합니다. 2026년 10월 14일 현재가(27,850원)는 52주 최저가(27,050원)에 근접한 수준입니다.
목표주가 측면에서는 2026년 7월 21일 한국투자증권이 2분기 실적을 미리 전망(매출 1,063억원·영업이익 467억원 추정)하며 목표가를 기존 85,000원에서 65,000원으로 23.5% 하향 조정한 바 있습니다(네이트뉴스, 2026-07-21). 이 조정은 실제 2분기 실적 발표(8월 12일) 이전에 나온 것으로, 이후 주가가 추가로 하락한 점을 고려하면 현재가와 목표가 사이의 격차는 더 벌어진 상태입니다. 이 보고서 이후 시점에 직접 확인 가능한 갱신된 목표주가는 이번 조사에서 찾지 못했습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인할 긍정 요인과 불확실성·리스크
확인된 긍정 요인
- 2분기 연결 매출이 분기 기준 처음으로 1,000억원을 넘어섰고, 전년 동기 대비 26.7% 증가했습니다(아시아경제, 2026-08-12).
- 별도 기준 영업이익률은 50% 이상을 유지하고 있어, 국내 본사 사업의 수익성 자체는 견조한 것으로 나타납니다(치킨스탁, 2026-09-02).
- 유럽·북미·태국 등 해외 주요 시장과 남미 법인 연결 편입이 매출 성장에 기여하고 있습니다.
불확실성과 리스크
- 연결 기준 영업이익률이 41.6%로 낮아졌고, 매출총이익률도 연결 기준 72.5%로 별도 기준보다 낮습니다. 해외 자회사 차입금 이자 부담으로 금융비용이 120억원까지 늘었습니다(치킨스탁, 2026-08-20).
- 국내 장비 매출이 전년 동기보다 39.4% 줄었습니다(치킨스탁, 2026-08-20).
- 최대주주인 베인캐피탈이 2026년에도 블록딜을 통해 지분을 지속적으로 줄이고 있어(2월 25일 기준 잔여 지분 45.92%), 추가 지분 매각 가능성이 있습니다(이투데이, 2026-02-25).
- 2분기 실적 발표 다음 거래일 주가가 5.50% 하락했고, 현재가는 52주 최저가에 근접해 있습니다.
- 한국투자증권은 실적 발표 이전인 7월 21일에 이미 목표가를 85,000원에서 65,000원으로 하향했는데, 현재가(27,850원)는 이 하향된 목표가에도 크게 못 미치는 수준입니다.
결론
클래시스는 해외 매출 확대에 힘입어 분기 매출 규모를 꾸준히 늘려왔지만, 2026년 2분기부터 연결 기준 수익성 지표(영업이익률, 매출총이익률)가 낮아지고 금융비용이 늘어나는 모습이 함께 나타났습니다. 최대주주의 지분 매각이 이어지고 있는 점, 그리고 주가가 52주 최저가 부근에서 거래되고 있는 점도 확인해 둘 필요가 있는 사실입니다. 이 글은 투자 권유나 매수·매도 추천이 아니며, 위에서 확인한 사실과 출처를 바탕으로 판단에 참고할 수 있는 정보를 정리한 것입니다.
출처
- 금융감독원 전자공시시스템(DART), “클래시스 정기공시 항목별 검색” (조회 2026-10-14, 2026년 반기보고서 등재 확인)
- 클래시스 공식 홈페이지, “회사소개” (조회 2026-10-14)
- The Asia Business Daily(아시아경제), “Classys Achieves First-Ever 100 Billion Won in Quarterly Sales” (2026-08-12)
- 치킨스탁, “[기업IR자료분석] 클래시스 2분기 매출 1,055억원, 글로벌 확장 가속화” (2026-09-02)
- 치킨스탁, “[기업IR자료분석] 클래시스, 2분기 매출 1,055억원으로 역대 분기 최대 달성” (2026-08-20)
- 중앙이코노미뉴스, “클래시스 주가, 8월 12일 43,800원 5.50% 하락 마감” (2026-08-12)
- 이투데이, “베인캐피탈, 클래시스 지분 8% 블록딜…3240억 회수” (2026-02-25)
- 한국경제, “클래시스, 남미·유럽 성장세에 1분기 매출 872억원·영업이익 372억원” (2026-05-13)
- 네이트뉴스, “[리포트 브리핑]클래시스, ‘2Q26 Preview: 하반기로 넘어가는 시선’ 목표가 65,000원 – 한국투자증권” (2026-07-21)
- 알파스퀘어, “클래시스(214150) 실시간 시세·기업정보” (조회 2026-10-14)
- 와이즈리포트, “클래시스 기업현황” (조회 2026-10-13, 교차검증용)