메리츠금융지주(138040)에 대해 금융감독원 전자공시시스템(DART), 국내 경제지 보도, 증권사 리포트 보도 자료를 확인했습니다. 조사 기준일은 2026년 10월 5일이며, 아래 수치와 사실은 각 출처에 표시된 시점 기준입니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 메리츠금융지주(138040) |
| 시장/업종 | KOSPI / 금융(보험지주) |
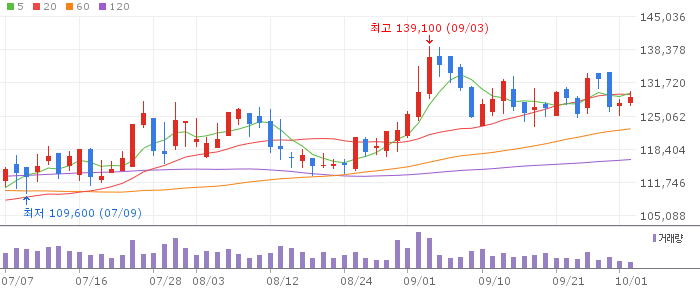
| 현재가 (2026.10.02 장마감) | 128,800원 (+1.26%) |
| 52주 최고 / 최저 | 149,800원 / 98,000원 |
| 2026년 상반기 연결 순이익 | 1조4716억원 (전년동기 대비 +8.3%) |
| 주요 자회사 | 메리츠화재, 메리츠증권, 메리츠캐피탈 |
기업 개요
메리츠금융지주는 2011년 국내 최초의 보험지주회사로 출범했으며, 손해보험을 맡는 메리츠화재, 금융투자업을 담당하는 메리츠증권, 여신전문금융업을 하는 메리츠캐피탈을 자회사로 두고 있습니다. 세 자회사 가운데 메리츠화재와 메리츠증권이 그룹 실적의 큰 비중을 차지하는 구조입니다.
메리츠증권은 최근 리테일(자산관리·위탁매매) 부문 확대를 추진하고 있으며, 하반기에는 해외 주식 투자 플랫폼 ‘모음’ 출시를 준비하고 있다고 보도됐습니다. 다만 이 플랫폼이 실제 수익성으로 이어질지는 보도 시점(2026년 5월) 기준으로 아직 확인되지 않았습니다.
📚 투자 공부 추천 도서
최근 공시와 뉴스
DART 공시 기준으로 메리츠금융지주의 2025사업연도 사업보고서는 2026년 3월 18일 최초 제출됐고, 이후 2026년 3월 31일과 4월 6일 두 차례 정정 공시가 이뤄졌습니다. 이 글 작성일(2026년 10월 5일) 기준으로 2026년 3분기 분기보고서는 DART 검색 결과에서 확인되지 않았습니다.
머니투데이 보도(2026년 8월 12일)에 따르면 메리츠금융지주의 2026년 상반기 연결 기준 당기순이익은 1조4716억원으로 전년 동기 대비 8.3% 늘었고, 상반기 기준 역대 최대 실적이라고 전했습니다. 같은 기간 영업이익은 1조8224억원(+9.0%), 매출액은 35조5774억원(+102.4%), ROE는 26.8%, 총자산은 148조5480억원(전년 말 대비 +9.7%)으로 집계됐습니다.
반면 인베스트조선 보도(2026년 5월 19일)는 1분기 순이익이 6802억원으로 전년 대비 9.6% 늘었지만, 같은 기간 한국투자금융지주(+99.6%)나 미래에셋증권(+288%) 등 경쟁 증권·금융지주사의 증가율에는 못 미쳤다고 짚었습니다. 또한 연초 이후(기사 작성 시점 기준) 주가가 4.7% 하락해 같은 기간 코스피 상승률(74%)과 금융주 전반의 상승 흐름에서 벗어났다고 평가했습니다. 이 수치는 5월 시점의 스냅샷이며, 이후 주가와 실적 흐름은 아래 섹션의 최신 자료를 함께 참고할 필요가 있습니다.
산업과 경쟁 환경
인베스트조선은 메리츠증권의 자산관리·위탁매매 비중이 10% 수준에 불과한 점을 리테일 기반이 약한 요인으로 지적했습니다. 증권업계 전반이 거래 활성화와 리테일 고객 확보 경쟁을 벌이는 가운데, 메리츠금융그룹은 상대적으로 기업금융·투자손익 중심의 포트폴리오를 유지해왔다는 평가입니다.
손해보험 부문에서는 머니투데이 보도 기준 메리츠화재의 보험손익이 투자손익 증가로 보완되는 흐름이 확인됩니다. 보험손익 자체는 예실차(예상과 실제 손익의 차이) 영향을 받는 구조여서 분기별로 변동이 있을 수 있다는 점도 함께 고려할 부분입니다.
실적, 재무, 밸류에이션
| 연도 | 매출액 | 영업이익 | 순이익 | ROE |
|---|---|---|---|---|
| 2024년 | 46조5745억원 | 3조1889억원 | 2조3061억원 | 22.19% |
| 2025년 | 20조3170억원 | 2조8727억원 | 2조3004억원 | 21.18% |
한국경제 마켓이 집계한 연도별 데이터(2026년 10월 2일 조회)를 보면 2024년 대비 2025년 매출액은 절반 이하로 줄었지만 영업이익과 순이익은 20%대 초반 수준에서 크게 벗어나지 않았습니다. 보험·증권 자회사의 매출 인식 방식에 따라 연간 매출 변동이 큰 편이라, 매출액보다는 영업이익과 순이익, ROE 추이를 함께 보는 것이 그룹 수익성을 가늠하는 데 더 유용합니다.
비즈니스포스트 보도(2026년 2월 12일)에 따르면 키움증권은 메리츠금융지주의 목표주가를 15만원에서 17만원으로 올리고 매수 의견을 유지했습니다. 2026년 예상 순이익을 2조4804억원으로 제시했고, 기대 주주환원수익률을 6.7%로 추정해 업종 내 최상위 수준이라고 평가했습니다. 이 수치는 2월 발표 당시의 추정치이며, 실제 연간 실적은 추후 사업보고서를 통해 확정됩니다.
확인된 긍정 요인과 불확실성
- 2026년 상반기 연결 순이익이 전년 동기 대비 8.3% 늘어 상반기 기준 역대 최대치를 기록했습니다(머니투데이, 2026.08.12).
- 키움증권은 주주환원수익률을 업종 최상위권으로 전망하며 목표주가를 상향했습니다(비즈니스포스트, 2026.02.12). 다만 이는 특정 증권사의 추정치로, 다른 하우스의 시각과는 차이가 있을 수 있습니다.
- 리테일 비중이 낮다는 점과 1분기 기준 경쟁사 대비 낮은 순이익 증가율은 인베스트조선이 지적한 구조적 과제입니다(2026.05.19). 이후 반기 실적에서 ROE가 26.8%로 개선된 점은 함께 살펴볼 필요가 있습니다.
- 보험손익이 예실차 영향을 받는 구조여서 투자손익 기여도에 따라 분기별 변동성이 있을 수 있습니다.
- 2026년 3분기 실적과 관련한 공식 분기보고서는 이 글 작성일 기준 DART에 공시되지 않았습니다.
결론
메리츠금융지주는 2026년 상반기 기준 역대 최대 순이익을 기록했고, 증권사 일각에서는 주주환원 측면에서 업종 최상위권으로 평가하고 있습니다. 동시에 리테일 기반의 상대적 약세와 보험 부문의 손익 변동성은 계속 확인이 필요한 부분입니다. 이 글은 투자 권유나 매수·매도 추천이 아니며, 본문에 인용한 수치와 사실은 각 출처가 발표한 시점을 기준으로 합니다. 투자 판단은 최신 공시와 본인의 분석을 바탕으로 결정하시기 바랍니다.
출처
- 한국거래소 KIND(DART 연동), 메리츠금융지주 사업보고서 정정 공시 (2026.03.31, 최초 제출 2026.03.18)
- 머니투데이, “메리츠금융, 상반기 순익 1.5조 사상 최대…화재가 실적 견인” (2026.08.12)
- 인베스트조선, “불장에 소외된 메리츠금융…실적 제자리에 주주환원도 ‘이젠 평범’” (2026.05.19)
- 비즈니스포스트, “키움증권 ‘메리츠금융지주 목표주가 상향, 업종 최상위 주주환원수익률 예상’” (2026.02.12)
- 한국경제 마켓, 메리츠금융지주(138040) 시세 및 기업재무 데이터 (2026.10.02 조회)
📚 투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.