삼성생명(032830)의 최근 공시와 실적, 시장 지표를 2026년 9월 28일 기준으로 정리했습니다. 국내 금융감독원 전자공시시스템(DART), 회사가 공시한 2분기 실적 발표 내용을 다룬 언론 보도, 증권정보 플랫폼의 시세 데이터를 교차 확인해 작성했습니다.
기업 개요
삼성생명은 1957년 설립된 국내 최대 생명보험사로, 2010년 5월 유가증권시장에 상장했습니다. 삼성카드, 삼성자산운용 등과 함께 삼성금융네트웍스 산하 금융 계열사로 분류되며, 종신보험과 건강상해보험, 연금보험, 저축보험을 주력으로 하면서 자산운용업과 대출업도 함께 영위하고 있습니다. 퇴직연금 부문에서는 업계 상위권 지위를 유지하고 있고, 국내 생명보험 3사(삼성생명, 한화생명, 교보생명) 가운데 오랜 기간 1위 자리를 지켜온 것으로 알려져 있습니다. 대표이사는 홍원학 사장으로, 2023년 12월 내정돼 2024년 3월 정기주주총회에서 선임이 확정됐습니다.
📊 투자 분석 도구
| 항목 | 내용 |
|---|---|
| 종목명 | 삼성생명(032830) |
| 시장/업종 | 코스피 / 보험 |
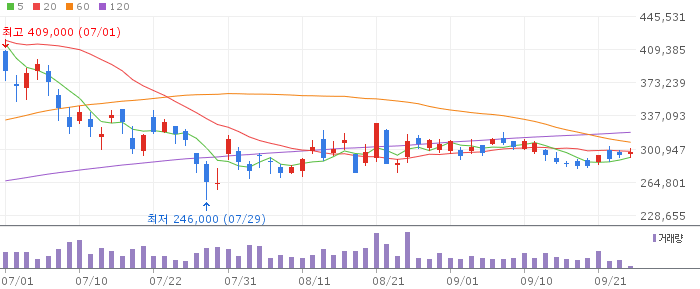
| 현재가(2026-09-28 09:11 기준) | 297,500원 (+1.02%) |
| 시가총액(2026-09-28 기준) | 약 58.9조원 |
| 52주 최고/최저 | 516,500원 / 144,000원 |
| 배당수익률 | 3.36%(알파스퀘어, 2026-09-28) / 1.80%(와이즈리포트, 2026-09-23) |
최근 공시와 실적
삼성생명은 2026년 8월 13일 2분기 및 상반기 연결 실적을 공시했습니다. 2분기 매출액은 18조7,599억원으로 전년 동기 대비 71.9% 늘었지만, 영업이익은 6,226억원으로 32.0% 줄었고 당기순이익도 7,274억원으로 8.3% 감소했습니다. 상반기 누적으로 보면 매출액 33조4,793억원(전년 동기 대비 73.3% 증가), 영업이익 1조9,804억원(18.6% 증가), 당기순이익 1조9,677억원(33.8% 증가)을 기록했습니다.
회사 설명에 따르면 보험 본업은 일회성 비용 반영에 따른 예실차 손실 확대로 부진했습니다. 일회성 요인을 제외한 보험손익은 5,330억원으로 전년 동기 대비 35.9% 줄었습니다. 반면 투자손익은 1조8,580억원으로 82.0% 늘어 실적을 방어했는데, 배당금 수익과 자회사 연결 손익 증가가 주된 요인으로 꼽혔습니다. 이번 상반기 순이익 증가는 보험 본업의 성장이 아니라 투자 부문과 자회사 실적 개선에 기댄 결과라는 점을 구분해서 볼 필요가 있습니다.
이 외에 2026년 9월 9일에는 암 진단 후 1회 치료만 받아도 보험금을 받을 수 있도록 보장 범위를 넓힌 건강보험 상품을 새로 출시했다는 소식도 있었습니다.
산업·경쟁 환경
삼성생명은 삼성화재, 삼성카드, 삼성증권, 삼성선물, 삼성자산운용, 삼성벤처투자 등이 속한 삼성금융네트웍스 산하 핵심 생명보험 계열사입니다. 국내 생명보험업계는 삼성생명, 한화생명, 교보생명의 이른바 ‘빅3’ 구도가 오랜 기간 이어지고 있으며, 삼성생명은 그중에서도 자산 규모와 시장점유율 면에서 선두를 지켜온 것으로 알려져 있습니다. 업계 전반적으로는 고령화에 따른 상품 수요 변화, 신계약 확보 경쟁, 자산운용 수익성 관리가 공통 과제로 거론됩니다.
삼성생명은 지난 3월 공시한 기업가치 제고 계획에서 배당성향 목표 50%와 K-ICS(신지급여력제도) 자본 여유율 180% 이상 유지를 제시했습니다. 보험료 수익 증대와 비용 효율화, 고령화 대응 신시장 개척, ESG 경영 강화를 함께 추진하겠다고 밝혔는데, 목표 수치가 실제로 언제부터 어떤 속도로 달성될지는 이후 분기 공시를 통해 확인이 필요한 부분입니다.
실적·재무·밸류에이션
밸류에이션 지표는 참고한 두 플랫폼 사이에 차이가 있어 각각 구분해 병기합니다. 알파스퀘어(2026-09-28 09:11 기준)는 PER 13.69배, PBR 0.45배로 제시했고, 와이즈리포트(2026-09-23 기준)는 PER 25.58배(업종 평균 13.15배), PBR 0.84배, EPS 11,514원, BPS 349,293원으로 제시했습니다. 두 수치가 크게 엇갈리는 것은 산출 기준(연결·별도, 산출 시점의 EPS 반영 방식 등)이 다르기 때문으로 추정되나 원 자료에서 직접 확인하지 못해, 수치를 섞지 않고 출처별로 그대로 남겼습니다. 금융감독원 전자공시시스템(DART)에서는 2026 사업연도 반기보고서가 접수돼 있는 것을 확인했으나, 문서 상세 화면이 스크립트 기반이라 세부 재무제표 수치까지는 이번 조사에서 직접 열람하지 못했습니다.
| 지표 | 알파스퀘어(2026-09-28) | 와이즈리포트(2026-09-23) |
|---|---|---|
| PER | 13.69배 | 25.58배 |
| PBR | 0.45배 | 0.84배 |
확인할 긍정 요인과 불확실성
- 긍정 요인: 상반기 누적 순이익이 전년 대비 33.8% 늘었고, 배당성향 목표 50%·K-ICS 여유율 180% 이상이라는 구체적인 주주환원 방향을 제시했습니다(2026-03-19 공시 보도 기준).
- 불확실성: 2분기 단독으로는 영업이익과 순이익이 각각 32.0%, 8.3% 감소했고, 일회성 요인을 뺀 보험손익도 35.9% 줄어 본업 수익성 둔화가 이어지고 있습니다. 이 흐름이 3분기 이후에도 계속될지는 다음 분기 공시로 확인이 필요합니다.
- 불확실성: PER·PBR 등 밸류에이션 지표가 참고 플랫폼마다 큰 차이를 보여, 특정 수치 하나만으로 저평가·고평가를 단정하기는 어렵습니다.
결론
삼성생명은 상반기 누적 실적은 개선됐지만 2분기만 놓고 보면 보험 본업이 아닌 투자손익과 자회사 실적에 기댄 성장이었다는 점이 확인됩니다. 배당성향 50% 목표 등 주주환원 계획이 공시돼 있으나 실행 속도는 앞으로의 분기 공시를 지켜봐야 할 사안입니다. 이 글은 투자 판단을 대신하지 않으며, 공시와 보도자료에서 확인된 사실을 정리한 참고 자료입니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 글로벌이코노믹, “삼성생명, 상반기 순익 1조9677억…전년比 33.8% 증가” (2026-08-13)
- 허프포스트코리아, “삼성생명 본업 주춤했지만 투자손익으로 상반기 순이익 성장 이뤘다” (2026-08-13)
- 메트로서울, “[보험브리핑]삼성생명·교보생명·흥국생명” (2026-09-09)
- 네이트뉴스, “삼성생명, 2026년 주주환원 계획 발표…배당성향 목표 50% 제시” (2026-03-19)
- 알파스퀘어, 삼성생명 주가·투자지표 (2026-09-28 09:11 기준)
- 와이즈리포트, 삼성생명 기업현황 (2026-09-23 기준)
- 금융감독원 전자공시시스템(DART), 삼성생명 정기공시 항목별 검색 (조회일 2026-09-28, 2026 사업연도 반기보고서 접수 확인)