JYP Ent.(035900)의 사업 구조와 최근 실적, 밸류에이션을 코스닥 상장사 기준으로 살펴봤습니다. 조사 기준일은 2026년 9월 25일(한국 시간)이며, 시세·밸류에이션 수치는 별도로 표기한 조회 시각을 기준으로 합니다.
기업개요
JYP Ent.는 1996년 설립돼 2001년 코스닥에 상장한 종합 엔터테인먼트 기업입니다. 레이블 체제로 트와이스, 스트레이키즈, ITZY, NMIXX 등 국내 아티스트를 운영하고 있고, JYP USA, JYP JAPAN, JYP CHINA 등 해외 법인을 통해 니지유·NEXZ(일본), VCHA(미국), 보이스토리(중국) 같은 현지화 그룹도 함께 운영합니다. 최근에는 캐릭터·플랫폼 사업을 확장하기 위해 JYP Three Sixty를 세워 IP 기반 사업 비중을 늘리는 중입니다.
| 항목 | 내용 |
|---|---|
| 종목명 | JYP Ent. |
| 종목코드 | 035900 |
| 시장 / 업종 | 코스닥 / 엔터테인먼트 |
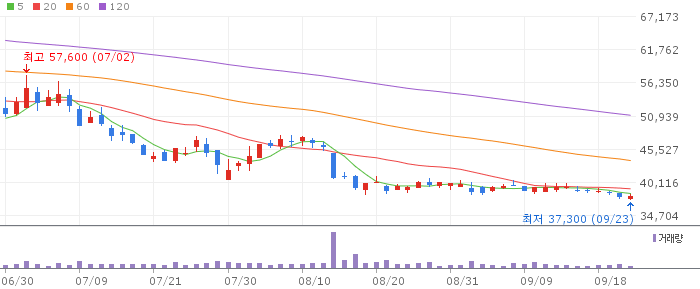
| 현재가 (2026-09-23 종가) | 37,800원 (+0.80%) |
| 시가총액 | 약 1조 3,395억원 |
| PER / PBR | 16.07배 / 3.88배 |
| 배당수익률 | 출처 간 수치 불일치로 표에는 확정 수치를 싣지 않음 (아래 밸류에이션 항목 참고) |
| 52주 최고 / 최저 | 88,500원 / 37,300원 |
📚 투자 공부 추천 도서
최근 공시·뉴스
회사는 2026년 8월 12일 2분기 잠정 실적을 공시했습니다. 연결 매출액은 1,831억 4,300만원으로 전년 동기보다 15.1% 줄었고, 영업이익은 309억 9,800만원으로 41.4% 감소했습니다. 순이익도 216억 6,100만원으로 40.3% 줄었습니다. 상반기 누계로 보면 매출액은 3,691억 200만원으로 전년 동기 대비 3.5% 늘었지만, 영업이익은 643억 7,200만원으로 11.3% 줄었습니다. 해당 수치는 외부감사인의 회계검토가 끝나기 전에 작성된 잠정치라는 점을 회사가 공시문에 명시했습니다.
전자공시시스템(DART)에는 2026 사업연도 반기보고서가 등록되어 있고, 회사 공식 IR 자료실에도 FY26 2분기 실적발표자료(2026-08-12 등록)와 관련 설명자료(2026-08-14 등록)가 올라와 있어 위 수치와 등록 사실을 함께 확인했습니다.
산업·경쟁 환경
2026년 9월 들어 엔터 업종 전반의 투자심리가 눈에 띄게 위축됐습니다. 2026년 9월 10일 아시아경제 보도에 따르면 트와이스, 스트레이키즈처럼 활동 연차가 오래된 아티스트의 재계약 리스크가 부각되는 동시에, 상대적으로 데뷔가 늦은 그룹들의 성과가 아직 검증되지 않았다는 우려가 겹쳐 주가에 부담을 주고 있습니다. 같은 기사는 상반기 트와이스 월드투어에서 발생한 MD 매출 중 약 20%가 투어 현장이 아닌 팝업스토어에서 나왔다는 점을 언급하며, 공연 외 부가 매출이 실적의 버팀목 역할을 하고 있다고 짚었습니다.
회사는 JYP USA·JYP JAPAN·JYP CHINA 등 해외 법인을 통해 니지유·NEXZ(일본 현지화 그룹), VCHA(미국 현지화 그룹), 보이스토리(중국 현지화 그룹) 같은 다국적 포트폴리오를 유지하고 있어, 국내 아티스트 활동 공백기에도 해외 매출원을 분산해둔 구조를 갖추고 있습니다.
실적·재무·밸류에이션
2026년 9월 23일 종가 기준으로 알파스퀘어, 밸류라인, Investing.com 세 곳의 시세 페이지를 각각 직접 확인했습니다. 현재가(37,700~37,800원)와 시가총액(약 1조 3,395억~1조 3,396억원), 52주 최고·최저(88,500원/37,300원, 알파스퀘어·Investing.com 일치)는 대체로 일치했지만, PER·PBR은 출처마다 갈렸습니다. 알파스퀘어는 PER 16.07배·PBR 3.88배, 밸류라인은 PER 12.33배·PBR 2.07배, Investing.com은 PER 11.74배를 제시했습니다. 계산 기준(연결/별도, 최근 4개 분기 vs 직전 결산 등)이 다를 수 있어 어느 한 수치로 단정하지 않고 세 곳의 수치를 그대로 병기합니다. 배당수익률도 출처 간 신뢰할 만한 일치된 수치를 확인하지 못해 표에는 싣지 않았습니다.
증권사 전망도 시점에 따라 크게 달라졌습니다. 2026년 1월 23일 LS증권 리포트(인포스탁데일리 경유 확인)는 매수 의견과 목표주가 91,000원을 제시하며 2026년 연결 매출 8,301억원(+5.4%), 영업이익 1,713억원(+15.5%)을 전망했습니다. 그런데 2026년 9월 10일 아시아경제 보도에 인용된 같은 LS증권의 최신 리포트는 목표주가를 62,000원으로 16.2% 낮췄습니다. 최근 부각된 고연차 아티스트 재계약 리스크를 반영해 목표 PER을 17배로 하향 조정한 결과라고 설명했습니다. 두 시점의 차이를 그대로 밝히며, 가장 최근 수치인 62,000원을 현재 시점의 증권사 시각으로 참고하는 것이 적절해 보입니다.
📊 투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인된 긍정 요인과 불확실성
- 트와이스 월드투어와 팝업스토어를 통한 MD 매출이 상반기 실적을 뒷받침했고, 해외 현지화 그룹(니지유·NEXZ·VCHA·보이스토리)을 통한 지역 분산 구조가 유지되고 있습니다.
- 다만 트와이스·스트레이키즈 등 활동 연차가 오래된 핵심 아티스트의 재계약 시점과 조건은 아직 공개되지 않았고, 이는 최근 증권사 목표주가 하향의 주된 근거로 지목됐습니다.
- 2025년 스트레이키즈의 대규모 투어에 따른 높은 기저효과 때문에 2026년 실적은 전년 대비 비교가 불리하게 나올 여지가 있습니다.
- 신인·저연차 그룹의 데뷔 및 활동 비용이 반영되는 시기와 규모가 아직 명확히 공개되지 않아, 수익성 개선 시점을 특정하기는 어렵습니다.
- 주가가 52주 최저가(37,300원)에 가깝게 거래되고 있다는 점도 투자자들이 주시하는 부분입니다.
결론
JYP Ent.는 국내외 다국적 아티스트 포트폴리오와 MD·팝업스토어 등 부가 매출원을 갖춘 엔터 기업이지만, 2026년 2분기 실적은 매출과 영업이익이 모두 전년 동기보다 줄어든 모습을 보였습니다. 증권사 목표주가가 반년 사이 91,000원에서 62,000원으로 낮춰진 배경에는 핵심 아티스트 재계약 리스크가 자리하고 있습니다. 투자 판단에 앞서 재계약 관련 공시, 신인 그룹의 실제 성과, 그리고 하반기 확정 실적 발표를 추가로 확인해볼 필요가 있어 보입니다. 이 글은 특정 매수·매도를 권유하지 않으며, 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
출처
- 금융감독원 전자공시시스템(DART), “JYP Ent. 정기공시 항목별 검색 – 2026 사업연도 반기보고서” (조회 2026-09-25)
- JYP Entertainment 공식 홈페이지, “IR 자료실 – FY26 Q2 Earnings Result/Note” (2026-08-12/08-14 등록)
- 디지털투데이, “JYP Ent., 2026년 2분기 영업이익 309억9800만원…전년동기 대비 41.4% 감소” (2026-08-12)
- 아시아경제, “주가 흔들리는 JYP…IP·MD가 버팀목[클릭e종목]” (2026-09-10)
- 인포스탁데일리(Investing.com 경유), “JYP엔터, MD로 수익성 방어 전망되나 기저 부담이 관건… 목표가↓-LS” (2026-01-23)
- 알파스퀘어, “JYP Ent. 주가 – 실시간 차트·투자정보” (조회 2026-09-23)
- 밸류라인, “JYP Ent.(035900) – 개요” (조회 2026-09-23, 교차검증용)
- Investing.com, “JYP Entertainment Corp Stock Price Today” (조회 2026-09-23)