고영(098460)은 3D 정밀측정 검사장비를 주력으로 하는 코스닥 상장 기업입니다. 이 글은 2026년 9월 23일 기준 확인 가능한 공시, 실적 발표 자료, 증권사 리포트, 회사 공식 자료를 바탕으로 사업 구조와 최근 실적, 밸류에이션을 정리한 것입니다. 투자 판단은 독자 본인의 책임이며, 이 글은 매수나 매도를 권유하지 않습니다.
기업 개요
고영테크놀러지는 2002년 설립되어 2008년 코스닥에 상장했습니다. 전자제품·반도체 생산 공정에서 쓰이는 3차원 납도포검사기(SPI, Solder Paste Inspection)와 3차원 부품실장검사기(AOI, Automated Optical Inspection)를 주력 제품으로 만듭니다. 2003년 세계 최초로 3D SPI를 출시한 이후 2006년부터 해당 시장 점유율 세계 1위를 유지하고 있고, 2010년에는 세계 최초로 3D AOI를 개발해 2013년 이후 SMT 검사 시장(SPI+AOI 합산)에서도 세계 1위 자리를 지키고 있다고 회사는 밝히고 있습니다.
최근에는 3D 측정 기술을 기반으로 반도체 후공정 패키징 검사장비, 뇌수술용 의료로봇, 정밀기계가공 검사장비 등으로 사업 영역을 넓히고 있습니다. 이 글의 유니버스 목록에는 업종이 “반도체장비”로 표기되어 있지만, 회사의 핵심 매출은 반도체보다는 전자제품 SMT 공정용 검사장비에서 발생하며 반도체 후공정 검사는 신사업 영역에 해당한다는 점을 밝혀 둡니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 고영 |
| 종목코드 | 098460 |
| 시장 / 업종 | 코스닥 · 정밀측정 검사장비 |
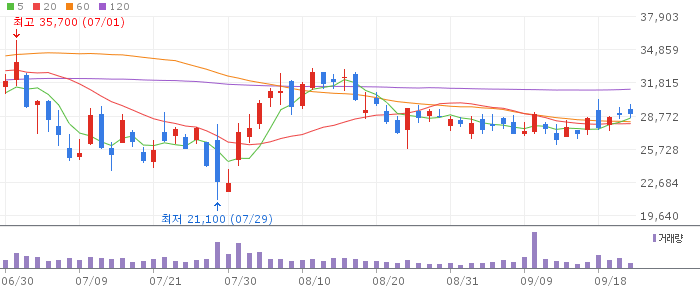
| 현재가 | 29,050원 (+0.52%) |
| 시가총액 | 1조 9,711억원 |
| PER / PBR | 106.55배 / 4.51배 |
| 배당수익률 | 0.61% |
| 52주 최고 / 최저 | 45,000원 / 14,440원 |
| 상장일 | 2008년 (코스닥) |
시세·밸류에이션 알파스퀘어 기준, 2026-09-23 15:11 조회
투자 공부 추천 도서
최근 공시·실적
고영은 2026년 7월 28일, 2분기 잠정 실적을 공시했습니다. 2분기 매출액은 887억 5,900만원으로 전년 동기(520억 9,000만원) 대비 70.4% 늘었고, 영업이익은 145억 5,300만원으로 전년 동기 대비 479.1% 급증했습니다. 상반기 누적으로는 매출액 1,614억 9,300만원(전년 동기 대비 +56.5%), 영업이익 244억 500만원(전년 동기 대비 +328.1%)을 기록했고, 상반기 누적 순이익은 314억 300만원으로 전년 동기 적자에서 흑자로 전환했습니다.
2분기 실적을 분석한 치킨스탁의 기업설명회 자료 분석(2026년 8월 10일)에 따르면 2분기 단독 순이익은 157억원 수준으로, 상반기 누적치(314억원)와는 별도 수치입니다. 두 출처가 언급하는 314억원이 정확히 어느 구간(2분기 단독 또는 상반기 누적)을 가리키는지 기사별로 표현이 달라, 이 글에서는 상반기 누적 순이익을 314억원, 2분기 단독 순이익을 157억원으로 구분해 표기합니다.
2분기 실적 개선의 핵심 동력은 AI서버향 매출로, 회사 측은 전년 대비 160% 늘며 분기 기준 최대 매출을 기록했다고 밝혔습니다. AI 스마트팩토리 솔루션 소프트웨어 부문 매출도 분기 기준 처음으로 100억원을 넘어섰습니다. 앞서 2026년 1분기(미래에셋증권 리포트, 2026년 4월 28일 기준 인용)에도 매출 727억원(전년 대비 +42%), 영업이익 99억원(전년 대비 +209%, 영업이익률 13.6%)으로 시장 기대치를 웃도는 실적을 낸 바 있으며, 당시 AI 솔루션 매출은 81억원(전년 대비 +46%)으로 SMT 매출의 13% 수준이었습니다.
DART 공시 이력상 2026년 반기보고서(2026년 6월 기준)는 2026년 8월 14일 접수됐고, 1분기 분기보고서(2026년 3월 기준)는 2026년 5월 15일 접수됐습니다.
산업·경쟁 환경
고영의 주력 제품인 SPI·AOI는 전자제품 생산 공정에서 납땜과 부품 실장 상태를 3차원으로 검사하는 장비로, 스마트폰·자동차 전장부품·통신장비 등을 만드는 EMS(전자제품 위탁생산) 업체가 주요 고객입니다. 회사는 2026년 들어 고객사들이 AI 서버와 광모듈 생산 투자를 늘리면서 관련 검사장비 수요가 함께 늘어난 구조라고 설명하고 있으며, 실제로 1분기와 2분기 실적 모두 AI서버 관련 매출 증가가 핵심 성장 요인으로 지목됐습니다. 다만 이는 특정 응용처(AI서버·데이터센터 인프라)에 대한 의존도가 높아지고 있다는 의미이기도 해, 해당 투자 사이클이 둔화될 경우 실적 변동성도 함께 커질 수 있습니다.
회사는 SMT 검사장비 시장을 기반으로 반도체 후공정 패키징 검사장비, 의료로봇(뇌수술용), 정밀기계가공 검사장비 등 신사업으로 영역을 확장하고 있다고 밝히고 있으나, 이 글에서 확인한 자료만으로는 신사업 부문의 매출 비중이나 손익 기여도를 구체적으로 특정하기 어려워 별도로 수치화하지 않았습니다.
실적·재무·밸류에이션
| 출처 | PER | PBR | 배당수익률 |
|---|---|---|---|
| 알파스퀘어 (2026-09-23 15:11) | 106.55배 | 4.51배 | 0.61% |
| 와이즈리포트 (2026-09-22) | 134.46배 | 5.69배 | 0.48% |
두 출처의 PER·PBR·배당수익률이 서로 다르게 집계되어 있어 하나로 합치지 않고 표로 병기했습니다. 조회 시점이 하루 차이(알파스퀘어 9월 23일, 와이즈리포트 9월 22일) 나는 점, 그리고 순이익 집계 기준(연결/별도, 최근 4분기 합산 여부 등)이 사이트마다 다를 수 있는 점이 원인으로 추정되나 각 사이트가 구체적 산출 기준을 공개하지 않아 정확한 차이 원인은 확인하지 못했습니다.
주요주주 현황(와이즈리포트, 2026년 9월 기준)은 고영홀딩스 외 21인이 20.93%, 삼성자산운용이 6.79%, 자사주가 2.99%입니다.
증권사 목표주가는 이 글에서 원문을 직접 확인한 두 건을 기준으로 정리했습니다. 미래에셋증권은 2026년 4월 28일 리포트에서 목표주가 52,500원, 투자의견 매수를 제시했습니다. 신한투자증권은 2025년 11월 12일 리포트에서 목표주가 30,000원, 투자의견 매수를 제시했는데, 이는 약 10개월 이상 지난 자료로 이후 실적(2026년 1·2분기 어닝 서프라이즈)이 반영되지 않았을 가능성이 있어 참고용으로만 다룹니다. 이 외에도 여러 증권사가 추가 리포트를 낸 것으로 검색되었으나, 해당 리포트 원문(PDF)을 직접 열어 수치를 확인하지 못해 이 글에는 반영하지 않았습니다.
확인된 긍정 요인과 불확실성
- 2026년 1분기와 2분기 모두 전년 대비 큰 폭의 매출·영업이익 증가를 기록했고, 두 분기 모두 AI서버향 수요 확대가 핵심 요인으로 지목됐습니다(미래에셋증권 리포트, 치킨스탁 분석).
- SPI·AOI 검사장비 시장에서 장기간 세계 점유율 1위를 유지해 온 기술력과 고객 기반을 보유하고 있습니다(회사 공식 홈페이지).
- 반도체 후공정 검사장비, 의료로봇 등 신사업을 확장하고 있으나, 이 글에서 확인한 자료로는 신사업의 매출 기여도를 구체적으로 특정할 수 없었습니다.
- PER 106~134배, PBR 4.5~5.7배 수준으로(알파스퀘어·와이즈리포트 기준) 코스닥 평균 대비 상당히 높은 밸류에이션이 반영돼 있어, AI서버 관련 수요가 예상보다 둔화될 경우 주가 변동성이 커질 수 있습니다.
- 현재가(29,050원, 2026-09-23 기준)는 52주 최고가(45,000원) 대비 약 35% 낮은 수준으로, 실적 개선에도 불구하고 주가는 연중 고점에서 상당폭 조정된 상태입니다. 이 차이가 왜 발생했는지는 이 글에서 확인한 자료만으로는 특정하지 못했습니다.
결론
고영은 2026년 1분기와 2분기 연속으로 AI서버향 수요 확대에 힘입어 매출과 영업이익이 전년 대비 크게 늘었고, DART에 반기보고서도 정상적으로 접수돼 있습니다. 다만 PER·PBR 등 밸류에이션 지표는 출처마다 차이가 있고 절대 수준 자체도 낮지 않으며, 주가는 52주 고점에서 상당폭 하락한 상태입니다. 이 글은 투자 판단을 대신하지 않으며, 실적·밸류에이션·리스크를 확인하는 참고 자료로만 활용하시기 바랍니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
출처
- 이데일리, “고영, 2분기 영업익 146억원…전년比 479% 급증” (2026-07-28)
- 치킨스탁, “[기업IR자료분석] 고영 2분기 매출 888억원으로 70% 증가, AI 서버 수요 덕에 영업이익 5배 늘었어요” (2026-08-10)
- IRGO, 고영(098460) DART 연동 공시 이력 (조회 2026-09-23)
- 알파스퀘어, 고영 실시간 시세·투자정보 (2026-09-23 15:11)
- 고영테크놀러지 공식 홈페이지, 회사 개요 (조회 2026-09-23)
- 와이즈리포트, 고영(098460) 기업현황 (2026-09-22)
- 뉴스핌, “[리포트 브리핑]고영, ‘AI가 AI했다’ 목표가 52,500원 – 미래에셋증권” (2026-04-28)
- 씽크풀, “고영, ‘2026년 로보틱스·AI 최선호주’ 목표가 30,000원 – 신한투자증권” (2025-11-12, 오래된 자료)