성일하이텍(365340)은 전기차와 모바일 기기에서 나온 폐배터리를 재활용해 니켈, 코발트, 리튬 등 유가금속을 추출하는 코스닥 상장사입니다. 이 글은 2026년 9월 20일 기준으로 회사 공식 자료, 시세 데이터, 증권사 리포트, 언론 보도를 교차 확인해 정리했습니다. 투자 판단을 위한 참고 정보이며 매수나 매도를 권하는 내용은 아닙니다.
기업개요
성일하이텍은 2017년 성일하이메탈의 2차전지 리사이클링 사업부문이 인적분할되어 설립됐고, 2022년 코스닥 시장에 상장했습니다. 전북 군산 새만금 산업단지에 하이드로센터 2기를 가동하고 있으며, 폐배터리를 해체·열처리·파쇄하는 물리적 전처리를 거쳐 만든 블랙매스를 습식제련으로 정제해 황산니켈, 황산코발트 같은 배터리 소재를 생산합니다. 회사 홈페이지에 따르면 세 번째 새만금 하이드로센터를 2028년까지 완공해 연간 처리 규모를 2만톤 수준으로 늘리는 것을 목표로 하고 있고, 미국·말레이시아·헝가리·폴란드·인도에 리사이클링 파크를 세워 글로벌 처리 규모를 연 12만톤까지 확대하겠다는 계획도 밝히고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 성일하이텍 |
| 종목코드 | 365340 |
| 시장/업종 | 코스닥 / 2차전지 리사이클링(화학) |
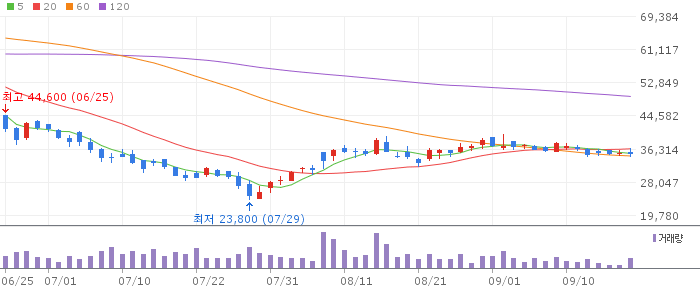
| 현재가(2026-09-18) | 35,200원 (+0.57%) |
| 시가총액 | 4,522억원 |
| PER / PBR | -6.43배 / 3.94배 |
| 배당수익률 | 해당 없음 |
| 52주 최고/최저 | 85,500원 / 23,800원 |
투자 공부 추천 도서
주요 주주 구성을 보면(와이즈리포트, 2026년 9월 18일 기준) 이강명 외 2인이 29.86%로 최대주주이고, 삼성SDI 외 1인이 12.62%를 보유하고 있어 배터리 셀 제조사와의 협력 관계가 지분 구조에도 나타납니다. DKP-KAI 신기술투자조합1호도 5.52%를 들고 있습니다.
최근 공시·뉴스
회사 홈페이지 공지에는 2026년 8월 LFP 폐배터리 재활용 표준과 관련한 소식과, 2026년 7월 기후에너지환경부의 배터리 재활용 소재 인증 시범사업 관련 소식이 올라와 있습니다. 다만 구체적인 참여 범위나 금액은 공지 문구만으로는 확인되지 않아, 세부 내용은 정식 공시가 나오면 다시 확인이 필요합니다.
증권가에서는 실적 개선 신호에 주목하는 분위기입니다. IBK투자증권은 2026년 3월 30일 리포트에서 목표주가를 32,000원에서 60,000원으로 올리고 투자의견을 중립에서 트레이딩 바이로 상향했습니다. 리포트는 모로코 합작사 COBCO(알마다-CNGR 합작)향으로 2025년 4~6월 사이 체결된 208억원 규모의 황산코발트·황산니켈 공급계약, 2025년 가동을 시작한 북미 재활용 설비, 6개국에 걸친 연 9만5천톤 생산능력 등을 근거로 들었습니다. 다만 이 리포트는 2026년 1분기 실적이 나오기 전인 3월 말 시점의 분석이라는 점을 감안할 필요가 있습니다.
산업·경쟁환경
폐배터리 리사이클링 업황은 니켈, 코발트, 리튬 등 메탈 가격에 크게 좌우됩니다. 새만금 3공장 가동률은 2025년 4분기 70~80% 수준에서 2026년 3분기에는 100%에 가까워질 것으로 업계는 내다보고 있습니다. 2023년 3분기를 정점으로 2차전지 관련 기업들의 실적이 전반적으로 꺾였다가, 최근 메탈 가격 반등과 함께 회복 국면에 들어섰다는 평가가 나오고 있습니다. 다만 이는 증권사 전망을 인용한 것으로, 아직 확정된 수치는 아닙니다.
실적·재무·밸류에이션
성일하이텍의 2025년 연결 매출액은 1,946억원으로 전년 대비 42.9% 늘었지만, 영업손실은 546억원으로 적자가 이어졌습니다. 2026년 1분기에는 매출 609억원(전년동기 대비 +82.5%)을 기록했고, 영업손실은 손익분기점에 근접한 수준까지 줄었으며 당기순손실은 228억원이었습니다. 와이즈리포트의 기업현황 페이지는 2026년 상반기 누적 기준으로 매출액이 전년동기 대비 41.4% 늘고 영업이익이 흑자로 전환됐으며 당기순손실은 71.7% 줄었다고 밝히고 있습니다. 다만 이 페이지에는 상반기의 정확한 원화 금액이 표시돼 있지 않아, 흑자 전환의 구체적인 규모는 확인하지 못했습니다. 한 증권사 리포트를 인용한 보도는 2026년 연간 컨센서스로 매출 3,002억원, 영업이익 38억원을 제시하고 있으나, 이는 아직 실현되지 않은 전망치입니다.
2026년 9월 18일 알파스퀘어 기준 현재가는 35,200원(전일 대비 +0.57%)이며, 시가총액 4,522억원, PER -6.43배, PBR 3.94배, 배당수익률은 해당 사항이 없고, 52주 최고가 85,500원, 52주 최저가 23,800원입니다. 같은 날 밸류라인은 시가총액 4,574억원, PER -10.86배, PBR 2.89배, ROE -26.60%로 다소 다른 밸류에이션 수치를 보여주고 있어 두 수치를 함께 밝힙니다(밸류라인 페이지의 날짜 표기는 2024년으로 나타나 오류로 보이지만, 가격 자체는 35,200원으로 알파스퀘어와 일치해 시세 데이터 자체는 최신으로 판단했습니다). 와이즈리포트는 별도로 EPS -6,364원, BPS 10,382원, PBR 3.41배를 제시해 PBR 값이 세 출처에서 각각 다르게 나타났습니다. 현재 영업손실 구간에 있어 PER은 마이너스로 표시되며, 흑자 전환이 실제로 이뤄지는 시점에 따라 밸류에이션 해석이 크게 달라질 수 있습니다.
확인된 긍정 요인과 리스크
- 2026년 1분기 매출이 전년동기 대비 82.5% 늘며 손익분기점에 근접했고, 상반기 누적으로는 영업이익이 흑자로 전환됐다고 와이즈리포트가 밝히고 있습니다.
- 모로코 COBCO향 대형 공급계약과 삼성SDI의 지분 참여 등 배터리 셀 제조사와의 연결고리가 있습니다.
- 니켈, 코발트, 리튬 가격이 오르는 국면에서는 실적 레버리지가 커질 수 있다는 것이 일부 증권사의 시각입니다.
- 2023년 3분기 이후 여러 분기 연속 적자를 기록해온 이력이 있고, 완전한 분기 흑자전환은 아직 실현되지 않은 전망 단계입니다.
- 실적이 메탈 가격 변동에 민감해, 가격이 다시 꺾이면 개선 흐름이 이어지지 않을 수 있습니다.
- 새만금 3공장 가동률이 기대만큼 오르지 않으면 흑자전환 시점이 늦춰질 수 있습니다.
- 현재가(35,200원)는 52주 최고가(85,500원)보다 59% 낮은 수준으로, 주가 변동 폭이 큰 종목입니다.
- PER, PBR 등 밸류에이션 지표가 출처마다 다르게 집계되고 있어 단일 수치로 판단하기 어렵습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
결론
성일하이텍은 폐배터리 리사이클링이라는 사업의 성장 스토리와, 여전히 이어지고 있는 적자 이력이 함께 존재하는 종목입니다. 1분기 실적 개선과 상반기 흑자 전환 소식은 긍정적이지만, 정확한 금액이 공개되지 않은 부분이 있고 3분기 완전 흑자전환이라는 전망이 실제로 맞아떨어질지도 아직 확인되지 않았습니다. 이 글에 정리된 내용은 사실 확인 차원의 정보이며, 투자 여부는 각자의 판단과 추가 확인을 거쳐 결정하시기 바랍니다.
출처 목록
- 성일하이텍 공식 홈페이지, “회사소개 및 사업개요” (2026-09-20 조회)
- 와이즈리포트, “성일하이텍(365340) 기업현황” (2026-09-18 조회)
- 치킨스탁, “성일하이텍(365340) 실적발표 내역” (2026-09-18 조회)
- 알파스퀘어, “성일하이텍(365340) 종목 시세” (2026-09-18 조회)
- 밸류라인, “성일하이텍(365340) 재무차트” (조회, 페이지 날짜 표기 오류 있음)
- 디지털투데이, “성일하이텍, 지난해 매출액 42.9% 증가…영업손실 545억9998만4677원” (2026-02-27)
- 코머디티뉴스, “새만금공장 가동률 상승, 성일하이텍, 흑자 전환 2분기?” (2026-05-31)
- 이데일리, “성일하이텍, 12개 분기 만에 흑자전환 예상…목표가↑-IBK” (2026-03-30)