피엔티(137400)는 롤투롤(Roll-to-Roll) 기술을 기반으로 2차전지 전극 공정 장비와 전지박 등 첨단소재 장비를 만드는 코스닥 상장사입니다. 아래 내용은 2026년 9월 17일 기준으로 금융감독원 전자공시시스템(DART), 회사 공식 홈페이지, 언론 보도, 증권 정보 사이트를 교차 확인해 정리한 것입니다.
기업 개요
피엔티는 2003년 롤투롤 기술을 바탕으로 2차전지 전극공정 장비와 전지박 등 소재 생산 장비 사업을 시작한 회사로, 경상북도 구미시에 본사를 두고 있습니다. 사업부는 크게 네 갈래로 나뉩니다. 전기차·ESS용 배터리 셀 생산에 쓰이는 장비를 만드는 2차전지 사업부, 전지박·도금·MLCC·광학필름 등에 쓰이는 롤투롤 장비를 만드는 첨단소재 사업부, AI 기반 정밀 자동화 장비(다이본더, VCM, MLCC 관련 설비)를 다루는 자동화 사업부, 그리고 ODF(구강붕해필름) 생산 장비 등을 다루는 제약의료 사업부입니다. 전극 공정에 쓰이는 롤투롤 장비 분야에서는 LG에너지솔루션, 삼성SDI, SK온 등 국내 배터리 3사를 모두 고객사로 두고 있습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 피엔티 |
| 종목코드 | 137400 |
| 시장 / 업종 | KOSDAQ / 2차전지 장비 |
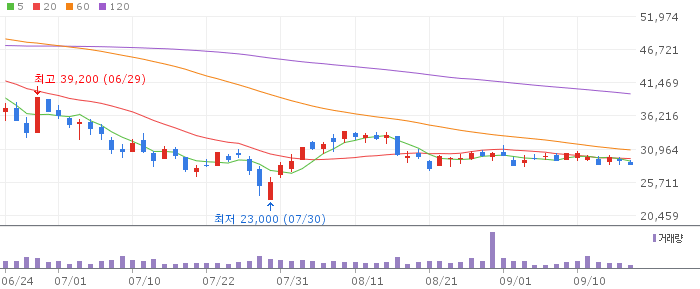
| 현재가 | 28,550원 (▼1.21%) |
| 시가총액 | 6,846억원 |
| PER / PBR | 12.01배 / 1.37배 |
| 배당수익률 | 0.53% |
| 52주 최고 / 최저 | 62,000원 / 23,000원 |
알파스퀘어 종목 시세 기준 (2026-09-17 15:12 조회)
투자 공부 추천 도서
최근 공시와 실적 흐름
피엔티는 2026년 1분기 연결 기준 매출액 1,014억원, 영업이익 87억 9천만원을 기록했습니다(뉴스핌, 2026-05-13). 회사는 전방 배터리 산업의 투자 사이클 조정과 계절적 비수기, 지정학적 불확실성이 겹치면서 실적이 눌렸다고 설명했습니다. 2분기에는 매출액 1,176억원, 영업이익 37억원, 당기순이익 70억원을 기록했고, 상반기 누적으로는 매출 2,190억원, 영업이익 125억원, 당기순이익 271억원입니다(뉴스핌·이데일리, 2026-08-12, 두 매체 수치 일치). 2분기 실적 부진의 배경으로는 일부 고객사의 장비 인도 일정 지연에 따른 대손상각비 증가와, 신규 사업 양산 준비 과정에서 늘어난 감가상각비 등 고정비 부담이 함께 꼽혔습니다.
한 가지 눈에 띄는 대목은 중국 자회사 섬서첨단소재과학기술유한공사입니다. 이 법인이 2분기에만 약 200억원의 매출을 내며 본격적인 매출 창출 단계에 들어섰다고 회사는 밝혔습니다. 리튬인산철(LFP) 배터리와 양극활물질 생산은 양산 준비를 거의 마쳤고, 구미 4공장은 2026년 하반기 양산 체제 전환을 목표로 수율 안정화 작업이 진행 중입니다(뉴스핌, 2026-05-13). DART 전자공시시스템에는 2026 사업연도 반기보고서가 등록되어 있는 것을 확인했습니다(dart.fss.or.kr 정기공시 항목별 검색, 2026-09-17 조회).
산업·경쟁 환경
피엔티의 핵심 경쟁력은 2차전지 전극 공정용 롤투롤 장비의 기술력입니다. 회사 홈페이지에 따르면 LG에너지솔루션, 삼성SDI, SK온 등 서로 경쟁 관계인 배터리 3사가 모두 피엔티 장비를 쓰고 있다는 점이 기술적 진입장벽을 보여주는 근거로 제시됩니다. 회사는 건식 전극 제조 장비를 이미 공급하고 있고, 전고체 배터리용 프레스 장비도 개발 중입니다(epnt.co.kr). 다만 2차전지 장비 산업 자체가 전방 배터리 업체들의 설비투자 시기에 크게 좌우되는 구조여서, 글로벌 배터리 수요 회복 속도가 피엔티의 수주와 매출 인식 시점에 직접 영향을 줍니다. 치킨스탁의 기업 IR 자료 분석(2026-08-29)에 따르면 피엔티는 2차전지·소재·중국법인이라는 세 축으로 매출원을 다변화하는 동시에, 건식 전극과 전고체 배터리 장비 개발로 다음 기술 세대에 대비하는 전략을 취하고 있습니다.
실적·재무·밸류에이션
2025년 연결 매출액은 7,449억원으로 2024년(1조 351억원) 대비 28% 줄었습니다. 이 가운데 2차전지 사업부 매출은 6,604억원으로 2024년 7,677억원 대비 14% 감소했는데, 글로벌 배터리 생산업체들이 설비투자를 미룬 영향으로 설명됩니다(치킨스탁, 2026-08-29). 상반기 수주잔고는 1조 5,000억원으로 2021년 말 대비 66% 늘어난 수준이라는 점은 향후 매출 인식의 기반이 되는 지표로 함께 언급됩니다(같은 자료).
밸류에이션 지표는 조회 시점과 출처에 따라 다소 차이가 있어 하나로 단정하지 않고 함께 밝힙니다. 알파스퀘어(2026-09-17 15:12 기준)는 PER 12.01배, PBR 1.37배, 배당수익률 0.53%로 집계했고, 와이즈리포트(2026-09-16 기준)는 PER 10.00배, PBR 1.05배, 배당수익률 0.69%로, 치킨스탁(2026-09-16 15:30 기준, EPS 3,056원)은 PER 9.46배, PBR 0.99배로 각각 다르게 집계했습니다. 시가총액은 세 출처 모두 6,846억~6,847억원으로 대체로 일치했습니다. 기본 정보 표에는 사이트 관행에 따라 알파스퀘어 수치를 기준으로 표기했습니다.
투자 분석 도구
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
확인할 긍정 요인과 불확실성·리스크
- 긍정 요인: 국내 배터리 3사를 모두 고객사로 확보한 기술적 지위, 중국 자회사의 매출 발생 단계 진입, 1조 5,000억원 규모의 수주잔고, LFP·양극활물질 등 신사업의 2026년 하반기 양산 전환 목표.
- 불확실성: 2025년 매출이 전년 대비 28% 줄었고 2026년 1분기에도 매출 인식 시점 지연 등의 영향이 이어졌던 만큼, 실적 회복 속도는 전방 배터리 업체들의 설비투자 재개 시점에 달려 있습니다. 2024년 6월 회사가 밝혔던 “2026년 매출 2조원” 목표(디일렉, 2024-06-05)는 2025년 실제 매출(7,449억원)이나 2026년 1분기 매출(1,014억원) 흐름과 비교할 때 현재로서는 크게 못 미치는 수준이어서, 이 목표를 최신 전망으로 보기는 어렵습니다. 한국경제(2025-08-18)가 보도한 구미 공장 풀가동·수주잔고 1조 7,000억원 등의 내용도 1년 이상 지난 시점의 보도이므로 최신 상황과는 차이가 있을 수 있어 참고용으로만 밝힙니다.
결론
피엔티는 2차전지 전극 공정용 롤투롤 장비에서 국내 배터리 3사를 모두 고객사로 둔 기술력을 보유하고 있으며, 중국 자회사의 매출 발생과 LFP·양극활물질 신사업의 하반기 양산 전환이 다음 실적 변곡점으로 꼽힙니다. 동시에 2025년 매출이 전년 대비 큰 폭으로 줄었고 밸류에이션 지표도 출처마다 차이가 있는 만큼, 투자 판단에 앞서 다음 분기 실적 발표와 수주잔고 소진 속도를 확인해 볼 필요가 있습니다. 이 글은 투자 권유가 아니며, 특정 매수·매도를 권하지 않습니다.
출처
- 피엔티 공식 홈페이지, “회사 소개 및 사업 개요” (상시 게시)
- 금융감독원 전자공시시스템(DART), “피엔티 정기공시 항목별 검색 – 2026 반기보고서” (2026-09-17 조회)
- 뉴스핌, “피엔티, 올 1분기 매출 1014억원…’하반기 LFP 배터리 양산’” (2026-05-13)
- 뉴스핌, “피엔티, 올 2분기 영업익 37억원…中 동박 매출 본격화” (2026-08-12)
- 이데일리, “피엔티, 2분기 매출 1176억…영업이익 37억” (2026-08-12)
- 치킨스탁, “[기업IR자료분석] 배터리 장비 시장 둔화로 매출 28% 하락, 피엔티의 다음 전략” (2026-08-29)
- 알파스퀘어, “피엔티(137400) 종목 시세” (2026-09-17 조회)
- 와이즈리포트, “피엔티 기업현황” (2026-09-16 조회)
- 디일렉, “피엔티 ‘수주 잔고 이미 1조5000억… 2026년 매출 2조 간다’” (2024-06-05, 참고용 과거 자료)
- 한국경제, “2차전지 부활의 전조는 이 회사…내년에도 공장 풀가동” (2025-08-18, 참고용 과거 자료)