현대모비스(012330)의 사업 구조와 최근 실적, 주가 지표를 확인했습니다. 기준일은 2026년 9월 14일이며, 시세와 밸류에이션 지표는 이날 오전 알파스퀘어에서 확인한 값을 사용했습니다.
| 항목 | 내용 |
|---|---|
| 종목명 | 현대모비스 |
| 종목코드 | 012330 |
| 시장 / 업종 | KOSPI / 자동차부품 |
| 현재가 | 398,500원 |
| 전일대비 | -17,000원 (-4.09%) |
| 시가총액 | 37조 3,204억원 |
| PER / PBR | 9.41배 / 0.68배 |
| 52주 최고/최저 | 822,000원 / 283,000원 |
| 기준시각 | 2026-09-14 09:13 (알파스퀘어) |
기업 개요
현대모비스는 자동차 모듈과 부품을 제조하는 회사로, 크게 모듈·핵심부품 제조 부문과 애프터서비스(AS)용 부품 공급 부문으로 사업이 나뉩니다. 모듈·부품 부문에서는 섀시모듈, 브레이크, 조향장치 같은 전통적인 자동차 부품 외에 배터리시스템(BSA), 전동화 부품, 첨단 운전자 지원 관련 전장부품 비중을 늘려가고 있습니다. AS부품 부문은 완성차 판매와 별개로 꾸준한 현금흐름을 만들어내는 축입니다.
현대차·기아向 공급이 매출의 큰 부분을 차지하지만, 회사는 해외 완성차업체를 대상으로 한 수주를 늘리는 방향으로 고객 다변화를 추진해 왔습니다. 2026년 2월 발표된 자료에 따르면 현대모비스는 2025년 한 해 동안 현대차·기아를 제외한 해외 완성차업체로부터 91.7억 달러(약 13.2조원) 규모의 수주를 확보했는데, 이는 당초 목표였던 74.5억 달러를 23% 웃도는 수치입니다. 배터리시스템과 섀시모듈은 북미·유럽 주요 고객사에서, 휴먼머신인터페이스(HMI)는 신규 제품 위주로, 사운드시스템은 고급 브랜드向 공급 확대 형태로 수주가 이뤄졌고 중국·인도 시장에서는 제동·조향·안전부품 공급을 넓히고 있다고 밝혔습니다.
투자 공부 추천 도서
최근 공시와 뉴스
2026년 7월 24일 발표된 2분기 실적에서 현대모비스는 매출 16조 3,247억원, 영업이익 9,752억원을 기록했습니다. 전년 동기 대비 매출은 2.4%, 영업이익은 12.1% 늘어난 수치이며, 순이익은 1조 602억원으로 13.5% 증가했습니다. 상반기 누적으로는 매출 31조 8,852억원(전년 동기 대비 3.9% 증가), 영업이익 1조 7,778억원(8.0% 증가)을 기록했습니다.
실적 발표 자료는 고부가가치 전장부품 공급 확대와 글로벌 고객사向 매출 증가, AS부품 부문의 견조한 성과를 성장 요인으로 설명했습니다. 반대로 일부 완성차 고객사의 생산 물량이 줄면서 전동화 부문 매출이 소폭 감소했고 메모리 반도체 관련 비용 부담도 있었는데, 해외 업체向 매출 증가와 우호적인 환율 효과가 이를 상쇄했다고 밝혔습니다. 상반기 연구개발비는 9,508억원으로 연간 계획의 44% 수준을 집행했습니다.
산업과 경쟁 환경
완성차 업체들이 전동화·소프트웨어 중심 차량으로 전환하면서, 부품업체 입장에서는 배터리시스템이나 전장부품처럼 부가가치가 높은 영역의 비중을 얼마나 늘리느냐가 관건이 되고 있습니다. 현대모비스는 이 흐름에 맞춰 북미·유럽 고객사 대상 배터리시스템·섀시모듈 수주, HMI 신규 수주 등을 늘려온 것으로 보입니다. 다만 완성차 업체의 생산 계획 변동이나 메모리 반도체 같은 부품 원가 변수는 실적에 그대로 영향을 미치는 구조라, 2026년 2분기 실적에서도 이런 요인이 함께 언급됐습니다.
회사는 2026년 해외 완성차 수주 목표를 118.4억 달러(약 17.1조원)로 제시해, 전년 실적 대비 더 높은 목표를 세워둔 상태입니다.
실적, 재무와 밸류에이션
현대모비스 공식 IR 자료에 따르면 2025년 연간 매출액은 61조 1,181억원, 영업이익은 3조 3,575억원, 당기순이익은 3조 6,647억원이었습니다. 영업이익률은 5.5%, 순이익률은 6.0% 수준이며, 2021년부터 2025년까지 매출은 46%, 순이익은 55% 늘었다고 회사 측은 설명합니다.
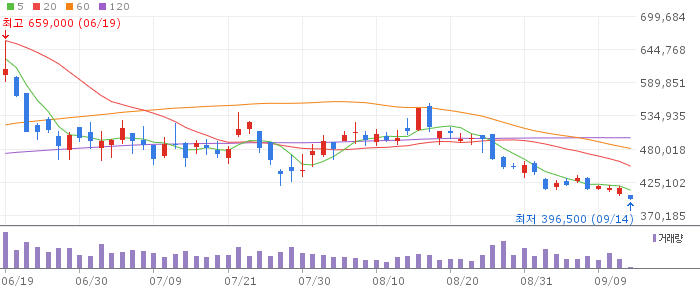
2026년 9월 14일 오전 기준 시가총액은 37조 3,204억원, PER은 9.41배, PBR은 0.68배입니다. 52주 주가 범위는 283,000원에서 822,000원 사이였습니다. 같은 날 오전 주가는 전일 대비 4.09% 내린 398,500원을 나타냈는데, 하루치 등락은 특정 이슈보다 시장 전반의 변동에 좌우되는 경우가 많아 이 수치만으로 방향성을 단정하기는 어렵습니다.
확인할 긍정 요인과 불확실성
- 긍정 요인: 해외 완성차向 수주가 목표치를 웃돌며 늘고 있고, 배터리시스템·전장부품 등 고부가가치 영역 비중 확대가 진행 중입니다.
- 긍정 요인: AS부품 사업이 완성차 판매 변동과 별개로 안정적인 수익 기반 역할을 하고 있습니다.
- 불확실성: 완성차 고객사의 생산 물량 변화나 메모리 반도체 같은 원가 변수가 분기 실적에 직접 영향을 줄 수 있습니다.
- 불확실성: PBR이 1배를 밑도는 수준인데, 이는 시장이 아직 밸류에이션에 보수적으로 접근하고 있다는 뜻으로 볼 여지가 있어 추가 확인이 필요합니다.
결론
현대모비스는 2026년 2분기에 매출과 영업이익, 순이익이 모두 전년 동기 대비 늘었고, 해외 완성차向 수주도 목표를 초과 달성하며 고객 다변화를 진행하고 있습니다. 동시에 완성차 생산 변동이나 부품 원가 같은 변수가 실적에 영향을 줄 수 있다는 점도 회사 스스로 언급한 사실입니다. 이 글은 투자 판단이 아니라 공개된 자료를 확인한 결과이며, 실제 투자 여부는 최신 공시와 본인의 판단에 따라 결정하시기 바랍니다.
출처
- 현대모비스 공식 IR, “재무정보” (조회일 2026-09-14)
- 현대모비스 공식 뉴스룸, “현대모비스, 지난해 글로벌 완성차 대상 수주 성과 13조원 넘었다” (2026-02-02)
- 한국경제, “현대모비스, 2분기 매출 16조3247억원…영업이익 전년비 12.1%↑” (2026-07-24)
- 파이낸셜뉴스, “현대모비스, 2분기 영업이익 9752억원…전년 대비 12%↑” (2026-07-24)
- 알파스퀘어, 현대모비스 주가 정보 (조회일 2026-09-14)
투자 공부 추천 도서
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.